Aims Apac Reit 在拓展工业资产之外瞄准数据中心增长机遇
悉尼两处地块获得政府支持,使其管理人可选择将其开发为数据中心资产
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】主板上市的 Aims Apac 房地产投资信托( AA Reit )正聚焦于数据中心机遇,在传统工业资产之外寻求下一阶段的增长,以把握对数字基础设施日益增长的需求。
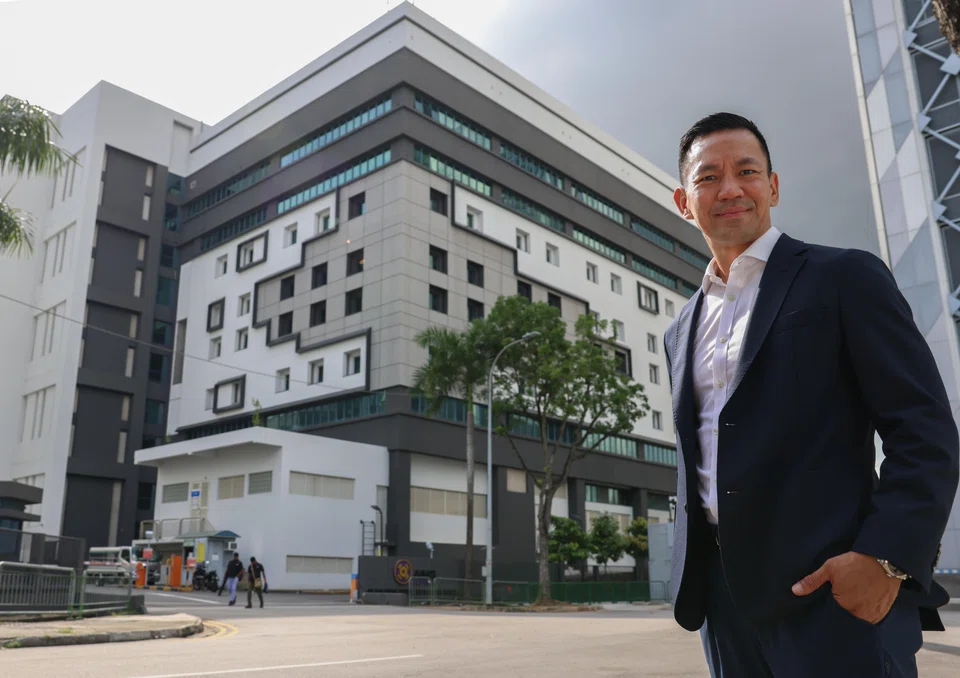
AA Reit 管理人首席执行官 Russell Ng 表示:“尽管我们经历了又一个稳定增长的年份,但我们正有意识地向数据中心转型。”
他指出,位于澳大利亚新南威尔士州的两处地块已获得政府支持,可作为潜在的数据中心开发项目,这是一个“重大的转折点”。
今年三月,该州投资交付局批准了 AA Reit 位于悉尼 Macquarie Park 和 Bella Vista 的两处资产,将它们列为一批精选的战略性数据中心项目。
Ng 指出,此次评估涉及约920亿澳元(839亿新元)的拟议项目,最终有15个开发项目获得批准,总价值约520亿澳元。
其中包括由 Microsoft、NextDC、Stockland 和 Goodman Group 等超大规模数据中心运营商拥有的地块。
他补充说,这项批准有助于将这些资产与关键政府机构对接,包括负责规划审批和能源协调的部门。
他还将此形容为一项“重大利好”,为管理人提供了将地块开发为数据中心资产的“未来选择权”,并强调数据中心的开发是一项长达数年的任务。
有鉴于此,Ng 预计未来可观的开发增值潜力可能来自澳大利亚。
他表示:“假以时日,如果我们能够获得电力保障和政府的必要批准,这两处(悉尼)物业将为整个投资组合带来可观的增值潜力。”
与此同时,新加坡仍然是 AA Reit 的核心租赁和收入基础。
其大部分租赁活动都在新加坡进行,管理人也在这里开展了大部分的资产增值和重建工作。
Ng 指出:“我们大部分的内生性增长主要发生在新加坡。”他补充说,该信托已完成了近七项资产增值计划,包括新加坡的六个项目和澳大利亚的一个项目。
它还执行了五个重建项目,同样主要集中在新加坡。
尽管如此,AA Reit 的澳大利亚物业——包括三项主要采用主租赁模式、租赁期为五至七年的资产——提供了长期的收入稳定性。
这些资产有助于稳定投资组合,而新加坡的物业则提供了按市价调整租金、更新租赁契约和资产增值计划的机会。
积极的管理人
Ng 表示,AA Reit 与同行的不同之处在于其“积极的管理人”策略。
他说:“我们不只是收租。我们通过资产增值和重建,不断寻求创造收入和资本增长的方法。”
该信托总共拥有约23亿新元的资产,遍布物流、工业商业园和高科技物业领域,其中约四分之三的投资组合位于新加坡,其余在澳大利亚。
AA Reit 的发起人是 Aims Financial Group。这是一家总部位于悉尼的基金管理公司,同时也是悉尼证券交易所的所有者,其投资组合价值近30亿澳元。
Ng 于2020年加入 AA Reit,担任投资者关系、投资与合伙业务主管,后于2021年升任首席执行官。在此之前,他曾在 Lendlease 担任亚洲基金主管,并更早前在 AEP Investment Management 担任基金管理职务。
他的一个主要工作重点是执行四大战略支柱——选择性收购、积极的资产管理、审慎的资本管理和战略合伙业务——以实现业绩。
他指出,在过去五年中,AA Reit 在收入、净房地产收入、分派总额和每单位派息(DPU)方面均实现了持续的同比增长。
唯一的例外是2024财年,当时一笔1亿新元的股权融资暂时影响了这些指标。
今年5月初,该信托公布截至3月31日的下半财年每单位派息(DPU)增长4.1%,从去年同期的0.0493新元增至0.0513新元。
这六个月的收入增长4.1%至9700万新元,高于去年同期的9310万新元。
这一增长主要得益于 27 Penjuru Lane 以及 8 和 10 Pandan Crescent 等物流、仓储和工业物业较高的租金收入和回收款项。
管理人还提到,在资产增值计划完成后,7 Clementi Loop 也贡献了更高的收入。
Ng 表示:“投资者普遍感到满意的是,我们已连续五年实现了营收增长,并且每单位派息(DPU)几乎每年都在增长。”
投资者的主要担忧集中在潜在风险上,包括通货膨胀、中东的地缘政治紧张局势以及利率的不确定性。
他说:“我们得到的反馈是,现阶段对我们投资组合的影响微乎其微。我们大部分的能源合同已经敲定,保障了未来两到三年的供应。”