

星展、华侨、大华银行面临加息的现实考验
近期的抛售潮可能并非源于三大银行的微观基本面,而是更广泛的风险重估所致。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】今年9月,当美国联邦储备局(美联储)加息时,一些分析师表示,此举可能有助于支撑星展银行 (DBS)、华侨银行 (OCBC) 和大华银行 (UOB) 的净息差 (NIM)。
然而,不到一个月后,市场上最具影响力的声音现在预测,更紧缩的货币环境实际上可能会对这三家银行的盈利能力构成压力,并压低其股价。
值得注意的是,Citi 上周警告称,市场对利率上升存在“错位的乐观情绪”,并下调了对华侨银行的盈利预测,同时将其股票评级从“中性”下调至“卖出”,目标价为27.50新元。
Citi 表示,预计华侨银行的净息差将在2026年第三季度收缩,因为其存款利率的上升速度将超过贷款利率。该行还认为,在2026年上半年其财富管理业务取得“卓越”表现后,该银行的非利息收入将“恢复正常”。
出于类似原因,该研究机构也下调了对星展银行和大华银行的盈利预测。然而,Citi 维持了对星展银行股票的“买入”建议,目标价为86.80新元。它也维持了对大华银行的“卖出”评级,目标价为38.00新元。
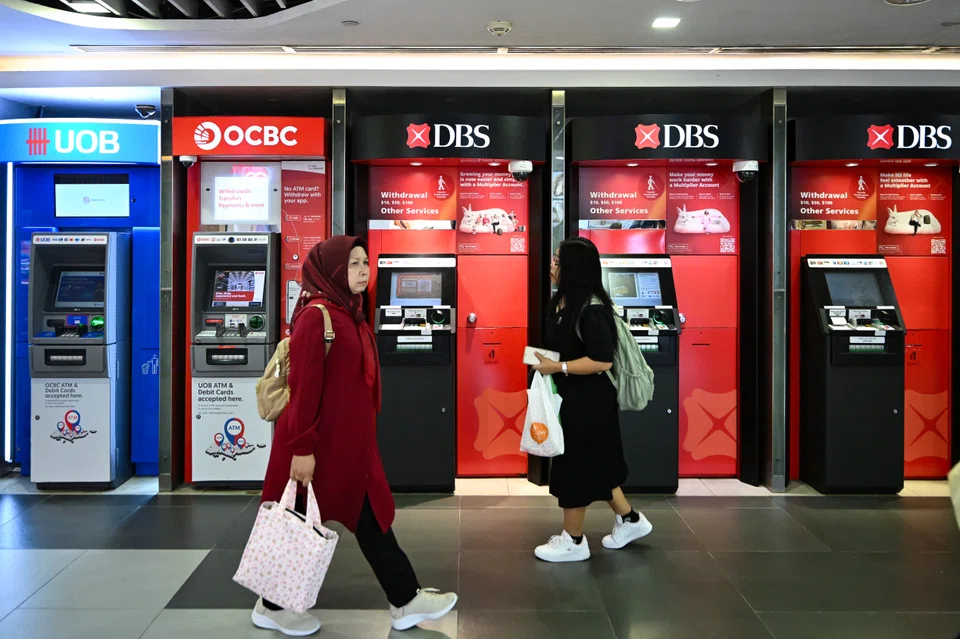
Citi 对银行股的看跌倾向似乎打击了投资者对这些关键市场支柱的情绪。华侨银行于周五(10月9日)收于29新元,当周下跌8.4%。星展银行当周收盘下跌5%,至73.36新元,而大华银行则下跌7.3%,至39.96新元。
海峡时报指数 (STI) 收于5,401.89点,当周下跌4.1%。
这是买入的机会,还是一场更大规模抛售的开始?
银行股仍领跑海峡时报指数
首先,我们不妨换个角度来看。在过去几年中,得益于更强的盈利能力、更高的股息和不断扩大的市场估值,星展银行、华侨银行和大华银行都实现了非常强劲的总回报。
即使在近期回调之后,华侨银行今年以来仍上涨了46.8%,成为海峡时报指数30只成份股中涨幅最大的股票。
星展银行是今年海峡时报指数中表现第三好的成份股,涨幅为30.2%。大华银行则位列第八,涨幅近14%。
海峡时报指数本身自年初以来已上涨16.3%。
毫不意外,这些银行的估值仍然偏高。特别是,星展银行目前的交易价格接近其6月30日每股净资产值 (NAV) 24.69新元的三倍。这反映了其相对较高的股本回报率 (ROE),2026年上半年的年化股本回报率达到了17.5%。
华侨银行的交易价格是其6月30日每股净资产值13.73新元的2.1倍,而其2026年上半年的股本回报率为13.7%。
大华银行2026年上半年公布的年化股本回报率为11.6%,目前交易价格是其每股净资产值29.99新元的1.3倍。
值得注意的是,在上周的抛售之后,星展银行和华侨银行均未恢复其股票回购计划。星展银行上一次从市场回购股票是在去年7月,当时以每股46.18新元的平均价格购入了35万股。
华侨银行上一次回购股票是在今年5月,当时以每股22.86新元的平均价格购入了447,300股。
另一方面,大华银行则保持了稳定的股票回购步伐。除了上周五购入7万股外,该行在10月的每个交易日都购入了6.4万股。
根据新加坡交易所 (SGX) 编制的数据显示,到目前为止,大华银行在10月份共回购了45.4万股,平均价格为42.31新元。而在之前的九个月里,该行以每股39.25新元的平均价格回购了超过775万股。
广泛的风险重估
一些市场观察人士上周指出,新加坡三大银行的股价并非处于隔离状态下回调的。自9月以来,随着美联储加息和美国国债收益率飙升,全球银行股普遍下跌。
例如,在美国市场,Bank of America 和 Goldman Sachs 的股价已从各自的9月高点下跌了13.8%,而 JP Morgan 的跌幅超过8%。
在邻近的市场上,HSBC 和 Standard Chartered 的股价也已从各自的9月高点分别下跌了13.4%和10.2%。
这些现象背后的共同原因似乎是市场担忧利率上升可能会增加银行的融资成本,并侵蚀其债券持有组合的价值。此外,更高的利率也可能对某些借款人的财务状况及其抵押品价值产生负面影响。
这表明,席卷星展银行、华侨银行和大华银行的抛售潮并不完全是关于它们的微观基本面,而是全球银行业更广泛的风险重估的一部分。
下个月,当这三家新加坡银行公布其2026年第三季度的财务数据时,可能会为利率上升对其业务的影响提供重要启示。然而,在我看来,在利率波动性减弱之前,投资者情绪可能无法完全恢复。
可观的股息
需要澄清的是,我并非建议投资者完全放弃这三家新加坡银行。
尽管在短期内可能存在一些下行风险,但这些银行的盈利能力似乎足以继续向股东返还大量现金。
值得注意的是,星展银行在今年前两个季度每股派发了0.66新元的普通股息和0.15新元的资本回报股息。如果该行在后两个季度派发相同金额,根据其当前股价计算,其2026年的股息收益率将达到4.4%。
Citi 上周表示,星展银行或能通过将原定用于似乎已停滞的股票回购计划的过剩资本转作他用,从而将其资本回报股息维持到2028年第二季度。
根据其2026年上半年的年化股息计算,大华银行目前的股息收益率为4.4%,同时该行还在继续回购股票。华侨银行的2026年上半年年化股息收益率为3.2%。
本专栏在两个月前曾表示,投资者不应追高飙升的银行股,并建议转向板块中表现落后的大华银行。如今整个行业都面临压力,我的倾向是暂时按兵不动。
在我看来,这三家银行体现了新加坡市场的精华——它们已证明有能力创造强劲的收入和盈利、吸引人才并调动全球资本。
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

Shanmugam says firms linked to haze probe pledge cooperation; government to table changes to haze law

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

Keppel seeks US$1 billion for Vietnam investments as it joins country’s international financial centre

