

Grab收购Atome凸显独立先买后付平台需进行更广泛的生态系统布局
“先买后付”服务商需要更低的资本成本和数据渠道,以改善其信用承销能力。
本文由 AI 翻译,关键事实请以原文为准。
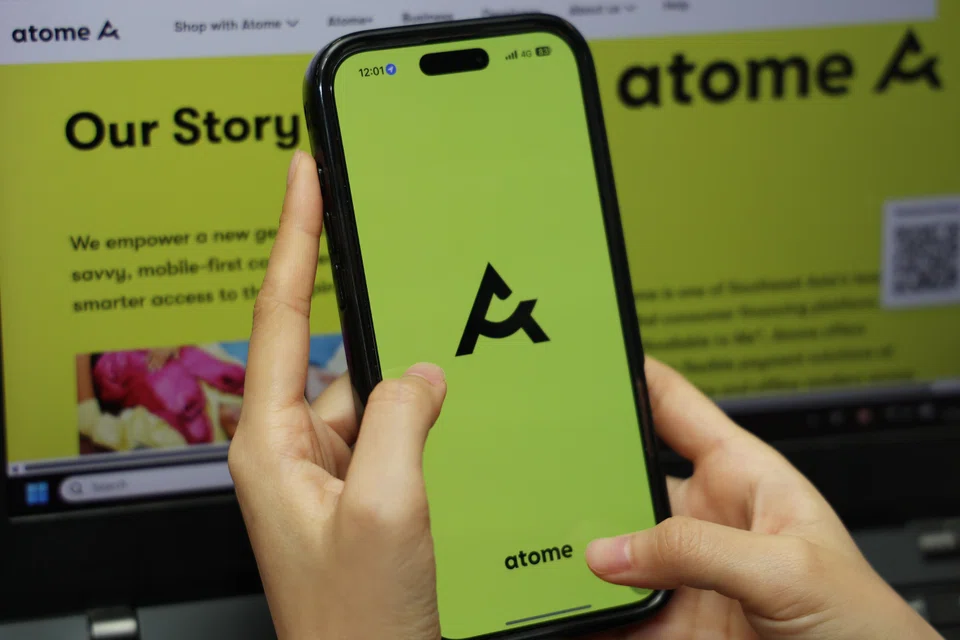
【新加坡】Grab以15亿美元收购“先买后付”(Buy-now-pay-later, BNPL)平台Atome Financial 60%的股份,此举可能标志着独立的数字金融服务需要更广泛的生态系统布局。
该行业最初是为信用记录不足的人群提供短期融资的一种方式,并在印度尼西亚和菲律宾等新兴市场颇受欢迎。
在这些市场,BNPL服务商会对客户的欠款收取利息。此外,他们也通过向商家提供服务来赚取费用。
普华永道新加坡的金融科技主管Wong Wanyi表示:“(BNPL服务)对于新兴市场中那些可能无法轻松获得信用卡和现金贷款等传统产品的无银行账户人群尤其具有吸引力。”
像印度尼西亚的Kredivo和Akaluku,以及菲律宾的Billease等公司,已从提供BNPL服务发展到向那些难以从传统银行获得贷款的客户提供现金贷款。
然而,在2023年,监管机构开始严格限制BNPL服务商可收取的每日利率。印度尼西亚的金融服务监管机构将2024年的每日最高利率上限设为0.3%,2025年为0.2%,2026年及以后为0.1%。
这些规定,加上高利率环境和高昂的获客成本,都给BNPL公司带来了压力。
德勤东南亚的金融服务行业主管Mohit Mehrotra表示:“在过去十年中,我们观察到东南亚市场约有20%的BNPL服务商处境艰难。”
这种影响在新加坡尤为明显,像Hoolah这样的公司被返现平台ShopBack收购并最终关闭,而Zip等澳大利亚平台也退出了该市场。

毕马威新加坡的金融服务主管Anton Ruddenklau表示,在新加坡这样信贷渠道便利的市场,BNPL服务商很难占据主导地位。
他补充道:“这个产品很有趣,但对新加坡消费者而言,吸引力还不够强。”
规模庞大,不容忽视
根据Research and Markets的一份报告,亚太地区的BNPL市场规模预计到2030年将达到3586亿美元。印度尼西亚、马来西亚和泰国等东南亚主要市场已实现显著增长。
BNPL服务商要想蓬勃发展,就需要更低的资本成本和数据渠道,以改善其信用承销能力。
普华永道的Wong指出,向服务不足的客户群体扩大服务范围可能会带来更大的信用风险,如果信用承销和还款控制措施跟不上,还可能导致更高的违约率。
她补充说:“因此,服务商面临的挑战并非普惠金融本身,而是在扩大用户群的同时,如何适当地管理风险并保持盈利能力——这是一个微妙的平衡过程。”
德勤的Mehrotra指出,需要更多数据来准确地对客户进行信用承销。
此外,还需要一个超越实体店的更广泛分销网络,而实体店正是BNPL服务商在繁荣时期所关注的重点。
咨询公司Momentum Works的创始人Li Jianggan表示,该地区的消费信贷市场机遇依然巨大。
“正在改变的是信贷业务的载体。它正日益被嵌入到大型消费和商业平台,或那些已经与用户建立了分销和交易关系的主要支付和电子钱包生态系统中。”
他补充说,成为生态系统的一部分,正是Grab为Atome Financial提供的机会。这笔交易也表明,独立的BNPL模式越来越难以大规模维持。
尽管Atome Financial已经通过从多家银行获得多项融资来巩固其资产负债表,但这(融入生态系统)仍然是必要的。这些融资包括今年1月由汇丰银行牵头的一笔3.45亿美元的增额银团贷款,以及2025年9月从菲律宾Maya Bank获得的4800万美元贷款。
该平台一直报告积极的财务数据。其报告称2025年营收增长80%,达到4.7亿美元。2025年的营业收入达到3.6亿美元,较2024年的2.36亿美元增长了52%。
该平台2025年处理的商品交易总额(GMV)超过40亿美元,较2024年的20亿美元增长了60%。
更大的平台,更广的覆盖
这笔交易对Grab和Atome Financial而言是互利共赢的。Grab历来将其贷款业务集中在平台上的司机和商家,在其1.38亿年度交易用户中,只有1%的人从其平台获得过贷款。
Smartkarma旗下私募市场研究机构pvtIQ的高级分析师Ben Lim表示,Atome将凭借其成熟的产品、信用承销能力和区域商户网络,填补Grab在消费信贷领域的空白。
他补充说:“Grab为(Atome Financial)带来了庞大的消费者生态系统和丰富的交易数据。”
这正是BNPL服务商所需要的两大优势。
Lim表示,与专注于印度尼西亚市场的Kredivo和Akulaku相比,Atome Financial的差异化优势在于其广泛的东南亚业务版图。
与有生态系统支持的竞争者相比,其对批发贷款的依赖也使其处于不利地位,因为这些竞争者可以通过其母公司旗下的数字银行存款获得更便宜的资本。
例如,由Sea旗下金融服务部门Monee运营的BNPL服务SPayLater,就可以利用其在新加坡、印度尼西亚和菲律宾的MariBank资源。
Lim说:“加入Grab可以帮助解决这两个限制,让Atome能够接触到更庞大的用户群、额外的数据以及Grab金融服务生态系统的更广泛资源。”
Momentum Works的Li指出,在东南亚的BNPL行业,独立的服务商最终可能不会被收购,但这项服务正日益成为更广泛的消费信贷业务中的一个产品。
如今,消费信贷也日益聚集在该地区的大型电子商务平台,或大型支付和电子钱包生态系统周围。
他补充说:“因此,独立的服务商需要与用户建立更广泛的金融关系,确保自己拥有持久的分销渠道,或者成为更大生态系统的一部分。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

OCBC sheds S$8 billion in value as shares close nearly 6% down; analysts cautious on banks
Deal between tycoon friends sparks scrutiny of Philippine power sector

