随着电动汽车在东南亚日益普及,Carsome进军电动汽车二手市场
电动汽车折旧速度超过传统汽车,该电子商务平台希望填补这一市场空白,以作为其下一增长战略。
本文由 AI 翻译,关键事实请以原文为准。
【吉隆坡讯】随着电动汽车(EVs)在东南亚的展厅中日益普及,其真正的考验在于售后。
马来西亚首家科技独角兽公司Carsome,如今旨在解决电动汽车市场的最大制约因素:不确定的转售价值和二手市场流动性不足。
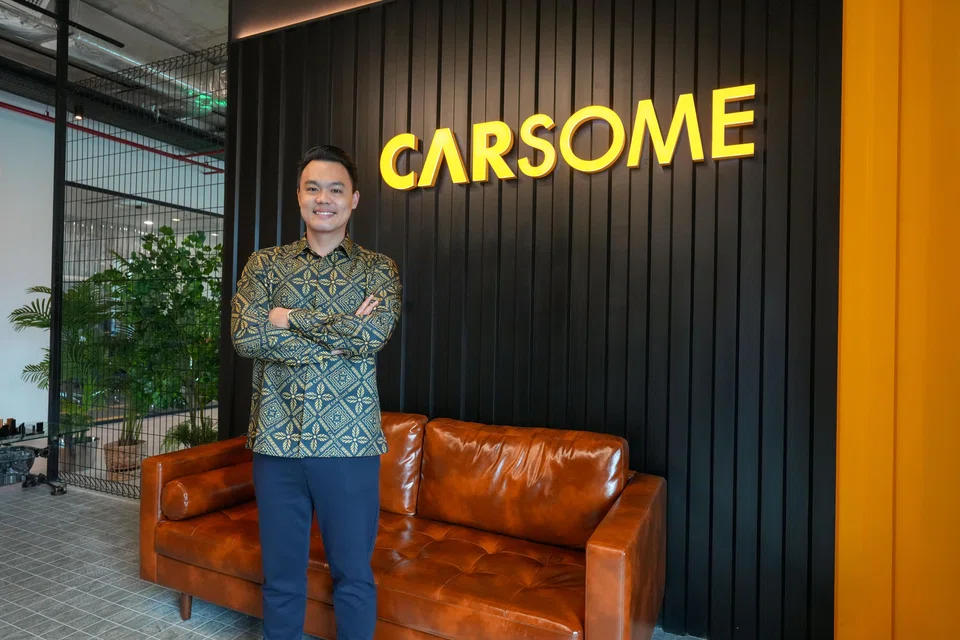
Carsome首席商务官Aaron Kee表示,真正的障碍不在于说服人们购买电动汽车,而在于确保车主在出售车辆时不会亏损过多,以免吓退下一代买家。
他告诉《商业时报》:“你最不希望看到的就是,买了一辆电动汽车,想卖的时候却发现市场缺乏流动性。如果二手转售市场行不通,电动汽车的普及就会停滞。”
填补这一空白是Carsome的下一个战略重点。这个二手车平台帮助提高了东南亚碎片化的二手车市场的流动性和价格透明度,业务遍及马来西亚、新加坡、印度尼西亚和泰国,设有超过120个实体店。
在其本土市场,Carsome是国家汽车制造商Proton新款e.MAS电动汽车的独家交易伙伴,其角色不仅限于交易,还深入到转售价值、以旧换新和二手市场定价等机制层面。
电动汽车二手市场面临新一轮压力测试
Kee表示,马来西亚的二手电动汽车市场仍处于起步阶段,并面临着在燃油车(ICE)领域中不那么明显的结构性挑战。
他观察到,电动汽车在最初三到五年内的折旧速度往往快于传统汽车,这反映了电池健康状况的不确定性、技术的快速进步,以及缺乏可比的二手电动汽车交易来为定价提供参考。
对品牌可靠性和使用寿命的担忧也影响了二手市场买家的信心。
新款电动汽车车型的竞争性定价压力加剧了这个问题。一级市场的激进降价会迅速侵蚀现有车辆的价值,使一些车主陷入负资产状态,并打消他们出售的念头。
Kee说:“这种不确定性影响了车辆的评估价值和二手电动汽车市场的成熟度。”
Carsome的内部研究显示,燃油车在最初三到五年内通常会损失约40%至50%的价值,而同期二手电动汽车的转售价值可能下滑高达60%至70%。
即便如此,Kee预计随着普及率的提高,情况会有所改善。他表示,更多的交易、更清晰的定价基准以及更完善的电池性能数据,应有助于逐步稳定剩余价值。
通过与汽车生产商和其他原始设备制造商直接合作,Carsome旨在拥车周期的早期阶段就统一协调定价、以旧换新机制和再营销策略,而不是在转售价值扭曲问题出现后再去修正。
为流动性而生
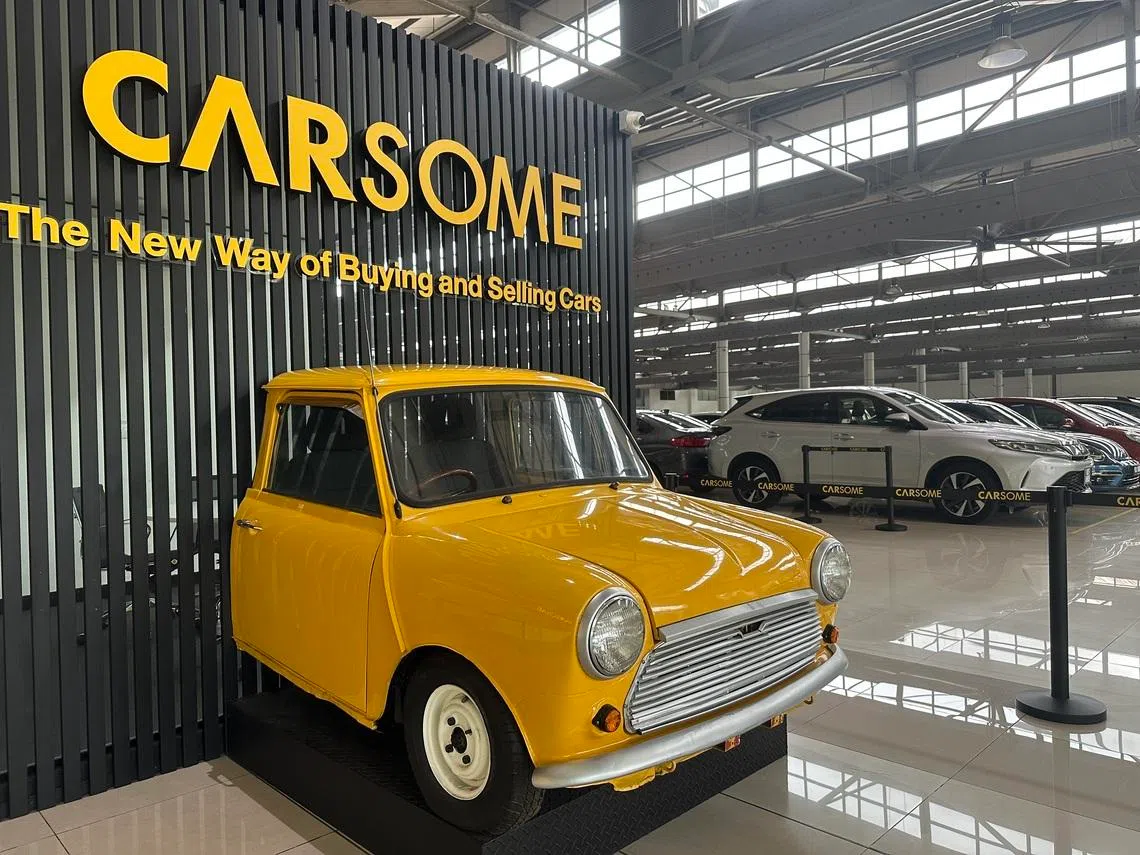
Kee表示,该集团的决定性成就在于认识到一个“碎片化、充满压力且不透明”的市场,并在一个原本毫无秩序的地方建立起结构。
36岁的Kee于2017年加入公司,是第115号员工,当时Carsome仅成立两年。他说:“那时,我们的使命非常单一:改变人们卖车的方式。”
Kee曾是一名股票分析师和特许金融分析师(CFA)持证人,他于2023年晋升为首席运营官,负责领导整个区域的供应链优化,之后于2024年3月调任现职。
Carsome由Eric Cheng和Teoh Jiun Ee于2015年创立,从一个汽车比价网站发展成为一个数据驱动的平台,改变了东南亚的二手车市场。
公司业务扩展到四个国家,将验车和所有权流程数字化,推出了人才培养和翻新计划,并在2022年的E轮融资后估值达到17亿美元。
超越一次性交易
Kee表示,虽然批发和零售交易仍然是收入的主要来源,但更深度的供应链整合蕴藏着巨大机遇。
转型始于零售。随着Carsome成长为该地区最大的二手车库存整合商,将部分库存分配给直接面向消费者的销售在战略上是合理的。
这催生了Carsome体验中心,其中包括位于雪兰莪州克拉那再也的PJ Automall旗舰店。
Kee将其2022年5月的开业视为一个转折点。这个占地10万平方英尺、展示超过200辆汽车的设施,是这家数字原生平台向线下迈出的大胆一步。
他回忆道:“开业第一天,我们就接到了一辆五年车龄的本田CRV的订单。我们既惊讶又兴奋。”
Carsome的盈利增长步伐正在加速。仅在2025年第三季度,该集团就创造了超过640万美元的税息折旧及摊销前利润(Ebitda),使其九个月的总额超过1500万美元——这已经超过其2024年全年调整后Ebitda的1050万美元。
速度的终点,是信任的起点
第一笔零售交易验证了比销量更重要的东西:品牌信任。Kee补充说:“卖给经销商主要看重的是速度和价格。而卖给消费者,则在于让他们安心。”
在一个长期存在信任赤字的市场中,Carsome开始通过提供罕见的保证来脱颖而出,包括14天退款承诺、无重大事故车辆认证,以及在这个饱受水淹车困扰的地区实行严格的“无水淹、无火烧”政策。
Kee说:“二手车行业一直声誉不佳。人们只关注销售,而不关心售后。我们正在做的,是向业界展示如何以一种更结构化、更值得信赖的方式来运营。”
汽车操作系统
随着集团掌握了交易过程的更多环节,相邻领域的空白变得不可避免,这促使Carsome演变为一个“汽车操作系统”。

买家需要融资和保险。经销商需要营运资金。员工需要培训。Carsome开始建立和收购垂直业务来填补这些空白。
在融资方面,战略约束是明确的。Kee说:“我们不是一家资产负债表型公司。”为了在不过度扩张自身资产负债表的情况下扩大Carsome Capital的规模,该集团于2025年初将49%的股份出售给日本消费金融公司JACCS,该公司是MUFG的子公司。
这家合资企业使这家初创公司得以接入更深厚的资金池和日本的信贷专业知识,而Carsome则贡献了其数据、技术和业务发起平台。
如今,该公司为其自身不到20%的零售交易提供融资,Kee称这留下了巨大的增长空间,因为更多的交易会创造更多的贷款需求。
他补充说,更广泛的融资渠道提高了买家的购买能力和经销商的库存周转率。
同样的逻辑也支撑着Carsome的保险分销、售后和培训业务。该集团的售后网络和Carsome学院仍处于早期但不断扩张的阶段。
内容和分类信息业务增加了另一个层面。Carsome在2022年对iCar Asia和WapCar的收购,带来了汽车媒体、列表信息和行为数据,这些数据直接注入集团的交易和融资渠道。
Kee将Carsome与一些竞争对手进行了鲜明对比。他说:“我们更受交易驱动。在规模化的基础上,我们再叠加融资和保险等辅助收入。而一些竞争对手从一开始就更侧重于辅助业务驱动。”
审慎的选择
马来西亚和新加坡合计贡献了约80%至85%的收入,其中马来西亚的贡献超过一半。新加坡市场尽管规模较小,但得益于高客单价,仍保持着强劲的韧性。
印度尼西亚和泰国仍具有战略意义,但由于高额的家庭债务和行业总量的疲软,公司正谨慎布局这些市场。
并非所有的扩张努力都得以持续。Kee表示,在认定菲律宾的税收制度与其他市场相比不利于其运营后,Carsome退出了这个作为概念验证的市场。
Kee表示,Carsome的重点是深化在现有市场的布局,扩建实体中心,并通过在定价、验车和呼叫中心运营中应用人工智能来提高生产力。