


印尼电子钱包提供商Dana推出面向外国人的服务,旨在拓展其生态系统
该公司现允许外国人将其信用卡绑定至电子钱包,这是其迈向国际化的一步
本文由 AI 翻译,关键事实请以原文为准。
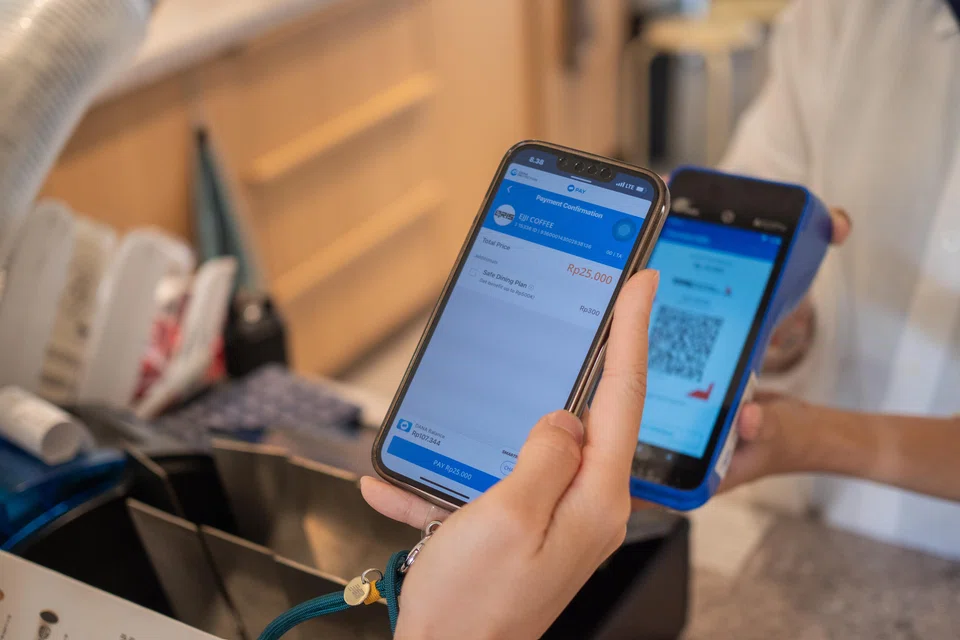
DANA正在加速其扩张战略,目前已将目标对准游客。现在,这些人士可以将其信用卡绑定到该电子钱包公司,从而通过印尼的统一二维码支付系统(QRIS)向微型、小型和中型商家付款。
作为印尼首家提供此项服务的大型电子钱包公司,Dana将此举视为其国内和区域扩张战略的下一步。
其首席创新官 Darrick Rochili 在近期的“新加坡金融科技节”上告诉《商业时报》:“此举有两大作用。它帮助海外用户在印尼轻松无缝地进行交易,同时也赋能商家接受来自外国人的付款。”
与所有电子钱包一样,Dana通过交易中积累的数据来盈利。这些数据帮助公司决定哪些商家或消费者有资格获得贷款、保险或投资等产品。
然而,与印尼其他主要电子钱包提供商不同,Dana并未与(例如)网约车和电子商务等有助于推动使用量的平台绑定。它也未与银行关联,而银行可能会借此机会将电子钱包用户升级为银行客户。
这意味着,为了增长其活跃用户群,Dana更加依赖其为消费者和商家提供的易用性。
Dana的主要支持者包括 Ant International 和印尼企业集团 Sinar Mas Group。
Rochili 说:“它是一种基础设施。你为每个人提供便利和渠道。”
该公司表示其拥有约2亿注册用户;一家第三方数据提供商估计其月度活跃用户数约为7500万。
这意味着在印尼2.865亿人口中,有70%的人拥有Dana账户,并且约有四分之一的国民是其活跃用户。公司的目标是最终覆盖整个印尼,并拥有约1.5亿活跃用户。
他说:“如果谈到盈利,支付业务本身其实并不赚钱。”
Dana仅向部分使用其交易服务的商家收取象征性费用,而消费者则享有一定次数的免费转账和充值服务。
但Dana可以通过向商家提供贷款来盈利。它需要从交易中收集数据,以计算贷款风险。
通过该应用扩展支付选项,将为商家接受Dana付款创造更大的使用场景。
Rochili 表示,例如,雅加达或巴厘岛以外的某些商家可能仍无法接受外国信用卡。允许外国人将其信用卡绑定到Dana,因此将为这些商家提供“一个接受付款和发展业务的机会”。
他补充说,此举也符合印尼的战略,即让巴厘岛以外地区的旅游业更加便利。
在印尼以外,Dana正努力在区域内获得认可;其电子钱包现在可以通过马来西亚、泰国或新加坡等国家各自的国家二维码支付系统进行使用。
Dana在日本、韩国和中国也达成了类似的协议。
因此,虽然前往印尼的外国人现在可以通过Dana电子钱包在印尼使用自己的信用卡,但未来Dana有机会将该服务扩展到印尼境外的Dana用户。这将为印尼境外的商家接受Dana付款创造更大的使用场景。
“这是一种便利性策略,作为我们增长的一部分,我们希望提供最佳体验。我们非常注重服务我们的终端客户,无论他们是商家还是出境用户。”Rochili 说。
TRENDING NOW

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

OCBC sheds S$8 billion in value as shares close nearly 6% down; analysts cautious on banks
Deal between tycoon friends sparks scrutiny of Philippine power sector

