


菲律宾电力巨头 First Gen 拒绝外国收购要约,计划投资高达26亿美元进行扩张
KKR 与 Barito Renewables 的收购提议揭示了估值差距,该集团优先发展可再生能源业务
本文由 AI 翻译,关键事实请以原文为准。
【马尼拉】在其母公司拒绝了美国私募股权公司 KKR 的股份收购提议,且集团本身也排除了向印度尼西亚 Barito Renewables 出售其地热部门的可能性后,菲律宾最大的独立发电商 First Gen 正积极推进一项计划,拟在未来五年内投资高达1600亿比索(约26亿美元)发展可再生能源。
First Gen 由 Lopez 家族通过其母公司 First Philippine Holdings (FPH) 控制。Lopez 家族是菲律宾一个源自伊洛伊洛省的显赫商业王朝,而 FPH 则在菲律宾证券交易所 (PSE) 上市。
尽管有外国公司提出的收购报价,对该集团及其可再生能源资产的估值远高于其股票市值,但市值超过650亿比索、在菲律宾证券交易所 (PSE) 股价为19比索的 First Gen 仍在加倍投入扩张。
分析师表示,近期的收购要约凸显了 First Gen 的公开市场估值倍数与区域投资者愿意为该平台股份支付的保费之间日益扩大的差距,尤其是在亚洲增长最快的清洁能源市场之一,投资者对其基荷地热资产的兴趣浓厚。
外部求购者
今年8月,KKR 提出以每股35比索的价格增持其在 First Gen 的股份,并对公众持股部分发起收购要约。
该报价较 First Gen 在8月13日(收购消息首次报道当日)的收盘价有25%的保费。
FPH 在一份股市披露中表示,任何直接或间接的控制权变更都将触发强制性收购要约,并且「应包含完全控制权保费,他们预计该保费不应低于其报价的30%,即每股约46比索」。
FPH 拒绝了 KKR 的提议,称其未能反映 First Gen 的「真实价值」。
KKR 于9月退出 First Gen,将其持有的全部19.9%经济股权(7.1586亿股普通股)以258亿比索(即每股36比索)的价格,出售给在开曼群岛注册的 Angsana Finance。该公司由总部位于新加坡和迪拜的另类投资管理公司 Gateway Partners 支持。
然而,由于 KKR 是直接从二级市场购得股份,且未与 FPH 签订任何股东协议,因此 Angsana Finance 将不持有任何董事会席位或治理权。
9月,First Gen 向菲律宾证券交易所 (PSE) 确认,尽管 Barito Renewables 提出了一份不具约束力的要约,对其地热部门能源开发公司 (Energy Development Corp, EDC) 的股权估值超过50亿美元,但公司并无计划出售该部门。
作为 Barito Pacific Group 的一部分,Barito Renewables 是唯一一家表示有兴趣收购 EDC 的公司。
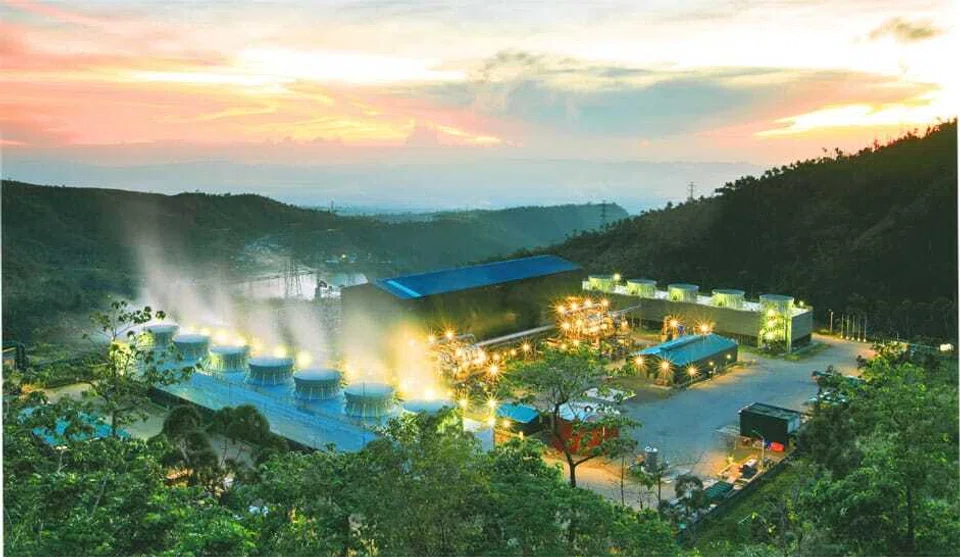
EDC 于2007年以585亿比索的价格从国家政府手中购得,现已成为菲律宾最大的100%可再生能源生产商,装机容量超过1480兆瓦 (MW)。
First Gen 并未削减其在这家地热巨头的股份,而是将其五年扩张预算的大部分用于加强地热(700亿比索)和水电项目(600亿比索),同时与印度尼西亚的金光集团 (Sinar Mas Group) 开展合伙业务,以在海外开发高达440兆瓦的地热产能。
用于国内地热资产的资本将用于升级莱特省的老化电厂,该省是 First Gen 核心基础设施的所在地,此次升级旨在增加至少200兆瓦的产能。
在9月24日的电力经济论坛上,First Gen 总裁兼首席运营官 Francis Giles Puno 表示:「如果我们能将我们的地热资源和专业知识与合适的基础设施、法规和市场设计相结合,地热将不仅仅是另一种可再生电力的来源。」
与此同时,水电扩张预算将用于1400兆瓦和600兆瓦抽水蓄能项目的初期工程,该项目是与菲律宾私营基础设施和能源集团 Prime Infrastructure Capital 的合伙业务。
First Gen 尚未透露该计划详细的债务-股权结构,但 Puno 表示,鉴于市场对其投资组合的浓厚兴趣,公司预计将利用投资者的需求来满足其资金需求。
「鉴于有这么多投资者,做到这一点并不困难,」他补充道。
收购要约凸显估值差距
First Gen 的交易价格存在大幅折让——市净率为0.28倍,远期市盈率约为4.3倍,这大约是亚洲可再生能源行业平均15.6倍的四分之一。
投资银行 China Bank Capital 的董事总经理 Juan Paolo Colet 认为,First Gen 持续的估值折让使得出售地热资产组合成为一种有吸引力的方式,既可以为股东释放现金,又可以将其重新部署到高回报的可再生能源项目中。
但卖方分析师强调,EDC 对 First Gen 的盈利状况而言不可或缺。
在更高的实现电价和电力销售增长的推动下,First Gen 在2026年上半年的收入同比增长73%,达到411亿比索。
在这六个月期间,EDC 旗下的地热、风能和太阳能资产贡献了 First Gen 合并总收入的73%。
2026年上半年,EDC(不包括水电业务)的应占经常性收益同比增长97%,达到38亿比索,而2025年同期为19亿比索。
Globalinks Securities and Stocks 的销售交易主管 Toby Allan Arce 表示,EDC 仍然是 First Gen 战略身份的「主要贡献者」。
他补充说,对 First Gen 而言,即便面对诱人的收购要约,保留 EDC 作为其首要的可再生能源平台,对股东也具有比套现更大的战略价值。
他警告说,剥离该公司将失去一个稳定的收入来源,除非管理层能够展示一个更具说服力的长期再投资计划。
资本部署优于套现
First Gen 的扩张正值菲律宾崛起成为亚太地区顶级清洁能源中心之际。
研究机构 BloombergNEF 的报告《Climatescope 2025》显示,在2024年清洁能源投资飙升57%至34亿美元后,菲律宾在全球新兴市场中排名第四,在亚太地区排名第二。
BloombergNEF 负责菲律宾和越南市场的首席分析师 Hanh Phan 将这一增长势头归因于政策的自由化。
「菲律宾拥有东南亚最自由化的电力市场之一,并已奠定坚实基础,成为一个对清洁能源投资具有吸引力的新兴市场,」她说道。
「在这些强有力政策的支持下,我们预计菲律宾的清洁电力市场将保持其强劲势头。」
该国对可再生能源项目实施竞争性拍卖和优先调度,BloombergNEF 认为这些政策对市场的吸引力至关重要。
First Gen 对其前景保持乐观。
Puno 表示:「如果菲律宾想要发展,我认为需要像 First Gen 或 EDC 这样的公司继续寻找方法,为地热及其他可再生能源的扩张创造价值。」






