


为时已晚,力度不足?马尼拉斥资十亿美元振兴步履维艰的电动汽车产业
起步晚和供应链不成熟,可能令菲律宾的电动汽车雄心受挫。
本文由 AI 翻译,关键事实请以原文为准。
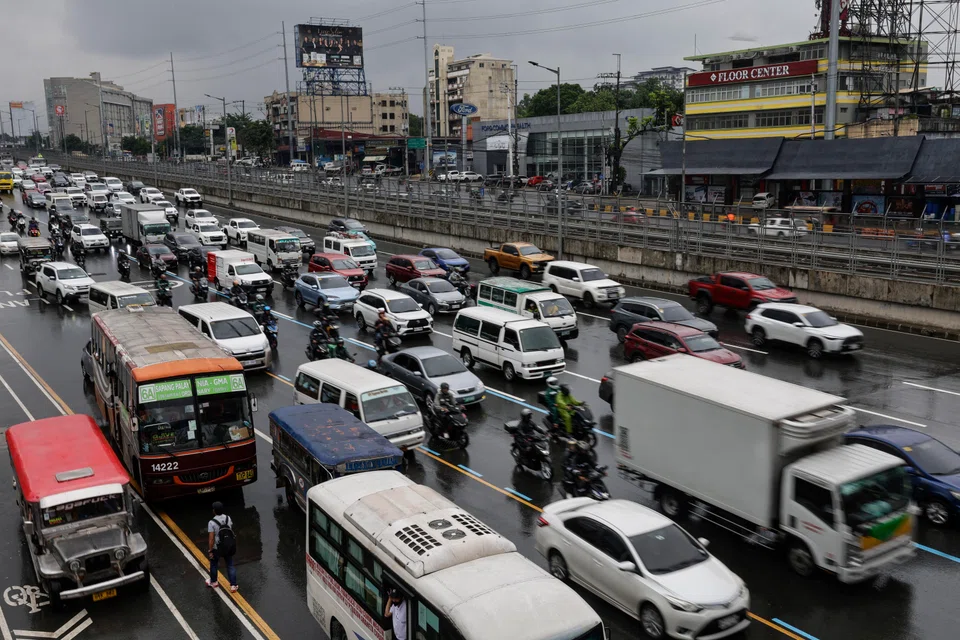
【马尼拉】在汽车组装领域落后数十年后,菲律宾正积极采取行动,推出一项激励计划,旨在为全球汽车制造商的高昂前期资本支出降低风险,以期打入东南亚的电动汽车(EV)制造业产业群领域。
总统 Ferdinand Marcos Jr 于7月29日签署了一项行政命令,推出电动汽车激励策略(Electric Vehicle Incentive Strategy,简称Evis)。这是一项总额600亿比索(约合10亿美元)的财政配套,旨在激励电动汽车制造商在菲律宾建立新工厂并实现更高的生产目标。
该计划有望提升菲律宾在与泰国、越南和印度尼西亚等工业巨头竞争中的地位。
但投资者关注的不仅是激励措施的规模,还有其交付的一致性。
对于电动汽车基础设施咨询公司 Zeee Green 的执行顾问 Jerreson Cabalde 而言,问题不再是菲律宾电动汽车市场是否会增长,而是“(该国)能否足够迅速地在适当的地点,并以商业上可持续的商业模式建立起合适的基础设施”。
根据市场研究公司 Mordor Intelligence 的数据,这项新政策出台之际,亚细安的电动汽车市场正准备加速增长,预计将从2025年的46亿美元增长到2031年的236亿美元。
Evis将以税务支付凭证的形式,为最多四款电动汽车车型提供每款高达150亿比索的财政支持,以帮助企业抵销所得税、增值税、消费税和进口关税。
要获得资格,公司必须投资至少50亿比索,或承诺在三年内实现年产1万辆的本地产量。

此举风险很高:随着电动汽车市场到2031年将增长五倍,马尼拉寄望于这些定向税收抵免能够抵消其区域竞争对手享有的30至40年的产业领先优势。
鉴于其制造业产业群生态系统脆弱、产业准备度得分低,且迄今只有一家公司承诺在本地进行组装,这个国家能否从一个电动汽车消费市场,转型成为一个可靠的制造业产业群中心?
能源部长 Sharon Garin 表示:“菲律宾不应只使用电动汽车,我们(也)应该制造它们。”她估计,国内生产可使每辆车的零售价降低多达20万比索。
行业专家质疑,马尼拉的战略是否提供了足够的财力以赶上那些最具主导地位的中心。
这项干预措施可能为时已晚,力度不足。
到目前为止,只有日本汽车制造商 Mitsubishi Motors Philippines 公开表示有意注册Evis。该公司此前宣布了一项70亿比索的计划,准备在2028年中期前,于其位于拉古纳省圣罗莎市的工厂组装混合动力电动汽车。该地是马尼拉大都会以南的主要工业中心,也是该国的汽车制造业产业群之都。
其他市场参与者仍持犹豫态度。
通过Ayala旗下的ACMobility占据了本地电动汽车市场70%份额的中国公司BYD,已选择不参与Evis计划下的本地组装。BYD Cars Philippines 的董事总经理 Bob Palanca 表示:“目前这不属于我们愿景的一部分。”
按销量计算,该国占主导地位的汽车制造商 Toyota Motor Philippines 也采取了谨慎的立场。尽管对参与Evis持开放态度,但丰田表示,任何决定都将取决于该计划的最终利益和本地供应链的经济状况。
脆弱的国内市场
新的激励措施所面对的工业基础,长期以来在成本和规模上都难以竞争。
即使在向电动化转型之前,菲律宾就一直在努力应对供应链瓶颈问题,这些瓶颈阻碍了其国内汽车生产能力。
菲律宾能源部在2023年的一份政策说明中表示,不成熟的零部件生态系统加上产量低,将导致本地制造的电动汽车比国外制造的替代品贵得多。
像 Yazaki-Torres Manufacturing 和 Asian Transmission 这样的企业在菲律宾生产零部件,但整车生产则交由拥有更成熟产能和市场份额的海外中心完成。
相比之下,被誉为“亚洲底特律”的泰国制造商所生产的汽车,其零部件有80%至90%是在本地制造的。
菲律宾汽车制造商商会表示,如果不如此过度依赖进口材料,他们可以将一辆整车的生产成本削减多达2000美元。
除此之外,菲律宾的工业电价位居亚洲最高之列,价格接近每千瓦时15比索。越南和印度尼西亚则提供补贴电价,大约是该价格的一半。
深层的产业差距
当与那些几十年前就开始建立汽车生态系统并已成熟的邻国相比时,这些国内的弱点被进一步放大。
泰国拥有多条电动汽车专用或具备生产能力的组装线,中国品牌在投资和产量方面处于领先地位。仅在2025年,该国就生产了70,914辆纯电动汽车,同比激增超过六倍。
印度尼西亚利用其庞大的镍储量,吸引了价值3.46亿美元的本地化组装和供应链承诺,并保持着年产超过15万辆电动汽车的能力。
与此同时,越南通过其本土品牌 VinFast 每年生产约20万辆电动汽车。
与其邻国不同,菲律宾仍然严重依赖进口的整车(completely built-up units)。
在普华永道(PwC)的《2025年亚细安六国电动化准备度》(Asean-6 eReadiness 2025)报告中,菲律宾得分最低。该报告审视了关键区域市场的电动汽车采用速度和规模等因素,其中菲律宾在供应链(1.8分)和基础设施准备度(1.1分)方面的评分尤其薄弱。
寻找自身定位
一些分析师认为,马尼拉的最佳策略不是复制其竞争对手,而是在区域价值链中为自己定义一个新角色。
管理咨询公司 Arthur D Little 东南亚公司的负责人 Akshay Prasad 表示:“菲律宾可以开辟一个战略性的利基市场,成为商用和轻型电动汽车组装的区域中心,同时利用其作为世界最大镍生产国之一的地位。”
Prasad 表示,菲律宾可以在镍到电池的价值链中将自己定位为中游加工商,从而为正极材料工厂吸引10亿至20亿美元的外国直接投资。
这种转变的早期迹象正在出现。澳大利亚的 StB Giga Factory 最近在该国开设了第一家电动汽车电池厂,该厂位于丹辘省的新克拉克市——一个由政府开发的智慧城市和高科技制造业产业群区,位于马尼拉以北100公里处。其目标是到2030年实现两吉瓦时(gigawatt-hours)的年产量。
需求激增,但障碍仍在
尽管供应方进展缓慢,但国内市场的需求增长速度超出许多人的预期,这在很大程度上是由于全球燃料成本高昂。
在2026年上半年,菲律宾的电动汽车销量同比增长132.7%,达到31,381辆,而传统内燃机汽车的销量则下降了11.4%。
菲律宾电动汽车社区的创始人和主席 Enrique Severino 表示:“根据我自己的经验,就总拥有成本而言……我每公里的花费仅为一到两比索多一点,而内燃机汽车的成本约为七到八比索。”
但仅靠不断上涨的燃料价格和相对较低的运营成本,可能不足以克服普及的障碍。
电动出行咨询公司 WeBeliev 的创始人 Abhishek Sinha 表示:“强制转向新能源汽车,给那些本已在生活成本危机中挣扎的中低收入消费者带来了不成比例的负担,他们还要去购买昂贵的新电动汽车。”
他补充道:“消费者了解潜在的节省……但他们仍然持怀疑态度,因为三大挑战依然存在——即充电基础设施、维修便利性(尤其是电池)以及转售价值。”






