油价飙升拖累亚洲货币走低,美联储政策路径与中东局势为未来主要风险
但分析师称,能源价格不太可能长期决定该区域的货币走势
本文由 AI 翻译,关键事实请以原文为准。
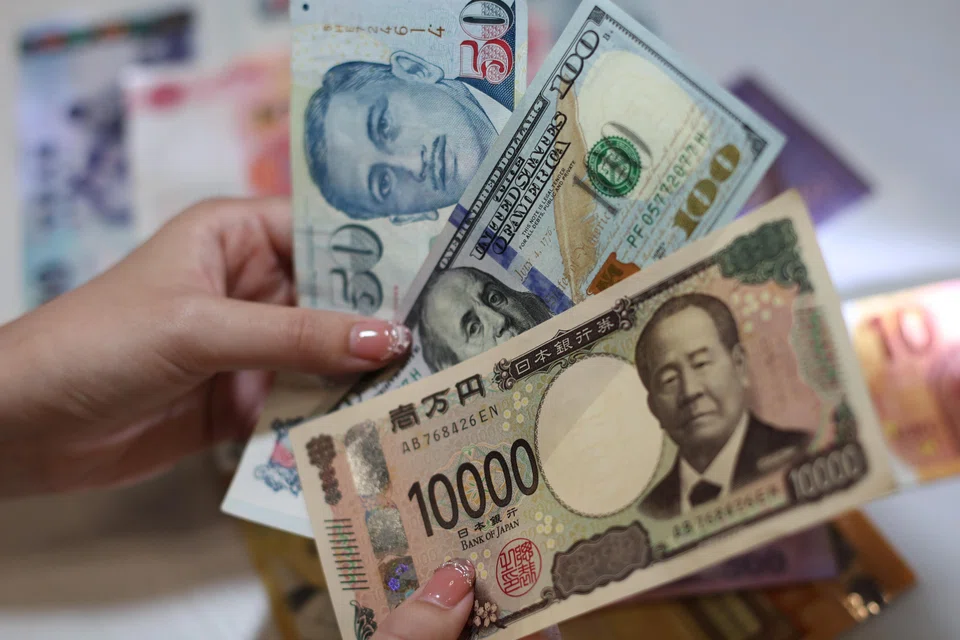
【新加坡】随着中东紧张局势升级、油价飙升,以及投资者寻求美元作为避险资产,过去一周主要亚洲货币兑美元汇率被推低。
然而,分析师表示,能源价格——这场涉及伊朗、美国和以色列的冲突影响全球经济的主要传导渠道——不太可能长期决定该区域的货币走势。
S&P Global Ratings 的高级经济学家 Vishrut Rana 表示:“除非冲击是严重且持续的,否则我们预计能源价格不会影响该区域的中期货币路径。”
他补充说,相反,汇率可能继续受到结构性因素的驱动,包括美元的广泛走势、结构性经常账户余额、投资流动和经济增长。
Maybank 外汇研究主管 Saktiandi Supaat 表示,该行的基准情景仍然“假设今年上半年美元将温和走软,而亚洲货币之间的分化将加大,具体取决于各国的国内基本面”。
他表示,区域货币的前景可能取决于三个关键因素:中东冲突和能源价格的走向、美国联邦储备局(简称美联储)的政策路径,以及亚洲各国央行的应对措施。
他补充说:“如果地缘政治局势降温,油价回落,那么当前计入美元的风险溢价可能会消退,这将对亚洲货币构成支撑。”
“同样,若有更明确的证据显示美国通胀放缓或增长减弱,可能会促使(美联储)更早或更大幅度地降息,这也会减弱美元的强势。”
自2月28日美国和以色列袭击伊朗境内目标,引发一场波及整个海湾地区的冲突以来,美元兑多数主要货币已走强。
在过去五天里,衡量美元兑一篮子六种主要货币汇率的美元指数上涨1.4%,至98.96,扭转了早前的跌势,使其年初至今的涨幅达到0.7%。
同期,新加坡元兑美元下跌了1.1%。
其他主要亚细安货币也已走弱,包括马来西亚林吉特(下跌1.3%)、泰铢(下跌1.6%)、菲律宾比索(下跌1.6%)、印尼盾(下跌0.8%)和越南盾(下跌0.3%)。
在亚洲其他地区,印度卢比(下跌0.7%)、日元(下跌0.7%)和韩元(下跌2.9%)也出现下跌。
Saktiandi 指出,韩元更大幅度的下跌反映了其对全球风险周期和科技股的敏感性,这使其在市场波动性上升时尤其脆弱。
与此同时,布伦特原油价格攀升17.2%,至每桶82.93美元,部分原因是市场担心全球约20%原油供应所途经的霍尔木兹海峡可能会因冲突而受到干扰。
美元走强与石油冲击
亚洲外汇汇率的压力源于两大力量:一是避险需求和对美联储降息预期转变所驱动的美元走强;二是油价上涨导致该区域贸易条件恶化。
Saktiandi 表示:“地缘政治冲突推高了能源价格,加剧了通胀风险,这进而导致市场降低了对美联储近期放松政策的预期。这为美元提供了广泛支撑。”
“与此同时,许多亚洲经济体是能源净进口国,因此原油价格上涨实际上构成了对该区域的负向收入转移。这通常会对货币构成压力。”
华侨银行(OCBC)外汇策略师 Christopher Wong 指出,从历史上看,此类冲击对外汇的影响在整个区域内并不一致。
回归分析显示,印尼盾、菲律宾比索和韩元“往往更脆弱”,因为在油价上涨和全球波动性增加时,这些货币都会走弱。
Wong 表示,新元和林吉特等其他货币“表现出更均衡的风险敞口”。鉴于马来西亚作为商品出口国的定位,林吉特可以从油价上涨中受益,而新元在历史上一直是区域内更具防御性的货币。
即便如此,外汇走势的持续性往往较少取决于最初的油价飙升,而更多地取决于供应中断是否会长期持续。
未来主要风险
分析师称,亚洲货币面临的主要风险在于地缘政治冲击的持续时间和规模。
Wong 表示:“如果中东紧张局势缓和,供应中断的风险减小,石油风险溢价可能迅速消退。在这种情况下,随着风险情绪企稳,一些较高beta值的亚洲货币近期的疲软走势可能逆转。”较高beta值的货币指那些波动性和敏感性更大的货币。
他补充说:“相反,如果冲突升级并开始实质性地扰乱霍尔木兹海峡的生产或航运,油价可能会在更长时间内保持高位。”
“持续的供应冲击将加剧通胀压力,并可能对能源净进口国的货币构成更持续的压力。”
Saktiandi 表示,其他下行风险包括航运成本持续上涨,或能源价格上涨导致美国通胀再度加速,这可能会推迟美联储的降息时机,并使美国国债收益率保持高位。
“最后,由股票或信贷市场引发的更深层次的全球性避险事件,可能会对韩元、印尼盾和泰铢等较高beta值的亚洲货币构成更沉重的压力。”