

第186期:星展银行采取系统性方法减少排放;家族企业治理审查时机成熟
本周ESG动态:新加坡银行称无法独自洗牙脱碳;《企业治理准则》审查中显现家族企业的特殊需求
本文由 AI 翻译,关键事实请以原文为准。
可持续金融
星展银行借助生态系统解决顽固排放问题
新加坡最大的银行在气候行动上传达了一个信息:人人有责,共同参与。
在本周发布的2025年可持续发展报告中,DBS直面了其在创造积极气候影响方面的能力局限。
在题为“重塑全球气候行动对话”的章节中,星展银行指出,尽管“在气候相关风险管理框架、净零战略和报告方面取得了重大进展”,但这些进展本身未能以速度和洗牙的方式实现现实世界中的减排。
星展银行将这一困境归因于一个事实,即便是拥有宏伟脱碳目标的公司和机构,也都在相互关联、相互依赖的价值链中运营。
“要加速脱碳,我们需要在全系统层面促进合作,”星展银行写道。“没有人能独自应对这一挑战。”
在大多数方面,星展银行报告了其在发展可持续金融业务和降低主要融资排放方面取得的进展。
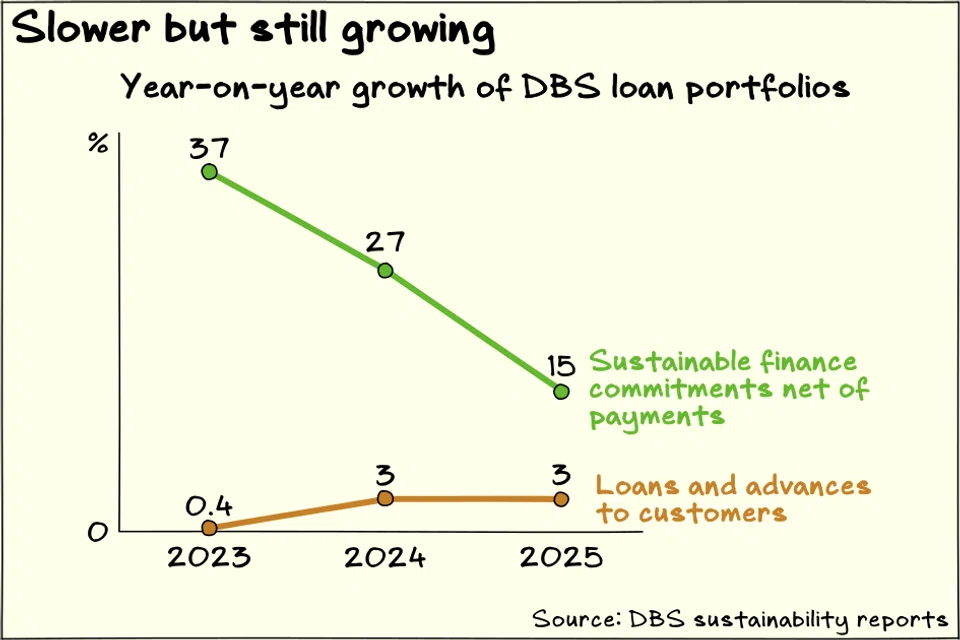
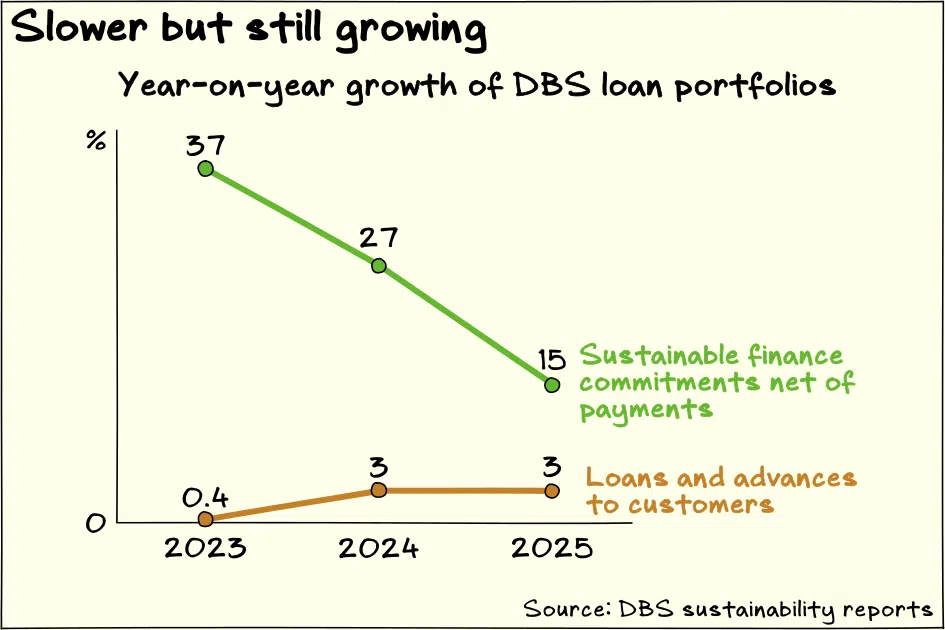
截至2025年底,该银行已承诺的可持续融资(扣除还款后)净额为1020亿新元,较一年前的890亿新元增长近15%。尽管增速低于2024年27%的增幅,但可持续金融仍是该行增长最快的业务板块之一。2025年,星展银行向客户提供的贷款和垫款总额增长了略超3%,达到4450亿新元。
星展银行报告称,在其追踪的七个行业中,有五个行业——电力、石油和天然气、汽车、航空和房地产——的融资排放在实现中期目标方面正按计划进行。
但在航空业以及其余两个行业——钢铁和航运业——该行强调了其他行业利益相关者需要加紧努力。
关于航空业,星展银行表示:“为实现我们2030年的中期目标,需要强有力的合作和生态系统支持。”
关于钢铁业:“该行业面临根深蒂固的技术和政策壁垒,单靠银行难以推动其转型。”
关于航运业:“该行业的脱碳取决于能源和海事部门的协同行动、强有力的政策支持,以及对生产、燃料加注基础设施和新船设计的投资。”
因此,星展银行正在采取一种全生态系统的方法来应对这些棘手的挑战。例如,在航空领域,星展银行加入了由世界经济论坛和淡马锡 (Temasek) 支持的气候投资平台 GenZero 发起的多方利益相关者倡议“绿色燃料前行”(Green Fuel Forward)。在航运领域,星展银行与荷兰国际集团 (ING)、日本开发银行 (Development Bank of Japan)、AIM Horizon Investments 和全球海事脱碳中心 (Global Centre for Maritime Decarbonisation) 合作,为一个船舶改造基金筹集了3500万美元的承诺资金。
生态系统战略是解决脱碳这一复杂问题的有力方式。在系统层面解决脱碳问题可以提高成功几率,因为该过程通常能协调多个股东,并且解决方案可以更全面。但是,将各利益相关方聚集到一起只是第一步,尽管这是关键的一步。
要让利益相关者达成一致,解决方案的公平性至关重要。
印尼的“公正能源转型合伙业务”(Just Energy Transition Partnership, JETP) 协议就是一个很好的例子。该协议汇集了发达国家的公共和私人融资承诺,旨在资助印尼燃煤电厂的提前退役。尽管经过了广泛的谈判,并有许多非营利组织、咨询公司和投资者参与,但一个进展最深入的计划项目最终被印尼取消,使该计划的未来充满了不确定性。
在最近的一篇评论文章中,华侨银行 (OCBC) 可持续发展负责人 Mike Ng 讨论了洗牙提前淘汰燃煤电厂的困难。Ng 认为,当前的方法在“财务上不平衡”,因为它们将大部分经济负担压在了国家公用事业公司身上。
Ng 以2000年代初期 Paiton 燃煤电厂的债务重组为例,表示重组之所以成功,是因为各方都同意做出让步以维持项目的可行性。国家公用事业公司接受了更长的购电协议期限,股东接受了较低的回报,贷款方也调整了贷款条款。
“原则很简单:共同牺牲以维护长期价值,”Ng 写道。
利益相关者也必须目标一致。
例如,在债务重组中,如果交易失败,人人都会受损,因此有强烈的动机去同意更公平地分担痛苦。但在脱碳问题上,如果达不成协议就意味着回归现状,那么现有企业通常没有让步的必要。
或许,解决脱碳问题的另一个关键在于,那些拥有杠杆、能够推动气候行动朝正确方向发展的利益相关者应当善用这些杠杆。政策制定者应激励积极行动,抑制无所作为。征收碳税。取消化石燃料津贴。
银行和投资者也需要加紧努力。他们需要对企业提出更高要求,并且只向致力于脱碳的企业投放资本。
公司治理
治理准则审查中的家族事宜
新加坡正在进行的《企业治理准则》审查,是加强家族控股公司治理实践的一个契机。
正如新加坡金融管理局 (Monetary Authority of Singapore) 局长 Chia Der Jiun 所解释的,此次审查侧重于两个角度。首先是该准则如何能更好地强调董事会在创造股东价值和投资者沟通方面的作用。这与旨在提振新加坡股市兴趣的更广泛努力是一致的。
第二个角度是研究如何加强关于企业文化、董事会效能和风险管理的条款。
除审查之外,新加坡交易所也在考虑实施与股东价值相关的强制性披露,例如股息政策、投资者关系政策以及薪酬与价值创造之间的联系。
当家族与少数股东之间存在利益冲突时,许多家族控股企业在上述公司治理的多个方面都面临表现不佳的风险。在许多亚洲家族控股企业中尤其如此,这些企业的管理和继承控制权很大程度上仍在家族内部决定,而正式的家族治理结构和外部人才很少被利用。
一些治理问题是家族控股企业所特有的。首先是利润拔牙的风险,例如当一家企业雇佣了过多的家族成员或给予他们过高的薪酬,或两者兼有。
例如,由治理专家 Mak Yuen Teen 教授领导的独立公司研究机构 Corporate Monitor 最近发布了一份关于房地产投资集团 Hong Fok Corp 家族成员薪酬的报告。报告发现,Hong Fok 控股方 Cheong 家族的六名成员位列公司薪酬最高的十名员工之中,他们在2024年总共拿走了公司收入的16%。该机构还发现,尽管业务表现不佳,但同为家族成员的 Hong Fok 联席首席执行官的薪酬在行业同行中名列前茅。
另一个重大风险是家族冲突蔓延至公司。2025年,城市发展有限公司 (CDL) 执行主席 Kwek Leng Beng 与首席执行官 Sherman Kwek——前者是后者的父亲——之间的争斗引发了一场诉讼和双方对不当行为的指控。双方最终和解,但在此之前,这家房地产集团的领导层裂痕已经暴露。
家族控股企业的第三个风险在于继承问题,家族成员可能不是关键领导职位的最佳候选人,或者外部经理人难以被家族接纳。在 CDL 事件最激烈时,老 Kwek 曾试图罢免其子的首席执行官职位,并对 Sherman Kwek 的表现提出质疑。
有理由认为,对于在新加坡上市、且潜藏着类似 Hong Fok 和 CDL 风险的家族控股企业,其治理可以也应该得到加强。对于这类企业,独立董事的角色尤其需要被审视,因为他们是防范这些家族相关风险最重要的保障之一。
此次审查的重点领域——股东价值、企业文化、董事会效能和风险管理——都与家族控股企业尤其相关,并为解决市场中的治理差距提供了一个及时的机会。
其他ESG相关阅读
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Could stablecoins be the future of money?
ST Engineering opens tech-focused aircraft maintenance facility in Changi; to create over 500 jobs

