

盲目涌入新加坡建筑业热潮,部分投资者或将血本无归
现在入场的投资者,不再是投资于行业热潮,而是在押注这些公司的成本管理能力
本文由 AI 翻译,关键事实请以原文为准。
多年来,新加坡建筑业一直是本地股市中众所周知的“丑小鸭”——这是一个混乱且利润率低的行业,饱受劳动力短缺、原材料成本波动以及疫情期间项目延误的持续影响所困扰。
因此,投资者很自然地更青睐银行股的稳定股息,或是新加坡上市房地产投资信托(S-Reits)的防御性吸引力。
但如今再看市场表现,情况已发生巨变,其转变速度之快犹如高速运转的起重机。
去年,三家与建筑相关的公司跻身新加坡市场十大涨幅股之列,其惊人的回报率将银行股和新加坡上市房地产投资信托远远甩在身后。
新加坡领先的建筑商 Soilbuild Construction Group 的股价飙升了344.7%,而土木工程服务提供商 OKP 和 Huationg Global 则分别上涨了290.8%和262.4%。
在2025年,还有大量其他建筑和工程相关公司的市值也翻了一倍以上。其中包括 Global Resource Construction (259.3%)、 Hiap Seng Industries (214.3%)、 Ever Glory United (178.6%)、 Hor Kew Corporation (168.8%)、 Hong Leong Asia (163.7%),以及 Pan-United Corporation (109%)。
相比之下,基准的海峡时报指数上涨了22.7%,而新加坡上市房地产投资信托则上涨了11%。
进入2026年2月,即使海峡时报指数正试探其历史高点,建筑股依旧持续飙升。
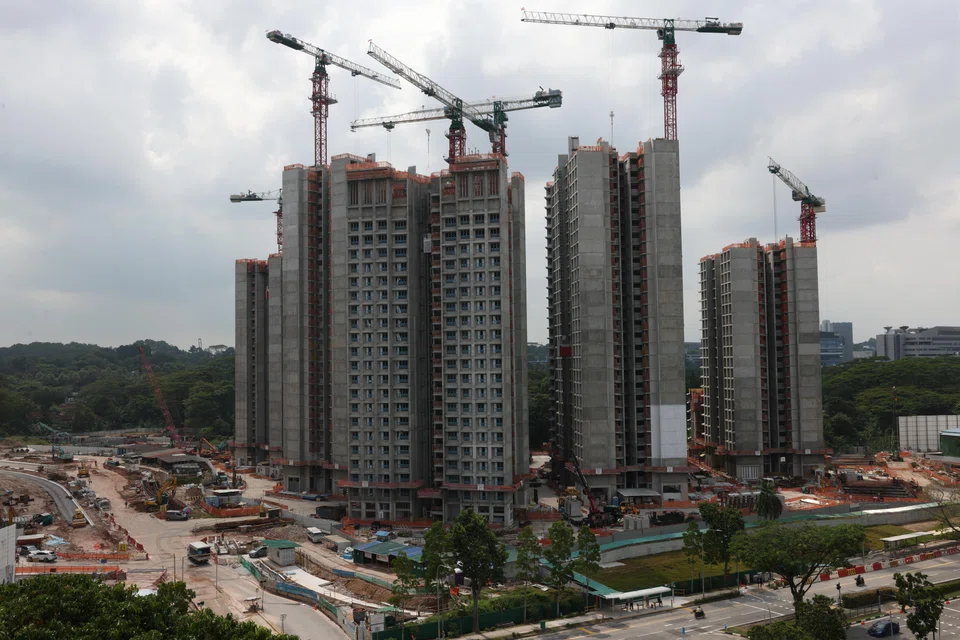
这不仅仅是散户寻找下一只仙股的投机性“拉盘”;这是一次由创纪录的530亿新元合同储备,以及樟宜机场第五航站楼和滨海湾金沙扩建项目巨大吸引力所驱动的基本面重新估值。
然而,正如任何工地管工都会告诉你的那样,楼建得越高,就越要担心风的影响。虽然一些建筑股的涨幅令人陶醉,但“轻松赚钱”的阶段可能已经过去。
巩固收益
然而,市场观察人士认为,只要选对股票,就仍有上涨空间。
随着钢铁和混凝土价格趋于稳定,以及政府的股权市场发展计划为本地市场注入新的流动性,分析师认为,对于愿意将目光投向三大银行之外的投资者而言,一些股票有望成为“阿尔法”收益的来源。
以建材供应商 Hong Leong Asia 和混凝土制造商 Pan-United Corp 为例。
毕竟,当新加坡建设局 (建设局) 预测需求高达530亿新元时,这不仅仅是一个数字——它为 Hong Leong Asia 和 Pan-United 生产的混凝土和骨料提供了有保障的订单。
此外,还有像 Soilbuild Construction 和钢筋解决方案提供商 BRC Asia 这样的中型股中的“隐藏瑰宝”。
在 SAC Capital 股票研究主管 Matthias Chan 等分析师看来,去年股价已大幅上涨的 Soilbuild 仍有上涨潜力。
首先,随着政府承诺在2025年至2027年间推出5万5000个预购组屋(BTO)单位,该公司将成为这项积极的公共住房发展计划的主要受益者。
2026年,建屋发展局(HDB)将推出约1万9600个预购组屋单位,其中约4000个单位的等候时间将缩短至三年以下。
Chan 认为,这“需要快速、可扩展的施工方法”——而这正是 Soilbuild 的优势所在。
他表示:“Soilbuild 专有的预制和预构件技术能力,对于满足这些更紧迫的交付期限和实现‘更短的等候时间’至关重要。”
他补充道:“此外,预测介于470亿新元至530亿新元的建筑需求,为其主要的建筑业务部门创造了大量招标机会,尤其是在其拥有成熟专业知识的机构和工业领域。”
与此同时,CGS International 的分析师 Natalie Ong 预计,得益于其强劲的订单,Soilbuild 将迎来一轮重新估值。
她表示:“展望未来,我们预计经营杠杆将带来利润率的进一步扩张,加上来自内部工业项目和预购组屋预制构件的强劲订单增长,将支持公司在2026财年和2027财年实现双位数的每股收益增长。”
Soilbuild 于周三(2月11日)宣布,自年初以来已获得价值1.58亿新元的新合同,使其总订单额达到10.7亿新元。
这些新赢得的合同包括位于实里达西(Seletar West)的一座八层工厂的建筑合同,以及为红山(Redhill)的一个建屋局项目和位于大士(Tuas)的一个宿舍项目供应和交付预制构件的预制和预构件合同。
在向交易所提交的文件中,Soilbuild 首席执行官 Lim Han Ren 表示,集团仍然“专注于高效地执行其现有项目”。
事实上,市场正从预期阶段转向执行阶段,关注点必须从纯粹的增长转向盈利质量。
对于精明的投资者而言,行业基础是稳固的,但估值的脚手架已经搭得有点高了。现在或许是时候停止追涨,转而开始关注项目进展报告了。
请记住:如果您现在入场,您不再是投资于这股热潮本身——而是在押注这些公司能够比过去二十年更好地管理其成本。






