

水泥行业“撞墙”,辉煌难再
价格跌至十年新低,而工厂的过剩产能已超过需求的两倍。
本文由 AI 翻译,关键事实请以原文为准。
对现代文明而言,最重要的商品是什么?一个很有说服力的论点是,答案并非我们通常想到的石油、天然气、铜、铁矿石或黄金,而是一种无处不在、却鲜少引起金融市场关注的东西:混凝土。
它是除水之外,我们使用量最大的物质,每年的浇筑量在250亿至300亿公吨之间。这大约是我们开采的所有煤炭总量的三倍。
它也是全球碳足迹的主要贡献者之一。水泥——这种将混凝土粘合在一起、由经煅烧的石灰石和粘土制成的关键矿物胶凝材料——其产生的排放量约占我们年度总排放量的8%。
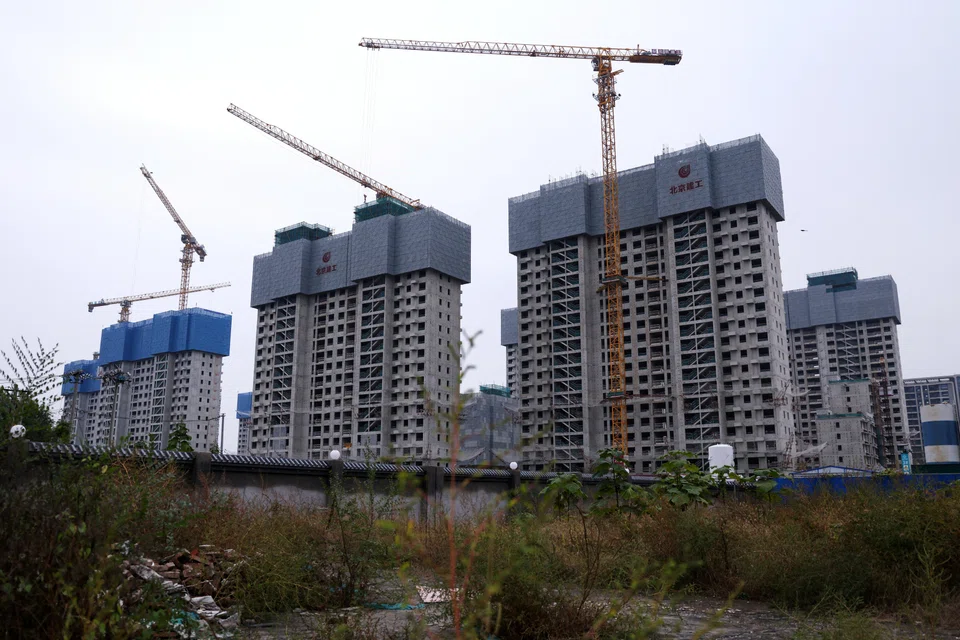
然而,眼下正在发生一些引人注目的变化。在经历了数十年的增长后,水泥消费量已遭遇瓶颈。我们可能永远无法回到2021年创下的44亿公吨产量峰值,即便印度、东南亚和非洲仍在持续进行工业化和城市化。三十年来,中国一直是全球水泥市场的驱动力,其产量至今仍占全球近一半。但这股繁荣如今已确确实实地结束了,而且未来还将进一步下滑。
根据周一(1月19日)发布的数据,自2020年以来,产量已下滑近30%。信用评级公司CSCI Pengyuan预计,到2026年,水泥产量将连续第六年下降。
目前价格处于十年来的最低水平,而工厂的过剩产能已超过需求的两倍。尽管市场经常预测行情即将触底,但作为一项关键的先行指标,截至12月份的新开工商业建筑面积已降至2003年以来的最低点。然而,中国目前的水泥产量仍是那时的近两倍。
如果这只是房地产市场崩盘带来的一次性影响,或许可以预期市场最终会自行修正。但水泥行业的情况并非如此。对于大多数大宗商品——例如能源、铜或塑料——其消费量会随着收入的增长而持续上升,然后在达到发达经济体水平时进入平台期。
然而,一旦一个国家实现工业化,水泥的消费量就会断崖式下跌。人均水泥排放量——可作为产量的良好替代指标——在高收入的英国与低收入的布基纳法索和叙利亚大致相当。而阿尔巴尼亚和柬埔寨的人均排放量大约是美国的三倍。
即便按这些标准衡量,中国的建设热潮也具有非同寻常的水泥密集度。在2014年的顶峰时期,中国的人均年消费量约为1.8吨,而美国仅为0.25吨。
按目前水平,中国的人均消费量仍约为1.2吨,除沙特阿拉伯外,高于任何其他主要经济体,并且是全球平均水平的四倍。
未来几年这个数字将走向何方?它不太可能迅速降至高收入国家的低水平。因为基础设施建设作为北京方面进行经济管理的重要工具,这种情况不会被允许发生。
此外,与欧洲和北美相比,中国拥有更多的高层建筑和地震多发区,因此整个经济体的水泥密集度更高也属正常。我们无法预测,从中长期来看,政府的刺激措施将在多大程度上扭曲这一局面。
尽管如此,这样一个庞大市场即使出现相对温和的下滑,也会产生巨大影响。如果在当前至2030年间,人均消费量的年均降幅从过去五年的6%放缓至4%,届时中国的人均消费水平仍将是地震活跃的日本的近三倍。总产量将下降20%,约合3.5亿吨。
没有任何其他国家能够填补如此巨大的缺口。埃及、印度尼西亚、土耳其和越南等国的增长量可能分别在500万至1000万吨的级别,而印度的增长量可能达到约4000万至5000万吨。
这是个好消息,因为我们在清理水泥行业碳足迹方面的努力一直进展缓慢。每生产一吨水泥,会向大气中释放约0.8吨二氧化碳——与金属和塑料相比不算太多,但考虑到我们生产的巨大体量,这个数字就非常庞大了。通过在混凝土混合物中添加火山灰,或来自钢铁生产和燃煤发电的废料等技术性修复手段,可能只会将排放量减少5%到10%。
碳捕获与封存是个好主意,但在现实中却鲜有应用。此外,最有可能采取此类措施的国家,往往是那些混凝土消费量本已在下降的富裕国家。它们对全局的影响充其量是微乎其微。
消费量的骤降可能是我们清理这个行业的最佳希望。幸运的是,这是通过经济发展和工业化这些不可避免的进程而发生的。
水泥行业的黄金时代已经过去。它的未来已然在崩塌。BLOOMBERG
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Philippine power giant First Gen rebuffs foreign offers, plans up to US$2.6 billion in expansion

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
The line between public servants and private property

