尽管房地产调控和法规抑制租赁市场,共享居住运营商仍有望蓬勃发展
共享居住运营商提供了一种投资房地产并从租金收入中获益的途径,且无需应对中短期住宿的限制。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】过去,购买一处投资性房产并通过出租来创造被动收入,曾是一件稳赚不赔的事。
然而,私人住宅和建屋发展局(Housing & Development Board)组屋存在短租限制——因此没有“爱彼迎(Airbnb)”这样的选择。
此外,诸如额外买家印花税等房地产降温措施,也让投资者在购置投资性房产以期通过租金或资本增值创造收入时三思而后行。
此外,租金价格的涨势也一直在放缓。
市区重建局(URA)于1月23日宣布,2025年第四季度私人住宅租金下跌了0.5%,而上一季度的涨幅为1.2%。
2025年全年,私人住宅租金上涨了1.9%,而2024年则为下跌1.9%。
Knight Frank新加坡研究部主管Leonard Tay预计,今年的租金增长将“保持温和”,增长率约在1%至3%之间。
然而,他警告称,由于就业市场的不确定性以及对生活成本上升的担忧可能会降低新加坡对外国专业人士的吸引力,房东们在租赁市场上“日益谨慎并采取守势”。这些外国专业人士是租赁市场的重要组成部分。
需要明确的是,这些房地产措施和相关限制是非常必要的——尽管对投资者而言并非利好。
如果有一种投资房地产并从租金收入中获益的途径,且无需应对中短期住宿的限制,那该多好。
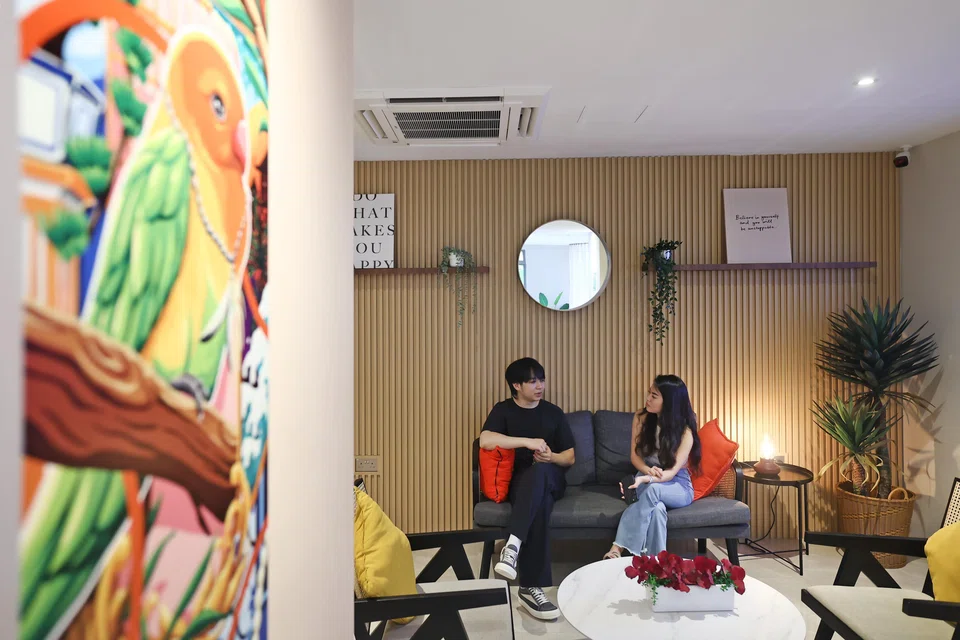
看来,这样的途径是存在的。这或许能部分解释市场为何对共享居住领域的几家新上市公司如此兴奋。
本周早些时候,KGI Securities Singapore和Tickrs Financial Singapore这两家研究机构开始覆盖The Assembly Place——甚至在这家社区生活运营商于1月23日在凯利板(Catalist board)敲锣上市之前。
除了共享居住业务,该公司还经营酒店、服务式公寓、学生宿舍、外籍医疗专业人员住宿以及跨代同居设施。
KGI给予The Assembly Place“跑赢大市”评级,目标价为0.35新元;而Tickrs则给出“买入”建议,目标价为0.34新元。
不过,这些分析师可能很快就需要修改他们的报告了。
The Assembly Place的股价在开盘时迅速冲高至0.31新元,较其每股0.23新元的首次公开募股(IPO)价格高出约34.8%,最终在首个交易日收于0.29新元。
市场对The Assembly Place首次公开募股的热情也蔓延到了其同行、共享居住运营商Coliwoo。该公司于2025年11月在新加坡交易所主板上市。
在过去两周,DBS、Maybank、RHB和CGS International四家券商已开始覆盖Coliwoo,均给予“买入”评级,目标价在0.74新元至0.88新元之间。
对于这家新加坡领先的共享居住运营商而言,这意味着其股价有高达43.1%的潜在上涨空间。该公司股价于1月23日收于0.615新元。
对投资者而言,共享居住的吸引力是显而易见的:它通过服务外国学生和在新加坡工作的外国专业人士,填补了一个明显的市场空白——DBS的分析师估计,这个群体的规模“超过40万居民且仍在增长”。
具有讽刺意味的是,对私人房产投资者而言堪称祸根的法规,却可能让共享居住运营商受益。
DBS分析师Geraldine Wong和Derek Tan在1月22日的一份报告中表示,最新的住房政策“为外国人拥有房产设置了更高的壁垒,这反过来又从结构上推高了(租赁和共享居住的)需求”。
与此同时,KGI分析师Alyssa Tee和Chong Ting Shuo在1月22日的一份报告中指出,市区重建局(URA)的三个月最短租期框架以及长期住宿服务式公寓的试点计划,“将继续使中期住房合法化,从而在结构上为共享居住行业提供支持”。
他们补充说,与此同时,与政府相关的举措,包括与卫生部控股(MOH Holdings)签订的医护人员住宿合同,以及新加坡土地管理局(Singapore Land Authority)推出的针对特定人群的招标,都提供了“需求可见性和机构验证”。