稳定币会是货币的未来吗?
该技术可以提高安全性并降低成本,但也并非没有风险

本文由 AI 翻译,关键事实请以原文为准。
稳定币是旨在维持稳定价值的数字资产,近年来经历了爆炸性增长。
截至 2026 年初,稳定币的总市值约为 3200 亿美元——与几年前不足 500 亿美元的水平相比,增幅巨大。
这催生了新的监管框架,并引发了关于其对金融稳定、货币政策和国际货币体系影响的重要问题。
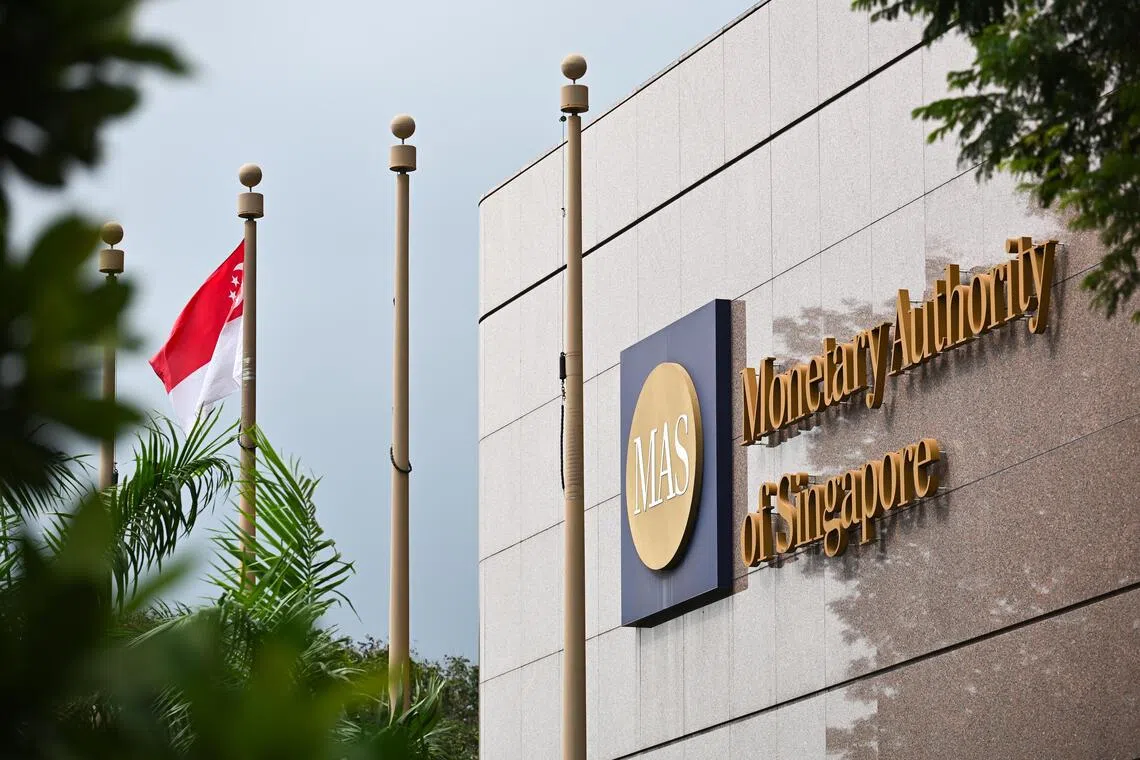
9 月 1 日,新加坡金融管理局 (金管局) 发布了一份咨询文件,内容涉及对《支付服务法》的拟议修订,该法案规定了新加坡的稳定币框架。
相关构想包括:对于希望获得“金管局监管”标签的稳定币,要求其具备全额国库、按面值赎回以及健全的用户保护机制。
该监管机构还在考虑允许与海外合作伙伴进行部分联合发行,并有限度地承认监管良好的外国稳定币。
这些措施将有助于新加坡在亚洲保持其作为数字货币实用开放之地的地位,这与美国推动私人美元稳定币以及欧洲更侧重于数字欧元的做法形成对比。
美国与欧洲的差异
美国和欧洲在稳定币立法方面的分歧十分显著,反映出围绕货币主权和金融稳定的更广泛辩论。
2025 年 7 月,美国颁布了《指导和建立美国稳定币国家创新法案》,为支付型稳定币建立了首个全面的联邦监管框架。
该立法要求稳定币与高质量流动资产进行一对一支持——例如现金、银行存款和短期美国国债——并强制要求按面值赎回,同时施加严格的合规要求,并建立明确的许可和监督机制。
该法案还禁止发行方向稳定币持有者支付利息或收益,并明确指出合规的稳定币既非证券也非商品,这提供了法律确定性,从而增强了机构投资者的信心。
只要私营市场参与者遵守这些规定,他们就可以发行稳定币。换言之,美国采取了一种许可式的法律框架。
欧盟则通过其《加密资产市场法规》,采取了一条明显更为严格和保守的路径,该法规优先考虑金融稳定和维护欧盟的货币主权。
但这并不意味着欧盟在回避这项技术。
将于 2029 年推出的数字欧元是一种中央银行数字货币 (CBDC),旨在补充传统现金。
从经济角度看,数字欧元可以带来几项好处。它将提供一种安全、标准化且可广泛分发的结算资产,同时降低支付成本并增强支付系统的韧性。
另一方面,数字欧元也引发了金融稳定方面的担忧。在市场承压时期,家庭可能会将资金从银行存款迅速转移到数字欧元,这可能加剧银行挤兑并推高银行的融资成本。
为缓解此类风险,正在考虑的设计方案包括设置个人持有上限,并可能采用分级或零计息的方式(相对于传统银行存款而言)——这些措施对于平衡创新、效率和金融稳定等目标至关重要。
新兴经济体面临更高风险
在亚洲,广泛使用稳定币的风险更为显著。
亚洲是稳定币活动量最高的大陆,其中印尼、越南和菲律宾位居前列。大约 98% 的稳定币以美元计价,据估计,其中三分之二由新兴经济体的个人持有。
稳定币提供了获取美元流动性的无摩擦离岸渠道,降低了跨境使用美元的壁垒,并绕过了传统银行渠道。
因此,稳定币在这些市场的广泛采用可能会巩固美元的国际主导地位。
这在扩大美元影响范围的同时,也可能通过资本外流压力或汇率偏离平价等方式,削弱当地货币。
稳定币即使不削弱,也可能使货币政策传导变得复杂。
资金从银行存款大规模转向不计息的稳定币,可能会增加银行对批发融资的依赖,并在某些情况下,加剧政策利率的传导效应。
与此同时,由于政策利率的变化不会直接影响稳定币持有者,无报酬的稳定币可能会削弱利率传导至这些持有者的渠道。
在新兴市场,广泛使用美元稳定币有加速“实际美元化”的风险,即稳定币开始充当交换媒介和记账单位。
其结果将是侵蚀当地的货币主权并削弱国内政策的传导。
监管或可铺平道路
因此,必须权衡该技术的风险与机遇。虽然稳定币和数字欧元都代表了货币演进中的重要一步,但这些创新在可预见的未来似乎不太可能完全取代现有的支付系统。
2025 年,稳定币的总交易额达到了约 33 万亿至 35 万亿美元,这是一个惊人的数字。
然而,这些头条数据主要由加密货币交易所贡献。2025 年,用于实体经济的实际支付相关流量估计仅为约 3900 亿美元——这只是总交易额的极小一部分,与 Visa 或 Mastercard 等传统支付系统相比更是微不足道。
新的监管可能会加速稳定币的采用。
这就是金管局提案的切入点。对新加坡而言,“金管局监管”的稳定币将建立差异化和信任。
这反过来应能鼓励机构和成熟投资者将稳定币用作结算资产,并与代币化的银行负债和批发型央行数字货币实验并行发展。
在数字货币和资产代币化势头渐增(尤其是在新兴市场)的背景下,这样的环境将有助于支持更广泛的代币化进程,并将新加坡定位为一个受到审慎监管的稳定币中心,而非一个自由放任的市场——这是一个重要的考量。
本文作者为 Pictet Wealth Management 资深经济师