

黄金、反向收购、风能:当新股上市陷入困境,其他发行人正另辟蹊径
在今年余下的时间里,投资者似乎不太可能愿意冒险投资于未经市场检验的发行人的首次公开募股 (IPO)。
本文由 AI 翻译,关键事实请以原文为准。
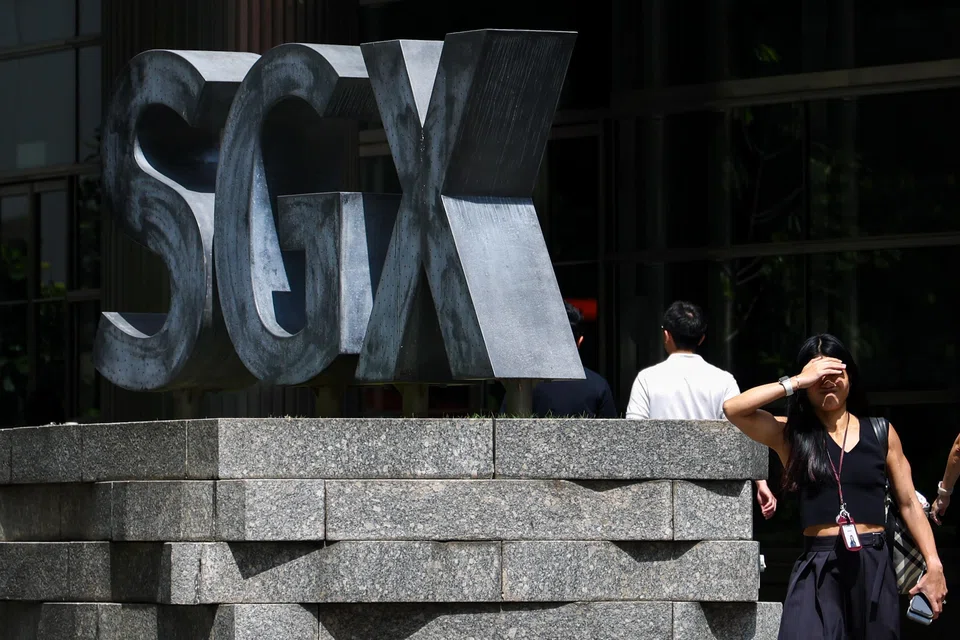
【新加坡】上周,在撰写关于富裕集团 (Fu Yu Corporation) 寻求将其上市地位从新加坡交易所 (SGX) 主板转至凯利板的《股市观澜》专栏时,我饶有兴致地了解到,今年竟有至少六家公司进行了反向操作。
这为何值得关注?原因之一是,今年通过首次公开募股 (IPO) 在主板进行首次上市的发行人仅有五家。
在这五家发行人中,目前只有 EGP Energy Corp 的股价高于发行价。其余四家——UI Boustead Reit、JustCo、Foundation 医疗保健 (Foundation Healthcare) 和 All-Link Air and Sea——截至上周末的股价均低于各自的 IPO 价格。
诚然,这些从凯利板转板的公司——包括聚将控股 (Choo Chiang Holdings)、龙马创建 (Lum Chang Creations) 和利浚集团 (Ley Choon Group)——市值相对较小,且经营的是颇为传统的业务。
此外,它们的股价也已从转至主板时所及的高点回落。
然而,这些公司的许多长期股东已经从使其有资格从凯利板“毕业”并转至主板的增长中受益。相比之下,IPO 的定价往往过高,难以在短期内带来可观的上涨空间。
事实上,表现不佳的不仅仅是主板的新上市公司。今年在凯利板上市的三家公司——Toku、The Assembly Place 和 Kin Global——目前的股价也都低于各自的 IPO 价格。
在新上市公司表现如此糟糕,且全球利率不断上升的背景下,我认为投资者在今年余下的几个月里不太可能愿意冒险投资更多未经市场检验的发行人的 IPO。
对于投资者乃至整个市场而言,支持那些已经上市并悄然利用全球大趋势实现增长的公司的演变和成长,或许是更值得的选择。
掘金热潮
今年,推动数家凯利板公司转至主板的一大趋势是高涨的金价,其背后驱动因素包括地缘政治不确定性、通货膨胀加剧以及对法定货币信心的减弱。
值得注意的是,中矿金业 (CNMC Goldmine) 就在上个月才将其上市地位从凯利板转至主板。
该公司在5月表示,此举将扩大其投资者基础,并为其提供更多融资机会。公司还指出,其盈利已从2023年的410万美元飙升至2024年的980万美元,并将在2025年达到4200万美元。
中矿金业上月表示,其2026年上半年盈利增长17.8%,达到1860万美元,这主要受销售价格上涨推动,抵消了其马来西亚矿场因矿石品位下降而导致的产量疲软的影响。
截至上周末,中矿金业收于1.35新元,年初至今上涨了29.8%。
高涨的金价也提升了 Aspial 生活服务产业群 (Aspial Lifestyle) 和 MoneyMax 金融服务 (MoneyMax Financial Services) 的盈利能力,这两家公司于今年5月在几天内相继从凯利板转至主板。
对于这些典当商和珠宝交易商而言,增加融资和扩大投资者基础的机会并非纸上谈兵。
在 Aspial 生活服务产业群转至主板前,其母公司通过出售1000万股股票(每股0.31新元)来减持股份,以满足公众持股量的要求。
转板后,Aspial 生活服务产业群继续通过以每股0.402新元的价格,进行30配1的6170万股优先股发售和1亿4930万股的配售,筹集了8480万新元的新股本。
截至上周末,Aspial 生活服务产业群收于0.36新元,年初至今上涨了67.4%。
另一方面,MoneyMax 金融服务在转至主板前,通过以每股0.835新元的价格配售5300万股新股,筹集了4430万新元。这些新股由 Fullerton Fund Management、Lion Global Investors 和 Eastspring Investments 认购,这些机构是总值65亿新元的股市发展计划下的资金接受者。
上周,MoneyMax 金融服务还提议进行3送1的新股红股发行。
该股上周末收于0.80新元,年初至今上涨了73.9%。
凯利板公司的重生之路
与此同时,一些在凯利板上濒临停滞的公司正通过注入可能引起本地投资者共鸣的新资产,从而重新焕发活力。
本周二(9月15日),曾有志于打造马六甲“数字孪生城市”的前惠胜置地 (Hatten Land) 将以 Metrocon 的名称在凯利板重新开始交易。此前,这家地基工程专家完成了一项价值2800万新元的反向收购 (RTO)。
该公司上周表示,已完成以每股0.20新元的价格配售2300万股新股的合规配售。此次配售获得了 Ever Glory United 主席 Sun Renwang、龙马创建董事经理 Lim Thiam Hooi 以及 Hexagon Construction 的支持。
根据其扩大后的股本计算,此次配售价格使 Metrocon 的市值达到3540万新元。截至6月30日的半年内,该集团的主要子公司录得营收2440万新元,税后利润为210万新元,其中包括100万新元的一次性上市费用。
截至6月30日,其订单额为8530万新元。
分拆上市以提高可见度
另外,马可波罗海业 (Marco Polo Marine, 简称 MPM) 上周表示,已签署协议,以每股0.701新元的价格,将其船厂资产注入新富士印务制造业产业群 (Fuji Offset Plates Manufacturing),换取价值高达1亿3900万新元的新股。
这项反向收购最终将使 MPM 持有扩大后的新富士印务制造业产业群高达76.8%的股份,该公司在交易完成后将更名为 MPSE。
MPM 上周表示,其船厂部门在截至6月30日的九个月内录得7280万新元的营收和1060万新元的税后利润。然而,在其集团财务报表中,该船厂部门同期的营收被列为4140万新元。
MPM 在一份声明中解释道:“目前,船厂来自集团内部项目(如集团的船队更新计划及其向海上风电支持领域的扩张)的很大一部分收入,在集团层面进行合并报表时被抵消了。”
声明还补充道:“(反向收购)完成后,所有收入将完全可以报告并为市场所见,从而让投资者和分析师能清楚地了解船厂业务的盈利能力及其在海上风电领域的战略角色。”
在我看来,这有助于投资者加深对 MPM 集团的了解,并可能刺激其股价表现。
尽管所有这些企业活动都无法替代一个更活跃的 IPO 市场,但可以说,新加坡的市场生态系统正在悄然运作——它让发行人能够在发展过程中扩大投资者基础,执行偶然的业务转型,并顺应全球的巨大顺风以实现强劲增长。
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Cliff Tan has 7 million followers and a 4-month waitlist. Why won’t he expand his business?

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
Singapore F1 to proceed despite haze; no changes planned to outdoor entertainment

