

婚姻是否只是另一项高风险投资?
人们选择单身的理由非常现实:“共同生活成本”正在飙升
本文由 AI 翻译,关键事实请以原文为准。
【新加坡讯】2024年共有2万9237名公民新生儿,比前一年的2万8877名多出1.2%。鉴于今年是龙年,新生儿数量的增加在预料之中,但增幅相对较小。
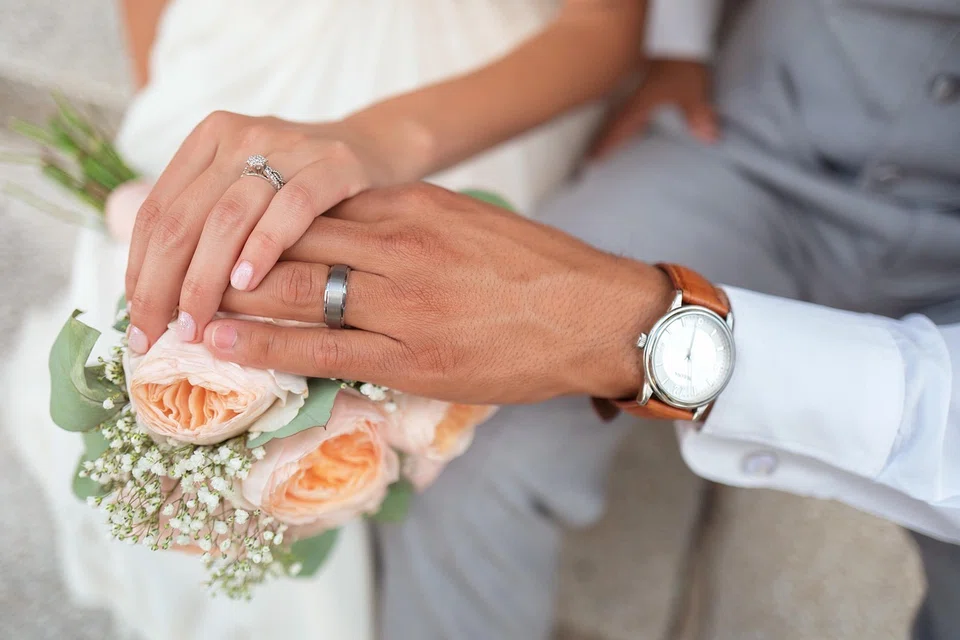
如果看结婚数据,就更没有理由乐观了。2024年有2万2955桩公民婚姻,比2023年的2万4355桩减少了5.7%。过去五年(年均2万3000桩)的公民结婚数量低于此前五年(年均2万3600桩)。
结婚率下降的趋势也出现在其他地方。例如,瑞典统计局报告称,结婚率比疫情前平均水平下降了16%。然而,在其他社会,同居和非婚生子女数量可能有所增加,但新加坡的社会规范仍处在演变过程中。
在新加坡,若其他条件不变,结婚数量的下降很可能意味着未来生育率的降低。众所周知,更少的孩子和人口老龄化对经济来说是个坏消息。
在我们设法让更多已婚夫妇生育的同时,也应加倍努力,鼓励更多人走入婚姻的殿堂。
我认识的一位朋友告诉我,他有相当一部分女同事都单身,而且乐在其中。她们给出的理由非常现实:“共同生活成本”正在飙升。这个词指的是共同生活时的共同开销。
显然,“两个人生活和一个人一样省钱”这句老话,对许多年轻人来说已不再适用。这是因为双方在婚后会继续追求各自单身时的兴趣爱好:与朋友外出就餐、购物、玩游戏、参加派对和旅行。
共同生活会增加新的开销,如日常杂货、水电费,关键还有房贷。单身人士通常与父母和兄弟姐妹同住,这些家庭开销由家人分担,有些父母甚至还会承担更大部分的费用。
到那个时候,家庭住房的房贷通常已不成问题,因为贷款大多已经还清或所剩无几。
但是,决定共同买房并承担房贷,前景令人望而却步。为新公寓添置家具通常耗资不菲,除非选择自己动手(DIY);但又有多少新加坡人能熟练使用电钻和锤子呢?
而且,虽然没有人结婚时就想着以后会离婚,但婚姻解体的可能性也不容忽视。
与此同时,单身人士有自己的工作、活跃的社交生活,还有充足的机会去旅行和享受新体验,生活同样非常充实。
这些论点很难反驳。问题也正在于此。我们在做人生重大决定时,已经过于习惯权衡利弊,计较金钱得失。
因此,这种态度也体现在我们的投资观念上,也就不足为奇了。许多新加坡人对诈骗风险感到恐惧,最终选择了利息极低的产品。这类产品保证本金,但上行空间很小。
因此,我有个建议:鉴于耗资数十亿美元的“股市发展计划”(Equity Market Development Programme)今年在激发投资者对新加坡股市热情方面取得了成功,或许我们需要用类似的理念来应对这一人口挑战。
我们是否也能通过一项计划来提振“社会市场”,让新加坡人在安家立业方面减少风险规避心理呢?
TRENDING NOW
Companies still in search of AI use cases with worthwhile ROI, says Broadcom’s CEO
Beauty World Plaza up for collective sale for S$165 million
Trouble in paradise: Bali runs low on fuel, sparking long lines at pumps
Philippine power giant First Gen rebuffs foreign offers, plans up to US$2.6 billion in expansion

