百利宫的价值在于为CICT提供改造老牌优质资产的机遇
该信托拥有为这项乌节路标志性资产增值的财力和专业知识

本文由 AI 翻译,关键事实请以原文为准。
【新加坡】精明的房地产投资信托(Reit)管理者会调整其投资组合,以提高单位持有人的回报。
市场领导者 CapitaLand Integrated Commercial Trust (CICT) 的管理者正是如此,该信托提议收购百利宫(Paragon)的100%权益,并出售其在亚洲广场第二大厦(Asia Square Tower 2)的全部资产。
位于滨海湾地区的亚洲广场第二大厦的甲级办公空间和附属零售空间,将以24.76亿新元的协议价格出售,这比其截至2025年底的22.52亿新元独立估值高出9.9%。
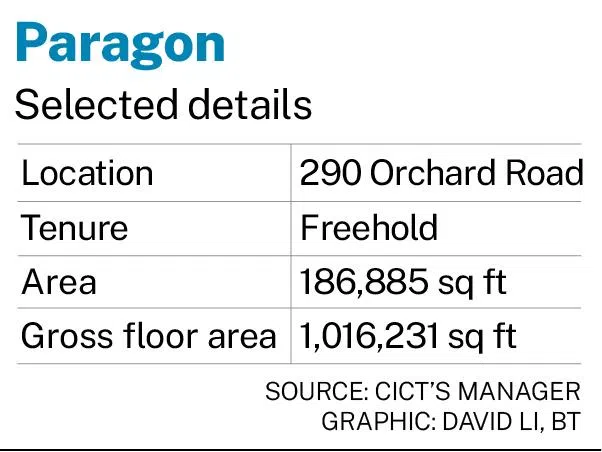
位于乌节路的百利宫(Paragon),将以39亿新元的协议价格被收购。该物业的总净可出租面积约为714,900平方英尺(sq ft),其中包括约491,800平方英尺的零售空间和223,100平方英尺的医疗套间及办公室。
CICT收购百利宫的净入场收益率为每年3.9%,而其脱售亚洲广场第二大厦的脱售收益率为每年3%。管理者预计CICT的每单位派息(distribution per unit, 简称DPU)将有所提升。
然而,从长远来看,真正令人兴奋的是,百利宫是一项具有巨大改造潜力的优质房地产。
乌节路之王
首先,收购百利宫将使CICT在新加坡首屈一指的乌节路购物带中占据主导地位。
该信托的投资组合已包括爱雍·乌节(Ion Orchard)、新加坡广场(Plaza Singapura)和The Atrium@Orchard等乌节路地区的资产。
乌节路作为领先零售目的地的地位正受到国内外挑战。
在国内,滨海湾金沙购物商城(The Shoppes at Marina Bay Sands)吸引着奢侈品零售消费者,而众多大型郊区和市区边缘的购物中心则满足了居民的广泛需求。
在国外,许多亚洲主要城市也涌现出大型购物中心。
尽管如此,不应低估乌节路作为零售和生活服务产业群目的地的发展前景。
乌节路拥有充足的零售空间——其规模将有助于这条商业街在国内脱颖而出,并在国际上保持竞争力。
其零售和生活服务产业群空间可从新加坡吸引富裕移民和高消费国际游客中获益良多。
在一个混乱的世界里,新加坡作为稳定的灯塔,完全有能力发展成为一个财富管理和商业中心,从而吸引更多富裕人士和顶尖人才成为永久居民和公民。
作为一个安全高效的目的地,正在大力投资改善旅游服务的新加坡,能够吸引更多国际游客。
简而言之,主要趋势支持乌节路发展成为一个零售和生活服务产业群目的地。
作为该商业街的主要零售业主,CICT将享有显著的竞争优势。
对于寻求在乌节路地区租赁空间的大型零售商而言,CICT可以成为他们的首选合作伙伴。此外,该信托可以对其在乌节路的各项资产进行定位,使其相辅相成,并通过旗下商场间的知识共享和营销合作等方式,实现协同效应。
改造潜力
其次,百利宫为CICT提供了巨大的增值机会。
CICT目前拥有爱雍·乌节(Ion Orchard)50%的股份,而此次该信托寻求的是收购百利宫100%的权益。
百利宫于1986年开业,其最近一次重大的资产提升计划是在2009年。
这座日渐老化的资产规模庞大,且地理位置优越。
在对百利宫进行重大资产提升或重建方面,或许没有谁比CICT更有能力。
该信托规模庞大——在收购百利宫并出售亚洲广场第二大厦后,其扩大后的投资组合价值将达到约287亿新元。
它是新加坡领先且经验丰富的购物中心业主。通过完全拥有百利宫,该信托完全有能力充分发挥该资产的潜力。
凭借其规模,CICT有能力为百利宫的重大升级工程提供资金(可能通过与合作伙伴共同进行),并能应对工程期间对每单位派息(DPU)可能造成的任何负面影响。
重要的是,该信托可以利用凯德集团(CapitaLand Group)在房地产开发方面的专业知识,这包括综合开发项目和购物中心。
CICT的管理人隶属于凯德集团(CapitaLand Group)的投资管理部门 CapitaLand Investment 。
市区重建局(Urban Redevelopment Authority)的战略发展激励计划(Strategic Development Incentive Scheme)鼓励将战略区域的旧建筑翻新为大胆创新的新开发项目,从而对周边城市环境产生积极的改造作用。
符合该计划资格的物业可享有额外的总建筑面积、更灵活的土地用途以及更高的开发强度等优惠。
或许,将百利宫作为一个单一地块进行重新开发,其改造力度足以使其符合该计划的激励条件。
永久地契地位
第三,虽然许多由房地产投资信托(Reit)持有的新加坡物业并非永久地契,但CICT此次收购的是百利宫的永久地契权益。
如果该信托收购的是百利宫的租赁地契权益,其支付的成本可能会更低,交易对每单位派息的增值效应也可能更大。
尽管如此,在乌节路拥有一处宝贵的大型永久地契物业本身就具有价值。
在进行重大的资产升级或重建计划时,永久地契物业的业主所面临的时间压力较小。
至关重要的是,乌节路上的大型永久地契商业物业拥有稀缺性保费。
于2020年11月更名为CICT的CapitaLand Mall Trust,在2004年8月以7.1亿新元的价格完成了对永久地契物业新加坡广场(Plaza Singapura)的收购。
截至2025年底,新加坡广场的估值为14.43亿新元,是收购价格的两倍多,复合年增长率接近3.5%,实现了稳步增长。
由于乌节路的大型永久地契商业物业十分稀缺,在一个动荡的世界里,如果投资者越来越看重把新加坡资产作为避风港而给予其避险保费,这类资产未来可能会吸引到令人无法抗拒的看涨出价。
百利宫的医疗空间是其另一大吸引力。医疗空间的供应相对紧张,而需求则受到人口老龄化和医疗旅游业兴起的推动。百利宫毗邻声誉卓著的伊丽莎白山医院(Mount Elizabeth Hospital)。
CICT正在大举押注乌节路地带的商业地产。如果机会出现,它是否会尝试入股 Hotel Properties Ltd 旗下乌节路三项资产(Forum The Shopping Mall、voco Orchard Singapore 和 HPL House)的可能重建项目?
尽管CICT为收购百利宫支付了高昂的价格,但它获得了一项规模可观、出租率饱和且收益率不错的资产。同时,它还获得了一项具有巨大改造空间的资产。
总而言之,将百利宫纳入投资组合,同时脱售亚洲广场第二大厦,此举提升了CICT的收益率和增长轨迹,从而增强了其投资价值。
笔者持有CICT的单位