

交易表现不佳的房托应进行私有化,或出售资产并清盘
出售莱佛士坊一号后,华联房地产投资信托应进行私有化或脱售其余资产
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】随着投资者对本地股市的兴趣日益浓厚,上市公司的董事会需要积极主动地为投资者优化价值。
华联房地产投资信托 (OUE Reit)的管理公司董事会与 UOB 合作,探寻市场对莱佛士坊一号的兴趣,此举值得称赞。
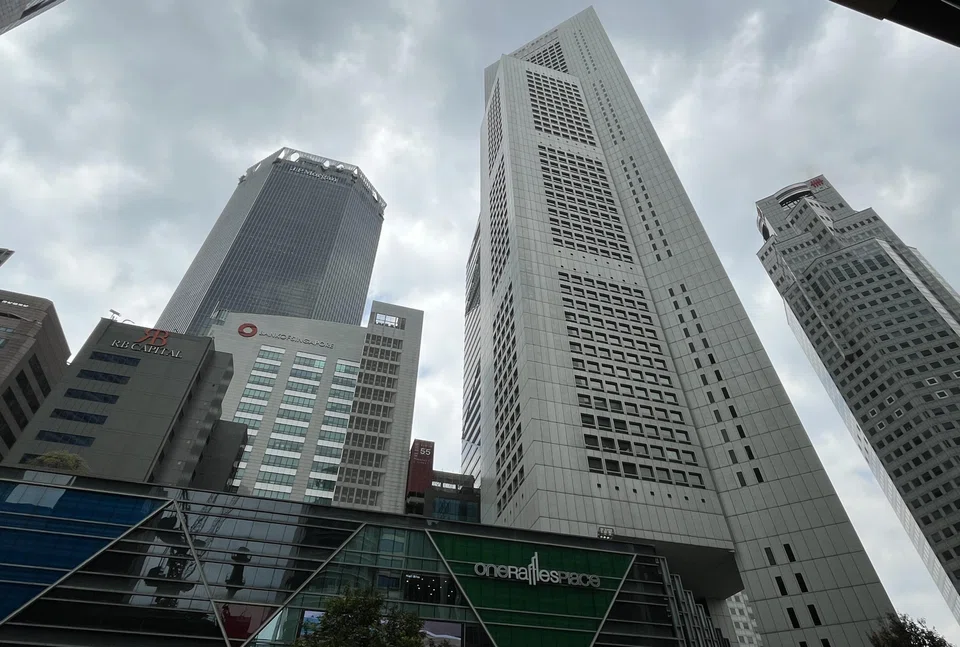
2月19日,我的同事 Kalpana Rashiwala 报道,拥有直达莱佛士坊地铁站地下通道的莱佛士坊一号,其所有业主据悉已委任营销代理出售该物业。
莱佛士坊一号拥有两座分别为62层和38层的办公楼,以及一个六层楼的零售裙楼。据报道,其指示性要价约为23亿至24亿新元。
华联房托间接持有华联中心有限公司(OUB Centre Ltd)83.3%的权益,而后者持有莱佛士坊一号81.5%的权益。UOB持有该物业剩余的18.5%股权。截至2025年底,华联中心有限公司在莱佛士坊一号的股权估值约为19亿新元,即每平方英尺2745新元。
莱佛士坊一号是华联房托的主要收入来源,该房托在该物业的实际权益约为68%。
根据2025年第四季度的收入以及华联房托在其各项物业中的按比例权益计算,这个位于中央商业区(CBD)的物业贡献了该信托投资组合总收入的25%。
出售莱佛士坊一号的影响
截至2025年底,华联房托的交易价格远低于其每单位0.56新元的资产净值。
如果莱佛士坊一号能以等于或高于估值的价格售出,华联房托将向投资者发出一个明确信号,即其相对于账面价值的折价是不合理的。
此外,如果该信托将出售莱佛士坊一号的部分收益分配给单位持有人,华联房托的单位持有人或许能享受到每单位派息(DPU)的一次性提振。
然而,脱售莱佛士坊一号将大幅缩减华联房托的物业投资组合,并导致该信托的可持续每单位派息大幅下降。
就目前情况而言,截至2025年底总资产为56亿新元的华联房托缺乏规模。在房托领域,充足的资产规模和交易流动性有助于提升单位价格表现。例如,新加坡市值最大的上市房托 凯德综合商业信托 ,截至2025年底的总资产为274亿新元。
当然,如果华联房托出售莱佛士坊一号,可以将所得资金用于购买其他物业。事实上,出售增长潜力较低的资产,转而投资于能提供更大收入增长空间的资产,是合理的做法。
尽管如此,华联房托可能难以找到一个同样优质的中央商业区办公楼资产,并以能大幅提升每单位派息的价格购入,来取代莱佛士坊一号。
该信托或许可以购买非中央商业区的新加坡办公楼物业,这些物业能提供比莱佛士坊一号更高的净房地产收入收益率。
然而,投资者可能不乐见华联房托将其投资组合中加入非黄金地段的办公楼资产。
该房托的办公楼物业组合由新加坡中央商业区的甲级办公楼物业组成。其其他办公楼资产包括华联海湾大厦和华联市中心的办公楼部分。在其最新业绩中,该信托的办公楼物业组合表现良好。
华联房托的其他物业包括拥有1080间客房的新加坡乌节希尔顿酒店、拥有575间客房的樟宜机场皇冠假日酒店,以及位于乌节路的零售资产文华购物廊。
或许,该信托将在澳大利亚购买更多资产。它最近宣布进军澳大利亚市场,拟议以约3.2亿新元的协定物业价值,收购位于悉尼乔治街180号的商业地产Salesforce Tower 19.9%的权益。
虽然在海外购买物业可能有助于提升每单位派息,但投资者是否会反对该信托对新加坡市场的专注度被稀释呢?
总而言之,要在几年内通过资产收购将物业组合规模扩大一倍来实现规模化,对华联房托而言将是一项挑战。
华联房托能否通过与一家交易表现更好的房托合并来扩大规模?
然而,寻求合并可能并非易事。谈判合适的条款将是复杂的,而且总会不可避免地出现合并后的整合问题。
更关键的是,交易对手方可能不认为华联房托的所有物业组合都完全契合,因此可能会对与之合并犹豫不决,因为此举有可能不被投资者看好。
毕竟,当战略契合度存疑时,许多投资者对于交易表现良好的房托为了扩大规模而进行合并持谨慎态度。
清盘或私有化
毫无疑问,以一个好价格出售莱佛士坊一号对华联房托的单位持有人有利。
在利率走软以及新加坡中央商业区甲级办公楼市场基本面强劲的背景下,各种条件似乎都有利于莱佛士坊一号的成功出售。
在此之后,对华联房托的投资者而言,最优选择要么是信托出售剩余资产,将现金返还给单位持有人并进行清盘;要么是以等于或高于账面价值的价格被私有化。
或许,该信托的发起人——房地产和医疗保健集团 OUE Ltd ,可以与合作伙伴共同将华联房托私有化。商界大亨 Stephen Riady 是OUE Ltd的执行主席、集团首席执行官及主要股东。
在利率走软的背景下,投资者对房托等收益型投资的兴趣可能会回升。事实上,这些条件可能支持更多新的房托在本地交易所上市。
尽管如此,即使有新的房托上市,对于众多交易价格远低于账面价值的房托来说,认真考虑退市也是合理的。
一个健康的新加坡房托市场,未必是信托数量不断增加的市场。相反,能赢得投资者青睐的是,房托管理公司的董事会勤勉尽责地优化单位持有人的价值。
房托主要拥有投资性物业组合。在物业价值坚挺而信托交易价格却远低于账面价值的情况下,就存在一个需要纠正的问题。
交易表现不佳的房托的管理公司董事会应当探讨脱售资产或进行私有化。
希望日趋成熟的新加坡房托市场,能看到越来越多交易表现良好的优质房托。
笔者持有华联房托的单位
TRENDING NOW

Malaysian king buys stake in Singapore-listed mining firm expanding into rare earths

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing
Longer wait times expected as S’pore healthcare institutions report system disruptions

