

在中美关键矿产竞赛中,东南亚拥有回旋余地
该地区不必在两大超级大国之间选边站
本文由 AI 翻译,关键事实请以原文为准。
关键矿产已成为国际外交中反复出现的摩擦点。中国在该领域的主导地位以及美国建立替代供应链的努力,正引发外界担忧,认为东南亚国家可能被迫在这两大强国之间选边站。
但这是一种错误的选择。作为含有稀土元素(REEs)的最终产品的重要输入国,东南亚国家拥有自己的筹码,可以利用日益激烈的竞争来实现合伙业务多元化,并在国内占据更多价值链份额。
在美国举行的二十国集团(G20)财长和央行行长会议于9月1日结束时,发表的是一份主席声明而非联合声明,凸显了与会者之间缺乏共识。除其他事项外,中国反对了有关消除“非市场政策”以及确保包括关键矿产在内的重要商品全球供应链顺畅的呼吁。
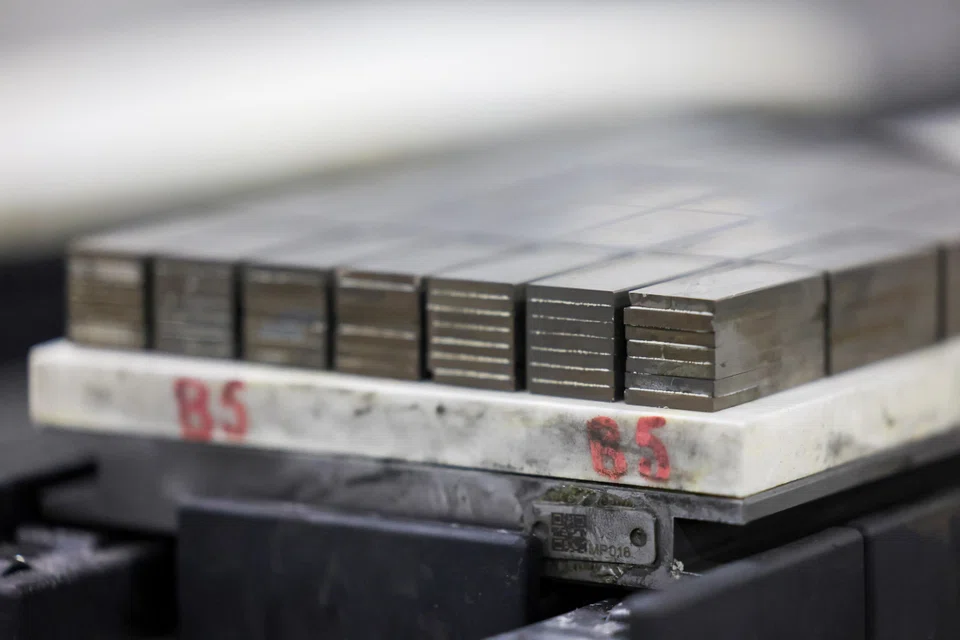
这一分歧的背景是,为报复美国的关税和出口管制,中国将于2025年4月收紧对稀土元素的管制。
北京方面计划于2025年10月采取的措施更进一步,将许可要求扩大到某些含有至少0.1%源自中国的受管制稀土元素或使用指定中国稀土技术的外国制造产品。这些措施后来被暂停至2026年11月,但2025年4月的管制措施仍然有效。
尽管北京方面已试图向非美国进口商保证正常商业贸易将继续,但此类管制措施不可避免地会给依赖中国稀土、加工和磁铁的公司带来更高的成本和不确定性。
与此同时,一些东亚经济体已加入美国的“硅幕倡议”(Pax Silica)以及其他由华盛顿支持、旨在建立更具韧性的关键矿产和技术供应链的行动。
这些进展是否加大了他们在中国中心和美国支持的供应链之间选边站的压力?考虑到该地区的经济地理和密集的贸易网络,很少有国家能承受这种二元选择。
最初并非地缘政治武器
然而,就关键矿产而言,这种关于被迫选边站的担忧需要放在具体背景下看待。
首先,中国目前在稀土元素领域的主导地位源于一个可追溯至20世纪50年代末的长期工业发展过程,而非一项最初旨在为北京提供地缘政治武器的战略。
随着稀土元素的应用扩展到冶金、石化、玻璃陶瓷、农业和设备制造业产业群等领域,这些金属于1986年被纳入国家研发计划。1991年1月,中国国务院发布通知,在国家许可制度下遏制猖獗的非法开采,加强监管并整合分散的行业。
因此,稀土元素最初被视为用于国内使用和出口的工业资源,并非被设计用作地缘政治工具。然而,数十年的研究和投资已经建立了中国在该行业的能力,使该国在全球稀土元素供应链中拥有了相当大的影响力。
在中美竞争日益激烈的情况下,这些累积的优势获得了战略意义——因此,智库Egmont Institute评论称,在稀土元素和其它被美国视为关键的矿产方面,“北京现在几乎是逐字逐句地模仿华盛顿自己的半导体出口管制制度”。
对北京和华盛顿而言,其出口管制的合法性部分取决于此类军民两用材料和技术的军事应用。但管制的有效性也是有限的:限制供应会激励对替代品的投资,从而削弱限制国作为供应商的信誉和长期竞争力。
任何一方都无法完全控制一个相互依赖的链条——中游生产商依赖海外的下游消费者,而终端用户可以通过替代采购、替代品和回收利用来减少依赖。
这种供应链的相互依赖性对东南亚尤其重要。尽管中国在稀土元素拔牙和加工方面占据主导地位,但该国是稀土元素原料的净进口国,其中包括来自该地区的大量供应。
2024年,缅甸供应了中国稀土元素进口量的34.3%,马来西亚贡献了10.6%,老挝贡献了8.3%。它们合计占中国总进口量的一半以上。
但东南亚不会仅仅停留在原料供应国的角色。马来西亚拥有中国境外商业上最重要的稀土分离设施,其大部分原料由澳大利亚矿业公司Lynas位于西澳大利亚的Mount Weld矿供应。
由此产生的碳酸稀土被用于从灯具到半导体等各种产品。尤其在半导体领域,马来西亚拥有数十年的制造业产业群和供应链经验。
其他区域矿石出口商进入半导体行业的分离和其他下游应用领域只是时间问题。
印尼是另一个很好的例子。近年来,该国已禁止出口镍等未经加工的矿产,并要求生产商在国内投资建设加工设施,以便在出口前增加更多价值。
这延续了该国早前的做法,但其性质与中国、美国和其他处于技术能力相当阶段的国家所采取的产业政策一致。
因此,对东南亚国家而言,在与中国结盟或加入美国领导的“硅幕倡议”之间的所谓选择,在很大程度上只是个说法。中国和美国都有兴趣获取该地区的稀土元素原料供应,这主要是基于成本考量,而非因为其他地方(包括他们自己国家)缺乏这些材料。
对于东南亚矿产出口国而言,更重要的问题是,关键矿产领域的竞争如何能帮助它们向更高价值的活动实现多元化发展。
因此,衡量竞争性合伙业务的真正标准,应该是中国、美国和其他合作伙伴能为东南亚向价值链上游移动的努力做出何种贡献。这包括在加工和精炼方面的投资、技术和技能转让,以及与下游制造业产业群建立更紧密的联系。
在此背景下,新出现的竞争不仅在于谁能获得东南亚的矿产,还在于美国或中国是否能为该地区从资源供应国转变为高价值生产国提供一条更可信的路径,同时能够在稀土元素精炼中坚持可持续性标准。
归根结底,对于世界主要经济体而言,获取关键矿产很可能仍是区域议程上的重要事项。但这也是东南亚稀土元素出口国可以发挥一定程度主动性的领域。
中国在稀土元素加工领域的主导地位为其带来了相当大的影响力,但这也不应被过分夸大,因为其他国家也处于同一全球供应链中,只是处于技术阶梯的不同阶段。中美稀土元素贸易关系的可能结果,将是在相互依赖和多元化之间不断变化的平衡,而非完全脱钩。
对东南亚而言,所谓在两大强国之间的二元选择是一个错误的选择:所有国家都面临着同样的任务,即在生产者、加工者和消费者之间共同的矿产行业动态中调整各自的政策。
作者是新加坡尤索夫伊萨东南亚研究院(ISEAS – Yusof Ishak Institute)的访问高级研究员,同时也是北京大学国际关系学院的国际政治经济学教授。
本文是根据首发于新加坡尤索夫伊萨东南亚研究院(ISEAS – Yusof Ishak Institute)博客网站Fulcrum上的一篇文章编辑而成。
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Share with us your feedback on BT's products and services
TRENDING NOW

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

OCBC sheds S$8 billion in value as shares close nearly 6% down; analysts cautious on banks
Deal between tycoon friends sparks scrutiny of Philippine power sector

