Lendlease Reit转型为纯零售商铺信托的时机已成熟
该信托可能出售其Sky Complex办公楼资产并收购PLQ Mall,此举应会让单位持有人感到振奋
本文由 AI 翻译,关键事实请以原文为准。
[新加坡] Lendlease Global Commercial Reit (简称LReit)可能即将迎来一次转型。
LReit的管理公司于周二(9月30日)披露,其位于意大利米兰的Sky Complex资产3号楼已与一家美国科技公司签订了新的租赁协议。
这使得这座七层甲级办公楼的出租率从2月份的31%上升至49%。
虽然大华继显分析师乔纳森·高 (Jonathan Koh) 认为新租户将改善Sky Complex的商业生态,但他相信该资产可能是“下一个潜在的剥离对象”。
乔纳森·高在周三的一份报告中表示:“我们预计新任首席执行官盖·考思拉 (Guy Cawthra) 将继续推行资产循环策略,利用其发起人的资产储备,将投资组合重新定位,重心转向新加坡。”
他指出,LReit在新加坡拥有超过60亿新元的发起人资产储备,其中包括巴耶利峇中心商场 (Paya Lebar Quarter (PLQ) Mall)、PLQ办公楼、巴耶利峇绿地 (Paya Lebar Green) 和Comcentre。
与此同时,LReit的发起人Lendlease的首席执行官托尼·隆巴多 (Tony Lombardo) 在最近的一次新闻采访中透露,阿布扎比投资局 (ADIA) 可能正寻求出售其在PLQ Mall的股份。
这家主权财富基金持有PLQ 70%的股份,而在澳大利亚上市的Lendlease持有剩余的30%。
据报道,PLQ Mall的估值超过10亿新元,占地约34万平方英尺(sq ft),包括可容纳200家店铺的零售空间、10万平方英尺的开放空间以及一个2万平方英尺的有盖户外广场。
星展银行 (DBS) 分析师杰拉尔丁·黄 (Geraldine Wong) 表示:“市场早已知晓,巴耶利峇中心 (Paya Lebar Quarter) 是Lendlease Reit拥有优先购买权(ROFR)的储备资产。”
她指出,该购物中心正进入第二个租约更新周期,运营已趋于稳定。
她补充道:“收购一个优质购物中心的机会实在不容错过,尤其是在当前低利率环境下,这为实现增值交易创造了有利条件。”
杰拉尔丁·黄将PLQ Mall形容为“新加坡东部最新、建造最好的购物中心之一”,并指出LReit将是收购该资产的“首选买家”。
LReit可能出售其Sky Complex办公楼资产并收购PLQ Mall,此举应会让单位持有人感到振奋。
这可能将这家新加坡上市的房地产投资信托(S-Reit)转型为纯粹的零售商铺业主。
据《商业时报》上周报道,Lendlease和Certis已经将其最近竣工的巴耶利峇绿地 (Paya Lebar Green) 办公项目挂牌出售。
目前正在进行一项非公开的意向征集活动——据了解要价接近6亿新元——潜在买家预计将在11月中旬左右提交意向书。
今年8月,LReit也宣布以4.62亿新元的价格剥离裕廊(Jurong)商住综合体Jem的办公楼部分。
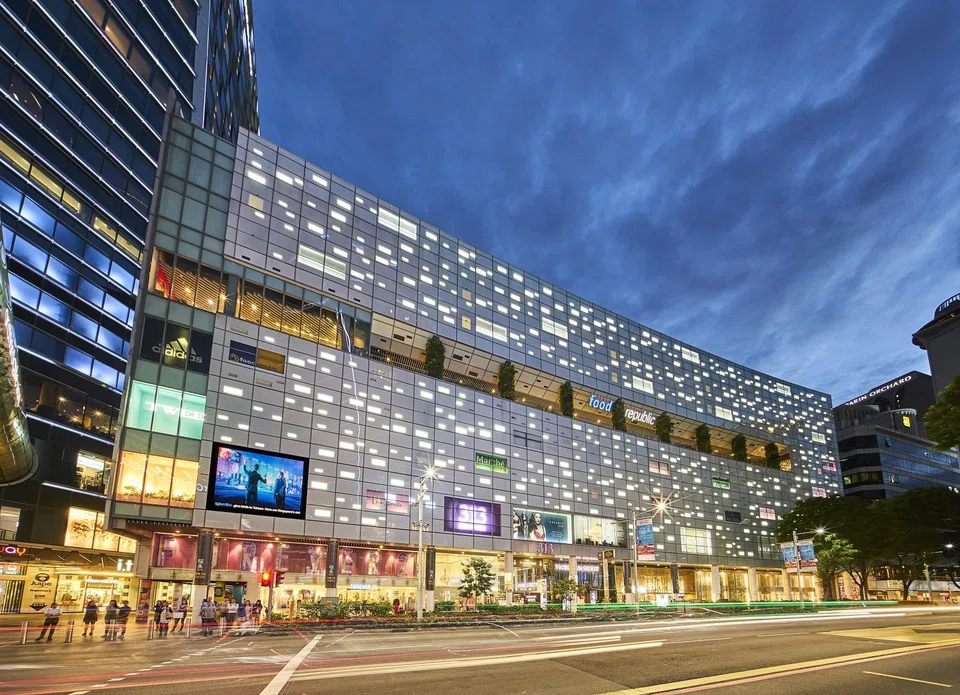
如果这些举措得以实现,LReit转型后的投资组合可能将完全由新加坡的零售物业组成:位于乌节路的313@somerset购物中心、位于裕廊的Jem零售部分以及位于巴耶利峇的PLQ Mall。
LReit的零售资产组合一直表现良好。在截至6月的整个财年中,其续租租金实现了10.2%的积极调升。
今年迄今,该股已上涨15.5%,周四收于0.635新元。其表现优于同期上涨10.5%的新加坡上市同类房地产投资信托。
然而,LReit目前的市净率为0.74倍,较其账面价值有26%的折让。
这是否意味着,如果LReit转型为一家专注于新加坡资产的纯零售房地产投资信托,其股价可能还有上涨空间?
专注于新加坡邻里购物中心的纯零售房托 Frasers Centrepoint Trust 或许能提供一些参考——其交易价格较账面价值有3%的溢价。
大华继显的乔纳森·高给予LReit“买入”评级,目标价为0.79新元;而星展银行的杰拉尔丁·黄也给予“买入”建议,目标价为0.75新元。
LReit被纳入新推出的iEdge新加坡次50指数 (iEdge Singapore Next 50 Index) 可能会带来一些提振。但或许,其向纯零售业务的转型,更能为其赢得一次重新评级。