

两家足矣:新加坡或不需要第三家电信公司
星和(StarHub)与M1的交易将使新加坡电信网络减至三家;而Simba的困境可能使其进一步降至两家——这或许并非坏事。
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】上世纪70年代,新加坡曾提倡“两个就够了”的家庭计划。当时的宣传海报直截了当:“两个孩子恰恰好,男孩女孩一样好。”
半个世纪后,电信行业似乎也正走向同样的道路。
星和(StarHub)与吉宝(Keppel)上周证实,双方正在就收购M1进行谈判。若交易成功,新加坡的移动网络运营商将从四家减至三家。
但为何要止步于此呢?
如果星和与M1的交易继续推进,Simba将远远落在第三位。
今年5月,Simba以14.3亿新元收购M1的计划告吹,原因是新加坡资讯通信媒体发展局(IMDA)在调查Simba是否违规使用未授权频谱期间,冻结了对其交易的审查。上周,Simba承认其超出了频谱使用限制,并将原因归咎于硬件和软件问题。
IMDA尚未公布后续措施,但Simba的澳大利亚母公司Tuas已在其年报中列出了可能面临的后果——从罚款、牌照变更到彻底吊销牌照。
即使Simba能保住牌照,其处境也日益艰难。新加坡向独立5G网络转型意味着Simba不能再依赖其4G网络。
星展集团研究部(DBS Group Research)估计,Simba拥有的独立5G频谱量仅为其竞争对手的十分之一左右。
今年6月,星展银行发布报告质疑Simba的生存能力,估计新的网络安全法规将使其前期成本增加2100万至2800万新元——这大约是其母公司Tuas在整个2025财年产生的自由现金流。
因此,新加坡电信市场变为两家运营商的格局并非遥不可及。而这或许并非坏事。
摊位过多
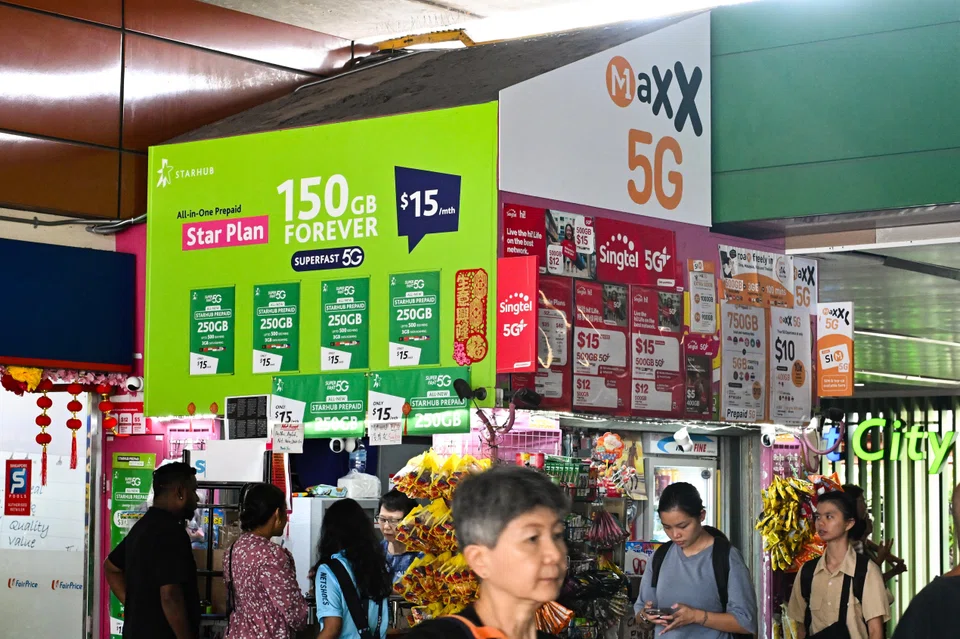
不妨将移动市场想象成一个有四个鸡饭摊位的小食阁。每个摊主都在不断降价以争夺顾客。食客们吃得很满意,但没有一个摊主能负担得起修理炉灶的费用。
这大致就是该行业目前的处境。
今年上半年,星和的移动服务收入下降了10.5%。根据CGS International的计算,不计Ensign,其基本利润暴跌76.1%至1240万新元。
Bloomberg Intelligence指出,星和消费者业务收入每年5%的下降,已经抵消了其“Dare+”成本削减计划所节省的开支。
与此同时,下一阶段发展的开销巨大。
独立5G、更严格的网络安全法规以及人工智能热潮都需要更快、更安全的网络。这需要大笔资金,而该行业目前盈利能力不足。为了支付这笔资本支出,行业整合势在必行。
但是,一个只有两家运营商的市场会是什么样子?
在True和DTAC合并后,泰国电信市场变成了双雄争霸的局面。由新电信(Singtel)部分持股的泰国电信公司AIS从中获益匪浅,其每用户平均收入(ARPU)不断上升。
印度是另一个例子。该国曾有十几家移动运营商。2016年,Reliance Jio携免费数据服务入场,引发的价格战导致其余大部分运营商被淘汰或合并。
如今,Jio和Bharti Airtel两家公司合计拥有约77%的用户。
需要明确的是,印度市场并非严格意义上的双寡头市场——但已十分接近。为了避免出现纯粹的双头垄断,政府允许陷入困境的Vodafone Idea延期五年支付其应缴的国家款项,从而使其得以存续。
尽管如此,自市场洗牌以来,价格还是一路上涨。
Airtel的每用户平均收入从2022年3月结束的季度的178卢比(2.37新元)增至2026年6月结束的季度的264卢比。分析师预计,在更多资费上调的推动下,Airtel的利润将在两年内几乎翻倍。
新电信持有Airtel的大量股份,据估计,这家印度电信公司约占新电信总价值的一半。
因此,新电信已经尝到了双寡头市场的甜头——曼谷和新德里的正面案例就是证明。
对新加坡消费者而言,坏消息是价格将会上涨。但从电信运营商的角度来看,这正是其目的所在。
密切关注
Bloomberg Intelligence预计,每用户平均收入将在2027年底开始回升,一旦与星和-M1交易相关的任何价格冻结期结束,价格便有上涨空间。
据估计,Simba的每用户月均收入约为9至10新元,大约是新电信和星和的一半。一旦这个廉价“摊位”消失,价格底线也将随之不复存在。
然而,双寡头格局会增加价格操纵的风险。双方甚至无需密室协商——只需相互观望并跟进对方的定价即可。
此外,还有观感问题。一个只有两家电信公司的新加坡,将成为两家由同一控股股东控制的公司之间的竞争。
淡马锡(Temasek)持有新电信超过一半的股份。同时,它还被视为持有星和约56%的权益,以及M1出售方吉宝约五分之一的权益。
淡马锡会公正地表示,其投资组合公司由各自的董事会独立运营。但消费者可能仍会疑惑,自己到底应该支持哪一方。
要使双寡头市场有效运作,需要监管机构更强有力的监管和一定的政治魄力。
对于任何会导致单一运营商占据超过40%市场份额的交易,IMDA都会进行严格审查。合并后的星和-M1将拥有约42%的移动用户,而新电信的份额为45%。
一些市场观察人士预计,在星和与M1合并后形成的三家运营商市场中,IMDA可能会要求合并后的公司交还部分频谱、向竞争对手开放网络接入,并将廉价套餐价格冻结两到三年。
但在双寡头市场中,即使是这些措施也还不够。
一旦只剩下两个网络,电信公司将开始变得像公用事业公司——也应受到类似的严格监管。
例如,监管机构可以要求电信公司为基础套餐设定价格上限,或要求两家网络运营商以公平的价格向Circles.Life等虚拟运营商出租网络容量,以确保市场中始终存在能够提供更低价格的竞争者。
而且,如果电信公司想要获得定价权,就应该被要求公布每年有多少额外收入被重新投资于其网络建设。
这就需要政治意愿的介入。提高电话费无法赢得选票。必须有人向消费者大声疾呼:现在多付一点钱,是为未来获得更好网络而付出的代价。
新加坡上世纪70年代的“两个就够了”政策效果“太好”。到了1987年,政府转而鼓励有能力的夫妇生育三个或更多孩子。
但对新加坡而言,两家电信公司可能已经足够。监管机构只需密切关注,以便在情况并非如此时及时介入。
TRENDING NOW
Government to bring forward raising of retirement age, give employers more financial support to create flexi-load jobs
Former minister Maliki Osman, Revolut chairman join Asia Gulf Holdings advisory board
Is Manila Asia’s new dining hot spot?
Simba at risk of losing operating licence over spectrum misuse

