

通过挂牌出售,释放 Bukit Sembawang 的深层价值
鉴于该集团拥有稀有的有地住宅土地储备,其被低估的股价是不合理的。
本文由 AI 翻译,关键事实请以原文为准。
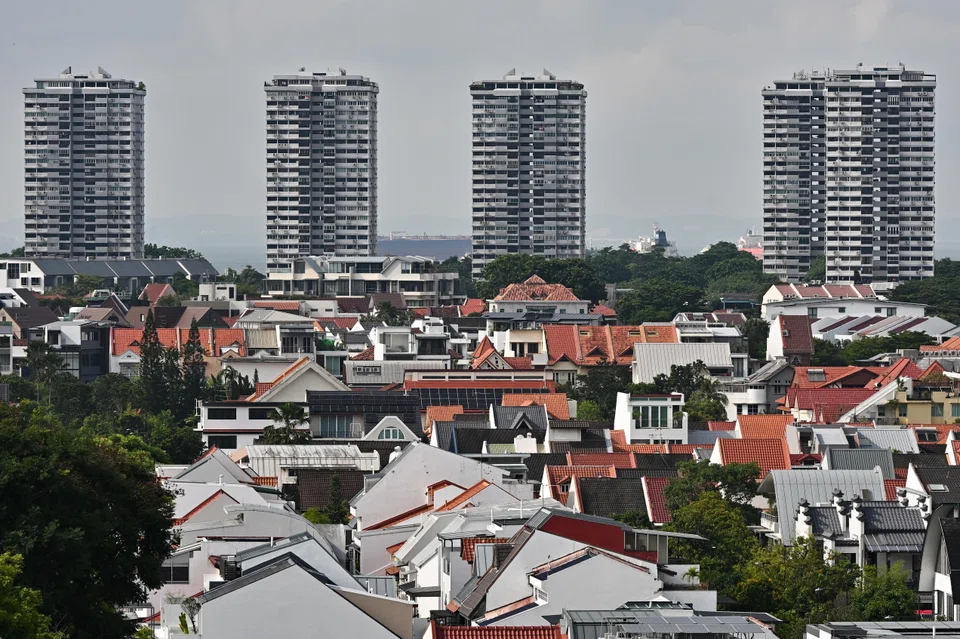
【新加坡】许多富裕的新加坡人渴望居住在私人有地住宅,而购买此类房产通常仅限于新加坡公民。
根据市区重建局(Urban Redevelopment Authority, 简称URA)的数据,从2019年第四季度到2025年第四季度,私人有地住宅价格上涨超过47%,涨幅超过了非有地住宅39%的增幅,部分原因是受冠病疫情后对更大空间需求的推动。2025年第四季度的数据为预估数据。
然而,尽管 Bukit Sembawang Estates 在本地有地住宅市场拥有大量业务,但其股价却被低估。该公司成立于1967年,是新加坡房地产开发的先驱之一。
在截至2025年3月31日的财政年度,该集团的净利润增长了61%,达到1.14亿新元。上一财年,股东获得每股0.20新元的总股息,高于前一财年的每股0.16新元。
在截至2025年9月30日的六个月里,集团净利润同比下降25%,至4720万新元。随着两个公寓项目的竣工,其房地产开发收入有所下降。
由于专注于新加坡市场,该集团避免了同行进军英国、澳大利亚等海外市场时所面临的公允价值和汇率损失,也避免了与中国陷入困境的房地产市场相关的问题。
Bukit Sembawang 的股价在过去九个月里有所上涨。尽管如此,截至1月14日,该集团每股4.87新元的股价,与其截至2025年9月底每股6.13新元的净资产值(Net Asset Value, 简称NAV)相比,仍有21%的折让。
简而言之,当人们以市场价向开发商购买一栋新建排屋时,却可以以大幅折扣购买这家开发商的股票,而其股票的估值基准——账面价值,很可能还是被高度保守估计的。根据 DBS Group Research 在2025年11月28日发布的报告,其估计 Bukit Sembawang 的重估每股净资产值为10.68新元。
珍贵的有地住宅土地储备
诚然,许多本地上市的房地产集团的交易价格都低于其账面价值。
然而,与众多背负巨额净债务的房地产开发商不同,截至2025年9月底,Bukit Sembawang 处于净现金状况。
关键的是,该集团拥有可用于开发有地住宅的大片地块。
在新加坡,拥有大型有地住宅土地储备十分罕见,因为政府出售的私人住宅用地主要用于非有地住宅项目。
DBS Group Research 的报告指出,Bukit Sembawang 拥有超过150万平方英尺(sq ft)的土地,主要位于宏茂桥、实里达和三巴旺地区,这些土地可开发为有地住宅,总开发价值约为25亿新元。
该集团位于实里达山地区的 Pollen Collection 项目销售进展良好,这个拥有132个单位、99年地契的有地住宅项目预计将于2026年获得临时入伙准证。
此外,股东们还可以期待新推出的、拥有186个单位和99年地契的 Pollen Collection II 等项目的销售贡献。1月14日在 URA Realis 系统上查询显示,Pollen Collection II 项目已有18宗排屋交易提交了购房意向书(caveat),这些单位的土地面积介于1615平方英尺至2669平方英尺,价格范围在416万新元至513万新元之间。
然而,股东们可能希望该开发商的董事会能更努力地释放股东价值。
也许 Bukit Sembawang 可以进行场外股份收购,或像 Hongkong Land 那样,积极回购并注销股票。
此外,DBS Group Research 建议 Bukit Sembawang 可以派发高达每股1新元的特别股息。
将控制权公开出售
尽管如此,要真正为股东释放价值,Bukit Sembawang 的董事会应该做的是要求其主要股东将其持股挂牌出售,或者,以一个公平的价格提出全面收购。
该集团的最新年报显示,Selat 在 Bukit Sembawang 持有29.1%的间接权益,而 Lee Rubber 在该集团的直接和间接总权益约为13.1%。Selat 和 Lee Rubber 都是与 OCBC 银行有关联的李氏家族成员旗下的实体。
如果有买家收购了 Selat 和 Lee Rubber 的权益,该方就可以继而提出收购 Bukit Sembawang 的剩余股份,并着眼于将其私有化。
如果 Bukit Sembawang 的控制权被公开出售,预计那些被其极具吸引力的有地住宅土地储备所吸引的各方将会表现出浓厚兴趣。
通常,郊区有地住宅的买家是本地首次购房者,他们无需支付额外买方印花税。由于新的有地住宅供应稀缺,郊区有地住宅的需求被视为保持坚挺。
尽管上市房地产集团的股价通常较为低迷,但当一家房地产相关集团的控制权可供争夺时,买家会愿意支付高价。例如,在对 Singapore Press Holdings(不包括其媒体业务)的竞购战中,Cuscaden Peak 击败了 Keppel,使得股东能够以高于账面价值的价格退出。
或许,在适当的竞争态势下,可能会有买家愿意支付高于其净资产值(NAV)的溢价来获得 Bukit Sembawang 的控制权。考虑到该集团的净资产值并未包含潜在的开发利润,且其财务状况稳健,这样的溢价是完全合理的。
如果买家愿意为 Bukit Sembawang 支付至少1.1倍的账面价值,那么相较于1月14日的股价,股东的潜在收益将超过每股1.87新元。
Bukit Sembawang 的深层价值理应被释放,以惠及所有股东。
至关重要的是,像 Bukit Sembawang 这样被低估的集团积极释放价值,将有助于激发投资者对本地股票的兴趣,并为新加坡上市股票的复苏增添动力。
笔者持有 Bukit Sembawang 的股份
TRENDING NOW

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose
OCBC sheds S$8 billion in value as shares close nearly 6% down; analysts cautious on banks
Deal between tycoon friends sparks scrutiny of Philippine power sector

