超越生存:Elite UK Reit规划下一阶段增长
在稳定信托后,首席执行官Joshua Liaw展望更多资产重新定位与积极的投资组合管理
本文由 AI 翻译,关键事实请以原文为准。
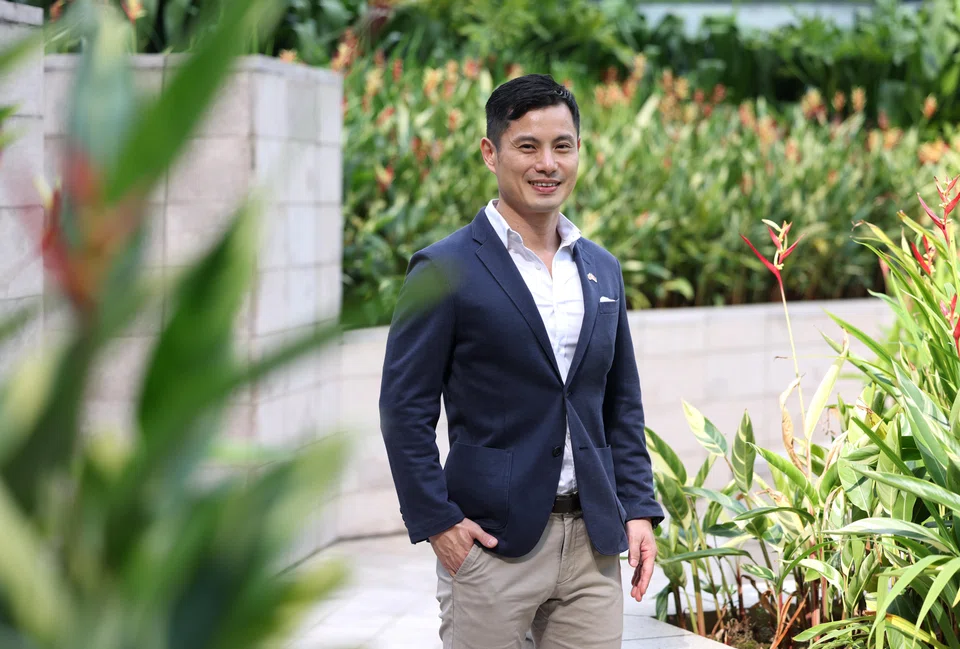
【伦敦】自2023年接任Elite UK Reit管理人首席执行官以来,Joshua Liaw已成功引导这只一度陷入困境的信托走出危机,不仅稳定了其资产负债表,也为下一阶段的增长奠定了基础。
“坦白说,我三年前刚加入时,这个房地产投资信托(Reit)正处于困境,”Liaw在上周带领媒体参观其物业时表示。
当时,该信托的负债率高达47.5%,略低于50%的监管上限,同时还面临再融资难题和多处资产的空置问题。
他补充说:“我当时主动申请调到伦敦连续工作四个月……就是为了解决这些问题。”
2023年12月的一项股权融资活动将负债率降至“一个更可持续的水平”,而随后的再融资则解除了投资者对信托财务稳定性的担忧。
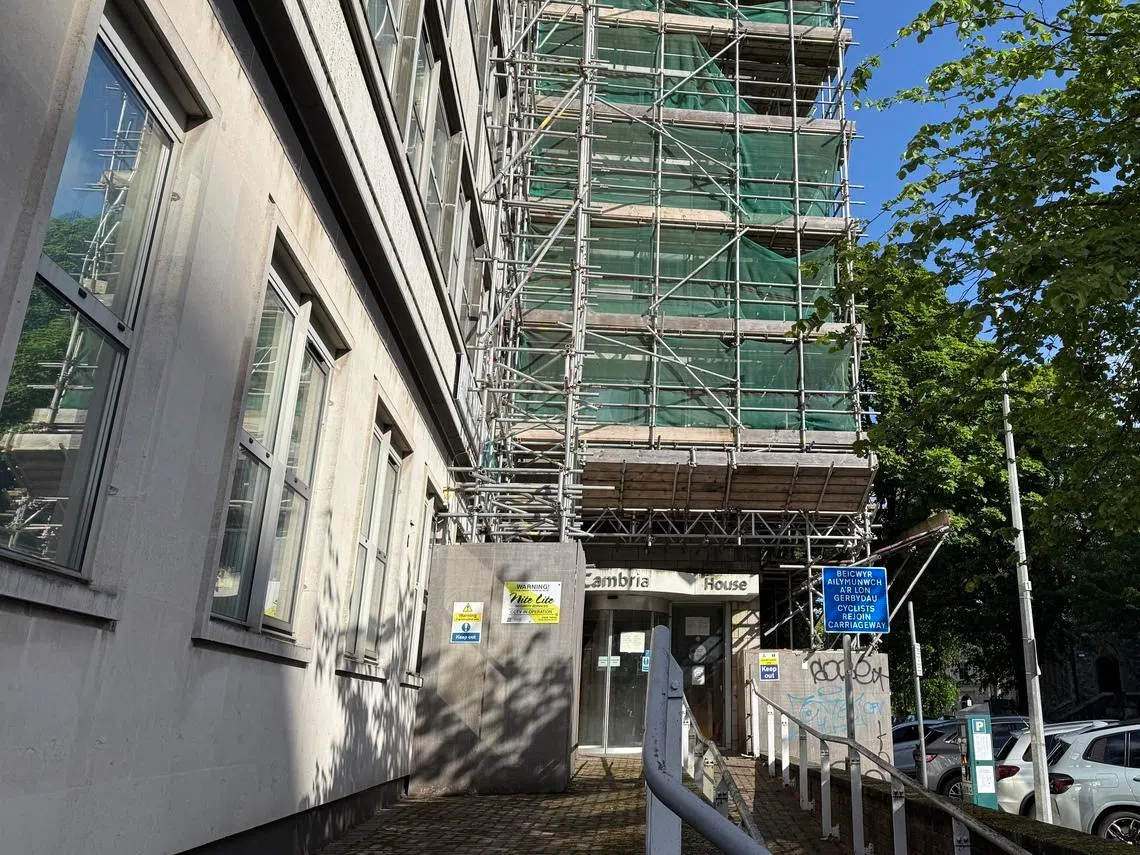
此后,Elite UK Reit扩大了其投资策略,从传统的以就业中心和办公室为主的政府租赁资产组合,拓展到生活居住领域——即定制学生公寓(PBSA)和先建后租(build-to-rent)市场。这包括将位于苏格兰邓迪和威尔士加的夫的空置建筑重新定位为学生住宿资产。
Liaw表示,进入生活居住领域的举措是受投资者对防御性和反周期收入流偏好的推动。
尽管如此,他强调,管理人并不打算从其他业主手中收购定制学生公寓资产,尤其是在当前融资成本高企的背景下。
相反,在邓迪和加的夫的机会是在部分政府租约到期后出现的,这让管理人得以评估这些地块是否可以被重新开发以实现更高价值的用途。
他说:“这取决于我们在那个时间点有什么机会、可以重新定位哪些物业。不是我们选择了邓迪和加的夫,更像是邓迪和加的夫选择了我们。”
Liaw指出,幸运的是,这两个城市都是“绝佳的市场”,其学生与床位的比例“对开发商非常有利”。
除了拓展到生活居住领域,管理人也一直致力于降低其核心政府支持资产组合中的租赁集中风险。
今年2月,该信托为其租给英国就业与养老金部(DWP)的约70%的物业获得了延长租赁契约。此举将投资组合的加权平均租赁期限(按备考基准计算)从之前的2.4年延长至截至2025年底的7.2年。
Liaw说:“自六年前信托首次公开募股以来,这一直是个隐患,因为我们近96%的租约都将在2028年到期。”他表示,近期的这项举措对信托而言是一个“非常重要的里程碑”。
收入可见性的提高,将截至2026年3月31日的投资组合估值提升至4.602亿英镑(7.902亿新元),并将净负债率从截至2025年底的40.7%降至37.4%。
Liaw说:“当今世界仍然充满不确定性。宏观经济环境动荡,因此(这些)缓冲空间……是非常受欢迎的。”
超越生存
随着资产负债表趋于稳定,且大部分租约得以延长,管理人现在正将注意力转向资本管理和投资组合重组。
一个当前的优先事项是分散信托的债务到期日,并使其资金来源多样化。“我们一直在与贷款方沟通——包括新的和现有的贷款方,”Liaw说。
管理人还将继续在其投资组合中探索重新开发的机会,特别是针对信托旗下的一些永久地契和“虚拟永久地契”资产。
Liaw说:“这对我们至关重要——既是为了增长,也是为了未来的保障。其中一些播下的种子不会马上结果……我们在一些重新定位的项目上采取了非常长远的眼光。”
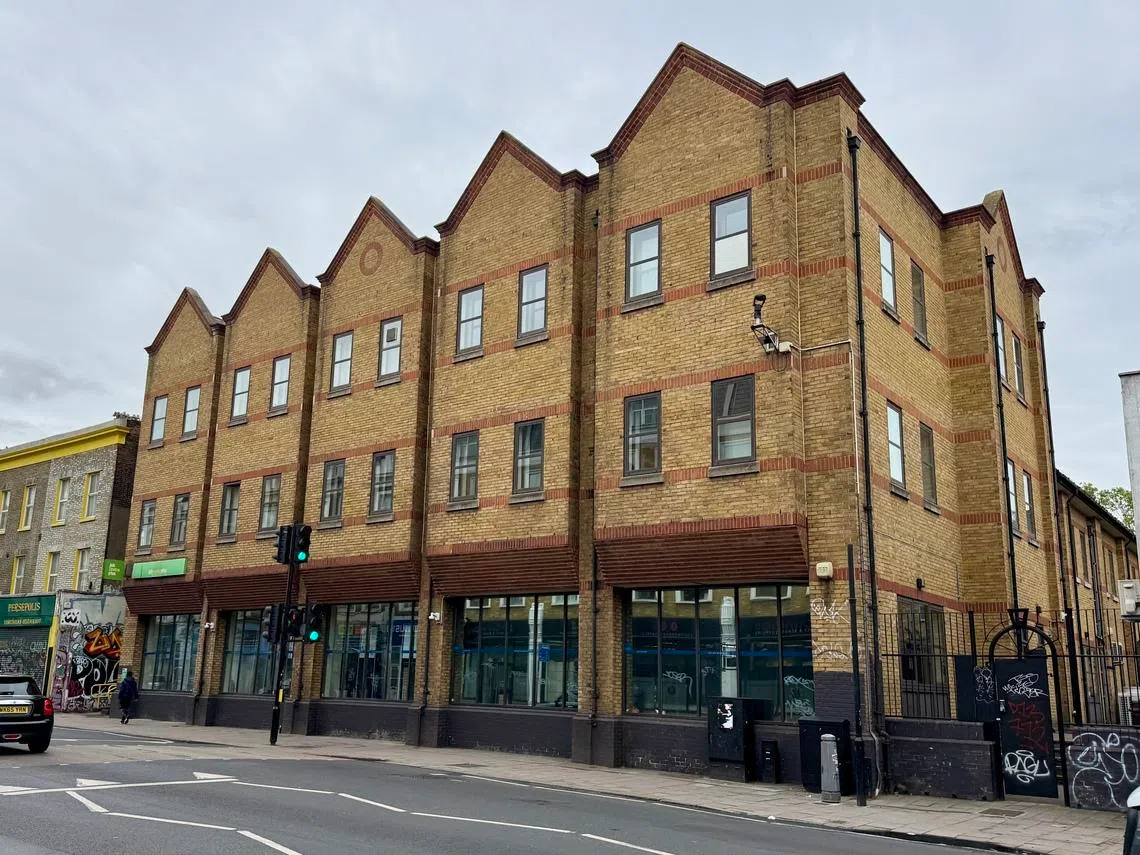
其中一个例子是伦敦的Peckham就业中心,该物业包含两个永久地契地块,在近期完成延长租赁契约后,总估值超过1500万英镑,上涨了8%。
尽管这些物业继续从就业与养老金部(DWP)获得稳定的租金收入,但随着周边社区的发展,它们可能拥有更长期的重新开发潜力。
Liaw说:“我们有时被看作是拥有现金流的未来土地库存。虽然政府会继续租用并每月支付租金,但这并不意味着你会失去未来的选择权。”
管理人还将评估通过选择性资产剥离和投资组合重组来进行资本循环的机会。
例如,今年2月,管理人获得规划许可,将位于布莱克浦的一块闲置地块——此前规划为办公用途——改造为一个占地达20英亩(8.1公顷)的数据中心设施。
Liaw表示,到目前为止,为准备这块土地所付出的成本和努力“非常值得”。“现在只剩下最后的收尾工作,之后我们将在未来几个月内着手将其变现。”
他说,最终资产剥离所得的收益可以重新投资于新的机会、削减债务,或通过股票回购或特别股息返还给单位持有人。
对于其他一些资产,Liaw表示,管理人近年来已收到有意向买家的“主动问询”。“在某些情况下我们都非常礼貌地拒绝了,因为我们在等待租约重组的完成。既然现在已经完成了,我们未来可以重新考虑其中一些问询。”
他补充说:“我们(不想)只做一个持有资产的Reit管理人。我们也想做正确的事,即积极管理并在资产估值达到顶峰时出售……我想在未来几个月里,你们会看到我们采取更多行动。”
在不确定性中航行
尽管已拓展至生活居住领域,Liaw表示该信托并不打算在多个房地产领域进行激进的多元化扩张。“即便在这个领域,我们也有很多事情可以做……我们不必迎合所有人的所有需求。”
当被问及社会住房领域的潜在机会时,他指出,该领域属于生活居住板块,并有政府支持的现金流作保障——“这正是我们喜欢的两点,也符合我们的投资策略。”
但新加坡投资者对这类资产仍不熟悉。“我们正在关注,但目前我认为我们还没有任何具体的可用项目。”
展望未来,Liaw将地缘政治紧张、通货膨胀和利率波动列为主要风险,但他表示,该投资组合仍然相对具有防御性。
该信托的大部分租约都是三净租赁结构,即租户负责所有持续性开支。
其约92%的债务为固定利率,截至第一季度末的借贷成本为4.7%。
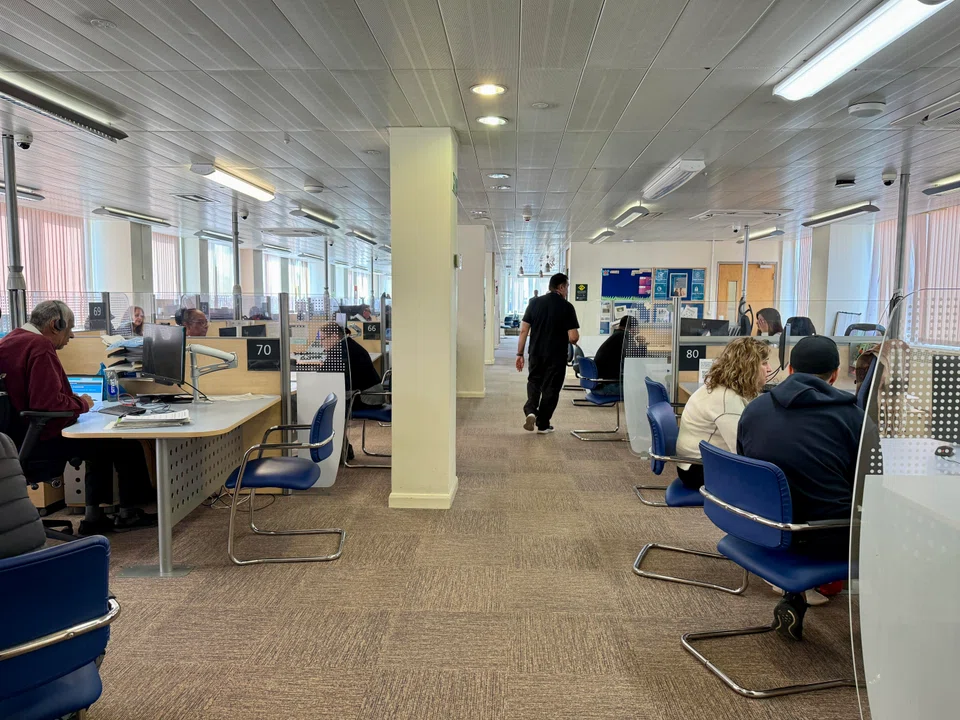
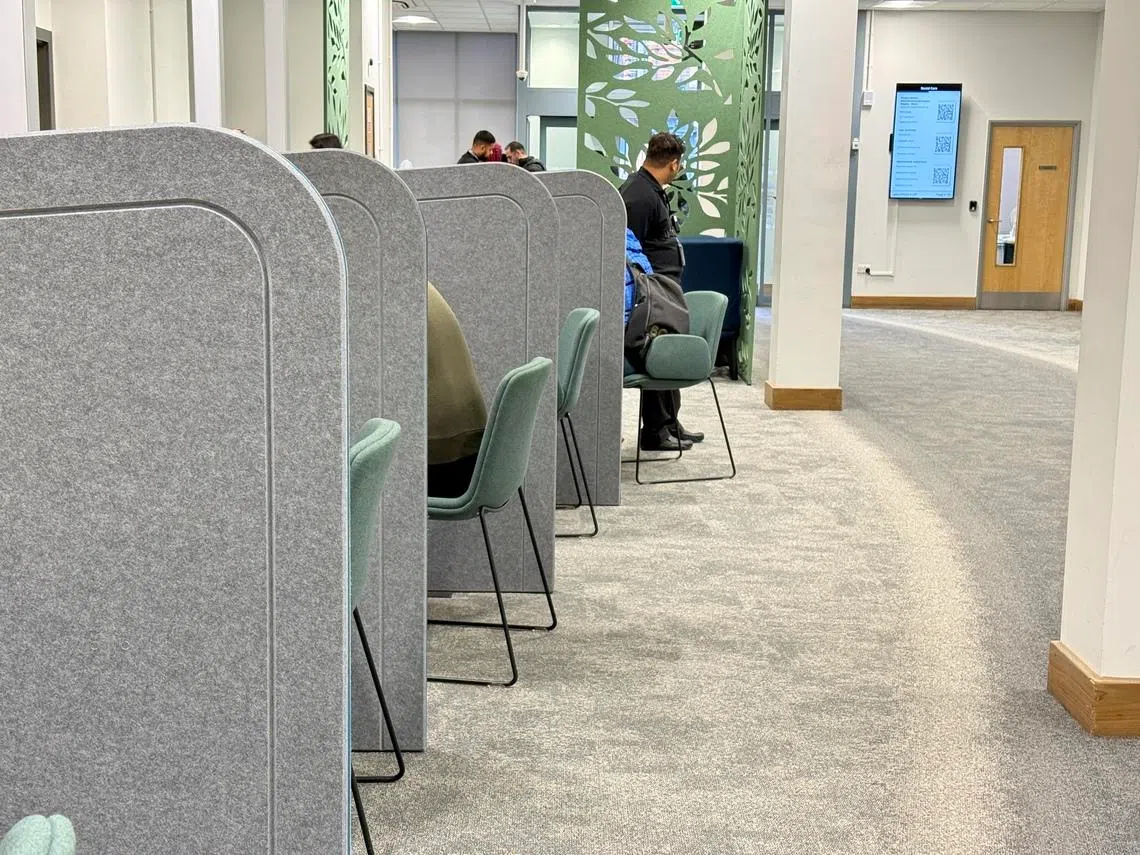
Liaw补充说,就业中心占信托租金总收入的66%,鉴于就业支持服务的反周期性质,这类资产在经济衰退期间尤其具有韧性。这些是帮助求职者找工作和获得福利支持的政府办公室。
该信托续签的租约还包括与消费价格指数挂钩的租金审查条款,复合年租金增长率在1%至5%之间。
关于英国的政治不确定性,Liaw指出,租约是通过住房、社区和地方政府事务大臣与英国政府签订的。
无论如何,他说:“无论是保守党、工党还是改革党执政,我认为大家都会同意,让人们重返工作岗位是通往繁荣的关键途径。”
Liaw补充说:“没有哪个政党会说我们想要更多的苦难,我们想要更多的失业。在可预见的很长一段时间内,这将是英国社会结构中非常重要的一部分。”