

新加坡第三季度办公空间净需求翻倍,中央区租金上涨0.8%
775,000平方英尺的供应面积减少,助推全岛空置率降至10%
本文由 AI 翻译,关键事实请以原文为准。
【新加坡】今年第三季度,新加坡全岛办公空间净需求达到182,986平方英尺,高于上一季度的86,111平方英尺,使今年前九个月的总需求量达到近549,000平方英尺。
这是自2023年前九个月录得796,529平方英尺以来的最佳同期表现。
根据房地产顾问对市区重建局 (URA) 于周五(10月23日)发布的数据分析,2026年前九个月的净需求(反映为已占用空间的变化)已超过2025年全年的96,875平方英尺。
强劲的需求主要来自专业服务、科技(包括人工智能)以及金融服务(包括保险公司)等行业。
尽管净需求激增,但2026年第三季度的净供应(即可用办公空间的变化)却减少了约775,000平方英尺。
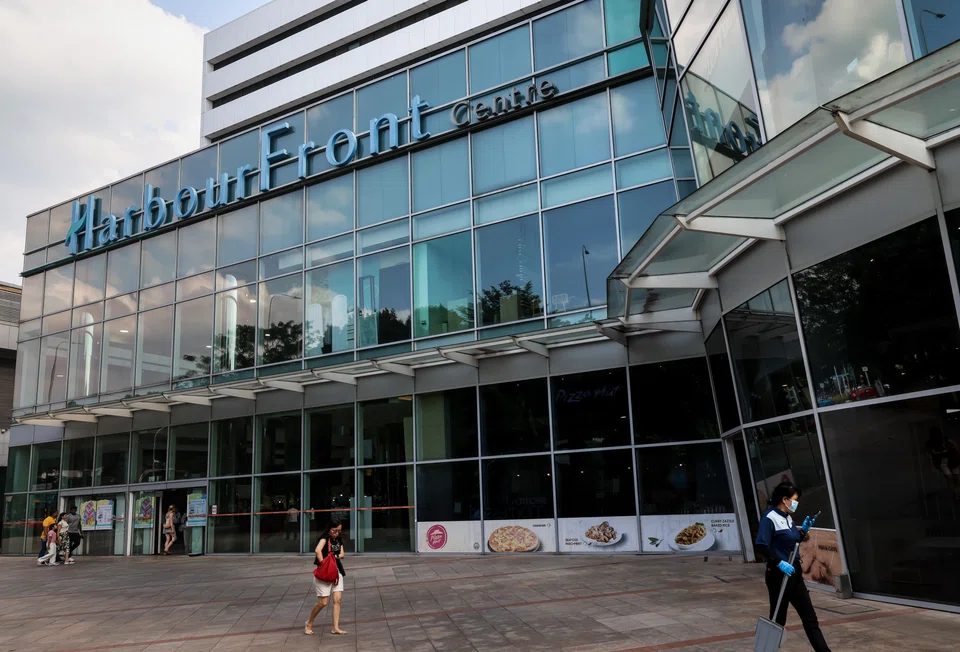
CBRE表示,供应面积的缩减可能与港湾中心 (HarbourFront Centre) 和安顺路79号 (79 Anson) 的重建项目有关。
戴德梁行 (Cushman & Wakefield, C&W) 新加坡及东南亚研究主管 Wong Xian Yang 总结道:“净需求的增长和供应的缩减相结合,推动全岛办公空间空置率在2026年第三季度末降至10%,低于上一季度末的11%,并创下自2024年第一季度以来的最低水平。”
第三季度的强劲办公需求集中在市中心核心规划区,该区域包括滨海湾 (Marina Bay)、莱佛士坊 (Raffles Place)、珊顿道 (Shenton Way)、安顺路 (Anson Road) 和部分美芝路 (Beach Road) 等地。
Wong 指出,该区域在2026年第三季度录得96,875平方英尺的净需求,约占同期全岛总净需求182,986平方英尺的53%。


他补充道:“这标志着市中心核心区连续第六个季度录得正净需求,这可能得益于邵氏大厦 (Shaw Tower) 和吉宝南中心 (Keppel South Central) 等新开发项目的更高吸纳率,尤其是来自科技行业的租户。”
Newmark 新加坡租赁主管 June Chua 强调,市中心核心区的私营办公空间空置率从2026年第二季度末的9.9%收紧至第三季度末的9.4%。她指出:“在甲级办公空间供应紧张的背景下,随着邵氏大厦 (Shaw Tower) 等近期完工建筑的空间被逐步吸纳,市中心核心区的空置率已开始趋于稳定并小幅下降。”
市区重建局的最新数据还显示,新加坡中央区的办公楼租金在2026年第三季度环比上涨0.8%。这一涨幅与第二季度的环比涨幅持平。
Newmark 深入分析市区重建局的数据后指出,第一类办公楼(涵盖市区内质量较好的办公楼)的月租金中位数在2026年第三季度环比上涨0.8%,至每平方英尺12.80新元。
与2025年第三季度的每平方英尺11.54新元相比,同比增长了10.9%。该分析基于面积介于5,382平方英尺至10,764平方英尺之间的租约。
在相同租赁面积范围内,第二类办公楼(指除第一类以外新加坡其余的办公空间)的租金中位数在2026年第三季度环比上涨7.8%,至每平方英尺8.30新元。与2025年第三季度的每平方英尺7.87新元相比,同比增长了5.5%。
Newmark 的 Chua 观察到,由于2028年之前新增供应有限,在核心中央商务区寻找空间的大型租户将面临更少的选择。
2027年后市场将如何发展?
Chua 补充道:“即将到来的 One Comcentre 等开发项目,加上改善的交通连接,可能会加强核心中央商务区以外的既有办公中心,为租户提供更多选择,并使这些地点成为传统中央商务区地址的更有力替代方案。”
CBRE Research 表示,尽管人工智能公司在第三季度表现突出,但在前九个月,金融服务行业的租户仍然是新加坡办公楼租赁需求的最大来源。
CBRE 新加坡及东南亚研究主管 Tricia Song 指出,继邵氏大厦 (Shaw Tower) 于2026年第二季度竣工后,中央商务区下一个值得关注的新增供应将是2027年的 Newport Tower。她补充道:“由于近期新增供应有限,租户正越来越多地将目光投向2028年及以后竣工的项目,包括 One Comcentre、The Clifford 和 The Skywaters。”
同样,戴德梁行的 Wong 表示:“市场活动表明,租户正在为未来的空间需求做规划。据报道,One Comcentre、The Clifford 和 Union Square Central 等开发项目在竣工前就已吸引了租赁意向。”
Decoding Asia newsletter: your guide to navigating Asia in a new global order. Sign up here to get Decoding Asia newsletter. Delivered to your inbox. Free.
Copyright SPH Media. All rights reserved.
TRENDING NOW

If Europe goes to war, the fallout will be felt in East Asia

COE review: Motor traders suggest using vehicle length, engine size and power to classify cars

Firms linked to haze pledge cooperation in meeting with Shanmugam; government to table changes to haze law

Indonesia stocks suffer worst plunge in nearly 30 years as MSCI proposes standalone status

