

生命周期投资组合面世前:公积金真实运作原理入门
该退休计划围绕三个人生阶段构建,旨在实现三大目标
本文由 AI 翻译,关键事实请以原文为准。
自财政部长 Lawrence Wong 在上个月宣布将于2028年为公积金(Central Provident Fund, CPF)推出生命周期基金以来,关于这类投资组合的性质,以及公积金会员在计划推出时是否应该参与的讨论不绝于耳。
在本文中,我希望能阐明这类投资组合的概念,但更重要的是,在新加坡公积金退休计划的更宏观背景下解释它们,以及公积金如何帮助新加坡人规划退休生活。
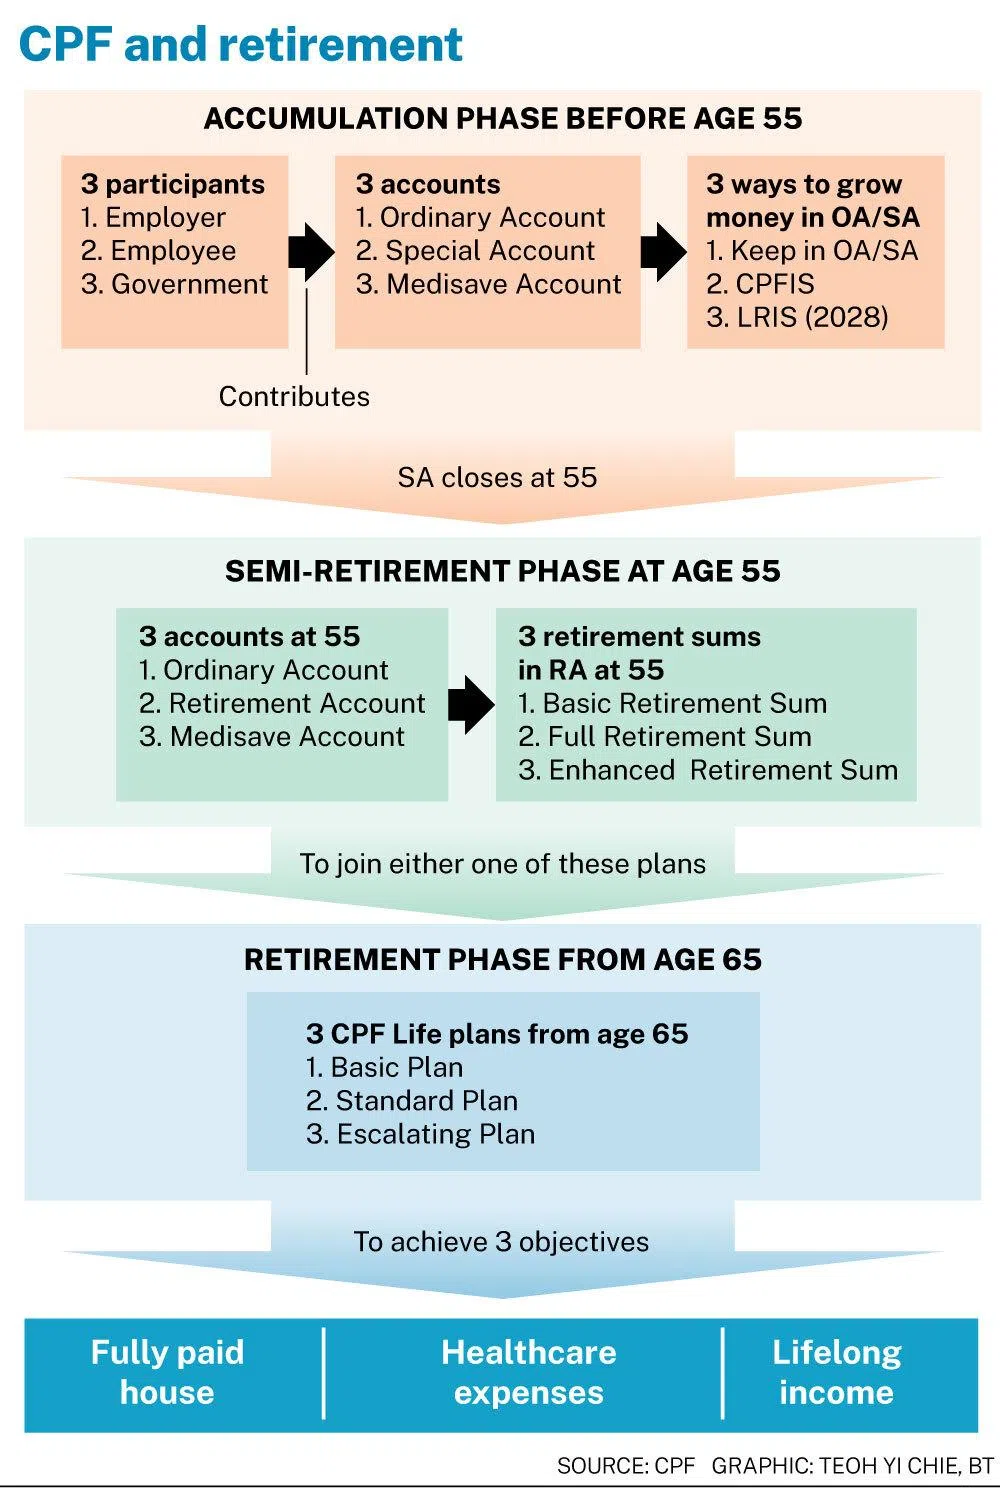
许多人没有意识到,公积金退休计划的运作方式几乎就像一个围绕“三”字构建的框架——即通过三个人生阶段来实现三大目标。
第一人生阶段:累积期
在累积阶段,共有三方为公积金缴款:雇主、雇员和政府。政府通过支付公积金存款利息的方式间接做出贡献。
这些缴款会流入三个户头:普通户头(Ordinary Account, OA)、特别户头(Special Account, SA)和保健储蓄户头(MediSave Account, MA)。
每个户头都有其独特的用途。普通户头主要帮助新加坡人支付住房抵押贷款,以便他们最终能拥有一个全额付清的房屋。支付贷款后的余额可以作为他们日后退休基金的一部分。
特别户头旨在为退休累积资金。保健储蓄户头则用于支付医疗保健开销和保险保费,例如终身健保计划、(私人)综合健保计划、乐龄健保和终身护保。
对于普通户头和特别户头的款项,目前有两种方式来增值退休储蓄。会员可以选择将钱留在公积金中,赚取相对较高且近乎无风险的利息。
另一种选择是通过公积金投资计划(CPF Investment Scheme, CPFIS)进行投资。从2028年起,将会引入一个新的选项:生命周期投资组合。
第二人生阶段:半退休期
到了55岁,公积金便进入下一个阶段。特别户头中不超过当时全额退休存款(Full Retirement Sum, FRS)的款项,将被转入一个新设立的退休户头(Retirement Account, RA)。特别户头中的任何超额款项则转入普通户头,之后特别户头便会关闭。此时,会员实际上又有了三个户头。
普通户头变得相对具有流动性。这给予会员一定的灵活性,并能支持他们逐步减少工作量,许多人可能将此视为半退休阶段。
退休户头持有退休存款,并会持续增值,直到会员最终加入公积金终身入息计划(CPF LIFE),通常是从65岁开始。保健储蓄户头则继续扮演其角色,用于支付医疗保健开销和保险保费。
退休户头中的退休存款可以设定在不同水平:基本退休存款(Basic Retirement Sum, BRS)、全额退休存款(Full Retirement Sum, FRS)、超额退休存款(Enhanced Retirement Sum, ERS),或介于这些数额之间的任何金额。
第三人生阶段:退休期
从65岁起至70岁,公积金会员可加入新加坡的国家年金计划——公积金终身入息计划(CPF Life)。会员可以在三种公积金终身入息计划中选择:基本计划、标准计划或递增计划。之后,公积金终身入息计划将为会员提供终身入息。
这标志着第三个人生阶段:退休期。
在这三个人生阶段中,公积金制度帮助新加坡人实现人生中三个关键成果:一个全额付清的房屋,提供住所和稳定;由保险和保健储蓄支持的医疗保健保障;以及退休后的终身收入流。
生命周期投资组合
我曾是2014年至2016年公积金咨询小组的成员,该小组当时建议推出终身退休投资计划(Lifetime Retirement Investment Scheme, LRIS),并期望其采纳生命周期投资法。
当时,小组观察到许多公积金会员通过公积金投资计划(CPFIS)投资的体验不佳,因为他们缺乏足够的投资知识和经验,并且还面临高昂的投资成本。
终身退休投资计划(LRIS)的目的是简化投资和降低成本,以便公积金会员能在累积阶段更有效地增值他们的退休储蓄。这一设想在本次财政预算案中宣布的生命周期投资组合中得以实现。这些投资组合将如何命名则尚待决定。
在生命周期投资法中,年轻会员会承担更多的股票投资比重,而随着退休年龄的临近,投资组合会自动重新平衡,变得更加保守。
这看似简单直接,但实施起来未必容易。
生命周期基金的假设是,年轻投资者可以承担更多风险,因为他们有更长的时间从市场波动中恢复。这在承担风险的能力方面或许是正确的,但它也假设了年轻投资者同样有承担风险的意愿。
实际上,承担风险的意愿取决于多种因素,如投资知识水平、过往的投资经验以及塑造个人对波动舒适度的生活事件。风险承受能力远比单纯的年龄要复杂得多。
谁应该考虑公积金投资计划的生命周期投资组合?
对于富裕人士而言,生命周期投资组合未必是最佳方案。当我们为客户设计投资组合时,我们会全面地审视他们的财富状况。
公积金只是资产的一部分。同时,它也是一个能提供相对较高、稳定和低风险回报的资产类别。因此,对许多富裕的投资者来说,不动用公积金,而是利用其他资金池来承担投资风险,可能是更合理的做法。
对于广大公众而言,公积金内的生命周期投资组合可能很有用。但重要的是要明白,您的公积金款项将被投资于金融市场并由私人机构管理。政府对回报和本金不提供任何担保。在投资之前,充分了解相关信息至关重要。
而对于那些不喜波动的投资者来说,不投资您的公积金储蓄也并无不妥。
如果您妥善管理您的公积金,您累积的财富可能不如成功投资者那么多。但您仍然会拥有一些非常宝贵的东西:一个全额付清的房屋、医疗保健保障以及一份伴随您终身的收入。
当您步入人生的退休阶段时,这三样东西可能远比您的投资组合是否跑赢市场更为重要。
作者是Providend的首席执行官,该公司是东南亚首家只收咨询费的全面财富咨询公司
TRENDING NOW

Once staunchly pro-China, Malaysian Chinese businesses are now distancing themselves from Beijing

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

Could stablecoins be the future of money?
ST Engineering opens tech-focused aircraft maintenance facility in Changi; to create over 500 jobs

