

为什么说“全天候”投资组合是您的最佳伙伴
在长期结果充满多种可能性的背景下,多元化投资能在经济繁荣与萧条时期都提供韧性

本文由 AI 翻译,关键事实请以原文为准。
从多数短期指标来看,全球经济状况尚可。企业利润正在增长,人工智能驱动的投资蓬勃发展,劳动力市场虽在降温,但仍保持韧性。
然而,在这种积极的表象之下,潜藏着一系列深刻的结构性力量,其最终走向确实充满不确定性。因此,那些围绕单一长期信念来构建投资组合的投资者,可能正在犯下一个代价高昂的错误。
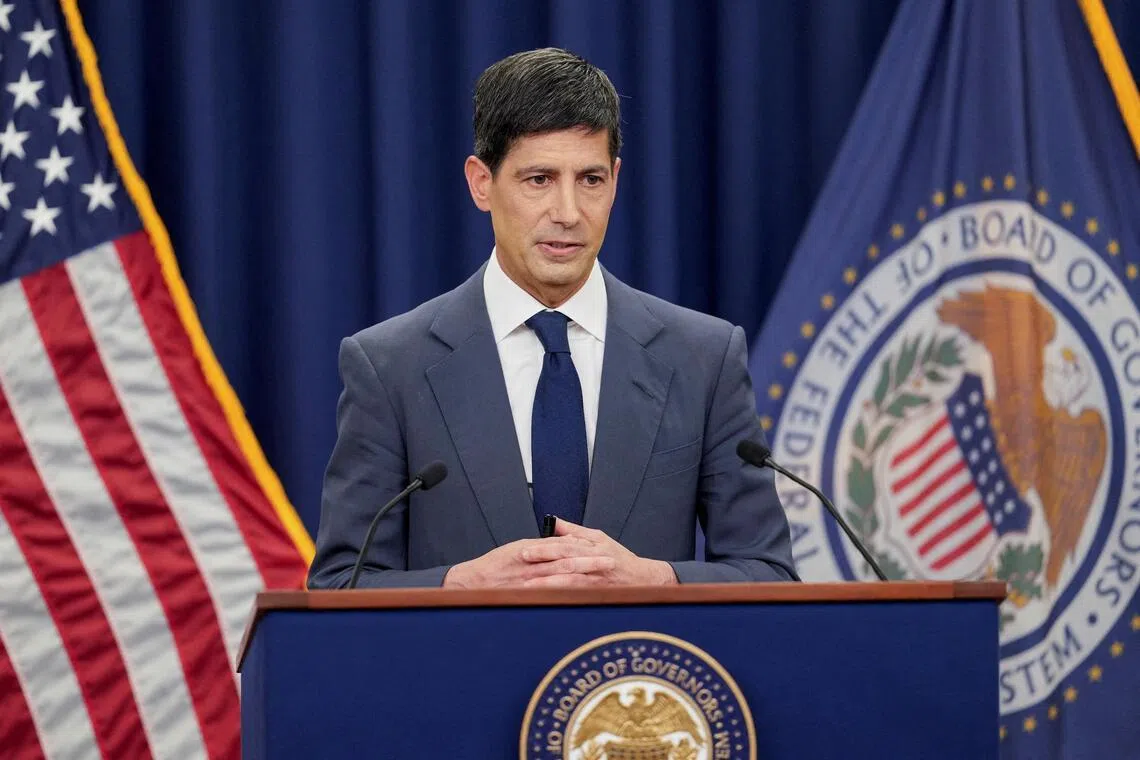
无论人们如何看待美国联邦储备局(美联储)主席Kevin Warsh近期的货币政策直觉,他在一点上是正确的:现在不是对长期前景抱有高度信念的时候。
人工智能之谜
人工智能处于当今经济叙事的中心——及其矛盾之处。
2026年第一季度,科技投资占美国国内生产总值(GDP)的比重达到4.9%,甚至超过了互联网泡沫时期的峰值。预计到2027年,超大规模数据中心的资本支出将超过1万亿美元。
乐观者认为,人工智能将像工业革命一样具有变革性,可能在一代人的时间内使全球收入翻倍。
而悲观者则指出,目前人工智能正在推高通胀,导致电价、存储芯片成本和能源基础设施需求上升,而并未带来其支持者所承诺的通缩红利。
坦率地说,没有人知道确切答案。微观研究表明,人工智能可以提高任务效率,但由于目前只有一小部分任务应用了该技术,且采纳程度尚浅,其在未来几年带来的总体生产力提升可能有限。
这些生产力增长的收益是流向劳动者还是资本所有者,将决定人工智能最终是成为一个普惠的繁荣引擎,还是加剧不平等、抑制消费需求的力量。
人工智能对通胀和利率的长期影响尚不明朗,这与人们常以肯定的口吻宣称其经济效应形成了鲜明对比。
债务超级周期与财政脆弱性
加剧人工智能不确定性的,是政府资产负债表所面临的严峻现实。
今年第一季度,全球债务连续第五个季度上升,达到超过350万亿美元的历史新高。美国公共债务占GDP的比重已接近1945年二战时期的峰值。
自2019年以来,利息支出占GDP的比重大幅上升,挤占了财政空间,并增加了债券市场对任何意外通胀的敏感性。
与此同时,世界各国正试图为人工智能基础设施、国防现代化、能源安全、老龄化人口的医疗保健以及供应链的韧力提供资金。许多人称之为新兴的超级周期。
然而,这些并非可有可无的支出,而是结构性的。它们共同竞争有限的全球储蓄,导致意愿投资超过意愿储蓄,从而使实际利率在结构上保持高位。
那个建立在投资疲软、劳动力充裕、供应链高效和通胀温和基础上的旧有低利率世界,已经一去不复返了。
去全球化、人口结构与劳动力供应紧缩
自1990年以来的三十年里,那些抑制通胀的顺风因素正在逆转。
全球化曾作为抑制物价的结构性因素,如今正让位于友岸外包、产业政策以及平行经济体系的构建。
美国和中国不再仅仅是贸易竞争对手;它们正在构建各自独立的技术、金融和地缘政治生态系统。
与此同时,推动了1980年代劳动力大规模扩张的人口红利正在消失。
发达经济体的人口老龄化正在推高医疗保健成本,导致劳动力萎缩,并给主权资产负债表带来压力。
曾在短期内抵消这些趋势的移民政策,如今正因发达市场强烈的民粹主义反弹而受到限制。
在人工智能的财富效应刺激需求之际,对移民的抵制恰好破坏了劳动力的供应,使劳动力市场更容易过热。
短期乐观,但对未来保持审慎
但这并不意味着投资者应该转向持有现金。
短期内,市场环境依然有利。美国第二季度的基础增长率预计为2.5%。企业利润不断上升,招聘范围扩大,人工智能资本支出的需求持续超过供应。目前来看,风险资产正处于顺风期。
然而,长期来看,各种可能结果的范围极为广泛。
人工智能究竟会带来通货紧缩还是通货膨胀?生产力的提升是被广泛分享还是集中在少数人手中?财政轨迹会趋于稳定还是陷入螺旋式恶化?去全球化是会造成轻微摩擦,还是结构性的断裂?
即使是那些向来能准确预测未来的人,也觉得当前的环境充满挑战。
这正是美联储的Warsh抵制前瞻性指引和高度确信的长期预测的诱惑,是正确做法的原因。
正如国际金融协会(Institute of International Finance)所言,当今世界的特点是“置信区间更宽,冲击更频繁,经济底层结构的不确定性更大”。
在这样的环境下,沟通美联储将如何应对新出现的趋势及其相关风险,比假装知道最终结果更有价值。
对投资者而言,教训是明确的。当结果的分布范围如此之广——涵盖了从人工智能驱动的繁荣到财政危机,从生产力复兴到滞胀风险,从新型全球化到碎片化的世界——理性的对策不是押注于某一种情景。
而是要建立全天候投资组合:在不同地区、资产类别和通胀环境中进行多元化配置。
这类投资组合旨在经济繁荣与萧条时期都具备韧性,其定位是在捕捉上行潜力的同时,能够抵御当前自满的市场可能严重低估的尾部风险。
短期前景尚好,但长期确实充满不确定性。Warsh这样说是对的,投资者应当听取这一建议。
(作者是Standard Chartered Bank财富解决方案首席投资办公室的高级投资策略师)






