


放宽退市规则能否拯救马尼拉交易所免于空心化?
随着企业退市数量增加,菲律宾证券交易所或将放宽对不合规公司的退市规定
本文由 AI 翻译,关键事实请以原文为准。
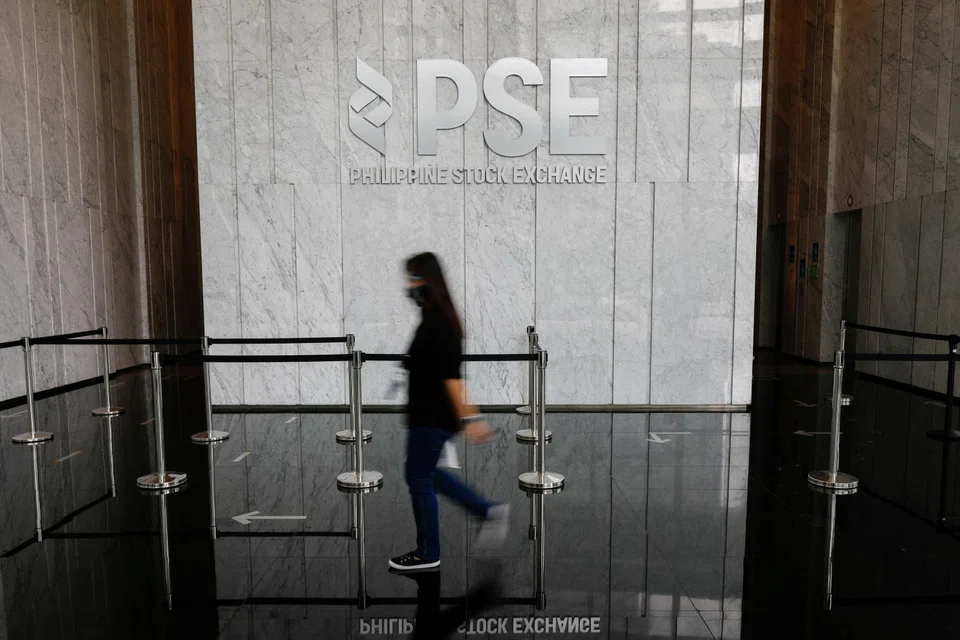
【马尼拉】随着企业资本流向海外更健康的市场,菲律宾证券交易所 (PSE) 正在重新审视是否应将公司从交易所摘牌,以防止上市公司数量进一步减少。
此次反思的背景是,该交易所正面临一连串公司的自愿退市,这些公司认为其股价被低估了。
但分析师警告说,在努力维持上市公司数量的背后,掩盖了一个更大的问题,即马尼拉正逐渐输给东南亚其他更具主导地位的金融中心:系统性流动性不足。
菲律宾证券交易所一周前表示,在过去三年交易所出现一连串退市后,正在采取审慎措施来处理违规和不活跃的公司。菲律宾证券交易所总裁兼首席执行官 Ramon Monzon 对当地媒体表示:“让更多公司退市确实有悖常理。”
被交易所摘牌的公司将在五年内被禁止重新上市,违规高管也将被取消主导未来公司上市的资格。
然而,Ramon Monzon 承认,若没有一个可行的退出机制,少数股东最终将承担公司倒闭的冲击,被困在流动性差的股票中,而高管们只需等待禁令期满。
他说:“我们仍在此事的研究阶段……我们或许会停止强制退市,这样投资者就还有一丝机会,寄望于公司可能被另一家公司收购以实现借壳上市。”
菲律宾证券交易所还提出了另一项对其首次公开募股规则的修订,以保护市场免受上市后股权稀释的影响。
该法规草案建议,估值在2000亿比索(约合32亿美元)或以上的发行人,仍可协商确定12%的最低公众持股量 (MPO),前提是其MPO永远不低于这一基线。
此前,菲律宾证券交易委员会于今年2月决定,对于市值超过500亿比索的上市公司,要求的公众持股比例从20%降至15%。
菲律宾证券交易所也正在推出新的交易引擎、交易所交易基金、保证金交易和衍生品,以深化市场参与度,并吸引投资者远离网络赌博和加密货币交易。
经济强劲增长下的落后者
以区域标准衡量,菲律宾资本市场交易清淡,在此背景下,菲律宾证券交易所的基调从严格的公司纪律转向了监管宽松。
截至2026年5月,该交易所约有280家上市公司,总市值为3128亿美元。
但其22亿美元的月度交易额,与主要的亚细安同行相比显得相形见绌,后者的交易活跃度是其10到16倍。这使得菲律宾成为该地区的落后者。
经济合作与发展组织 (OECD) 的一份报告指出,新加坡、泰国、印度尼西亚和马来西亚为公司上市提供了更便捷且通常成本更低的途径。
OECD分析师表示:“(菲律宾的)上市过程漫长且存在组织性挑战,其要求不如同行灵活。”他们补充说:“尽管过去十年宏观经济状况良好,经济增长强劲,但菲律宾股市的规模仍然相对较小。”
今年4月,越南交易所的总市值超过了菲律宾证券交易所,高出484亿美元。
对冲基金ECJ Capital Investment Fund的基金经理 Eric Jurado 表示,这种差异“反映了这两个长期以来一直在争夺投资者注意力的经济体截然不同的发展轨迹”。
从3月到4月,越南股市市值增加了586亿美元,是该地区最迅猛的市场扩张之一;而同期菲律宾股市仅温和增长了82亿美元。
Jurado 说:“随着家庭财富的增加,越来越多的越南投资者进入股市,形成了资本形成和企业增长的良性循环。”
由于市场对美国加息的担忧缓解、油价降温以及对第二季度企业盈利的乐观情绪,推动了年中反弹,抹去了上半年不温不火的跌势,菲律宾证券交易所指数今年迄今已上涨近6%,于周五(7月17日)报收6404.11点。
企业资本为何外流
分析师指出,在一个流动性不足的市场中,维持上市地位已从一种融资优势转变为一项昂贵的制度性负担。
即便监管机构在重新评估是否要让不合规的公司继续维持上市,一些健康且合规的市场巨头也在积极选择私有化,因为公开市场未能回报它们的业绩表现。
审计与咨询公司 Reyes Tacandong & Co 的高级顾问 Jonathan Ravelas 警告说,这种情况对整个市场而言是一个危险信号。他表示,监管机构和交易所必须采取行动,让上市更具吸引力。
中信银行资本 (Chinabank Capital) 董事总经理 Juan Paolo Colet 表示,发行人也正在完全绕过公开交易所,转而依赖私募市场和可能提供更高估值的替代性融资来源。
流动性差的股票过多
Ramon Monzon 表示,他认为退市是“资本市场的自然演变”。所有退市都对交易所构成沉重压力,但这位菲律宾证券交易所的负责人对它们的节奏了然于心。他说:“会有新公司上市,也会有公司想要退市。”
但新公司上市的速度究竟有多快,则完全是另一个问题。从2023年起,仅有八家公司在交易所上市,而同期有八家自愿退市和三家强制退市,今年还有两家公司将退市。
这种空心化对市场的地位构成了生存威胁。但 DragonFi Securities 联合创始人兼首席执行官 Jon Carlo Lim 表示,强行推动交易流量或制造市场结构只会忽视主要问题。
他告诉《商业时报》:“上市公司数量不足是流动性不足的症状,而非病因本身。”
Jon Carlo Lim 说,考虑到马尼拉有限的资金池,该交易所反而存在流动性差的股票过多的问题。“鉴于菲律宾证券交易所的流动性状况,我们现有的上市和发行数量是合适的。”
他补充说:“为了交易流量而推动增加上市公司数量,实际上会加剧流动性问题,因为你将让同样规模的资金池去追逐更多的股票。”
“如同蓄势待发的弹簧”
菲律宾股市的前景仍然受到高度限制性的宏观经济环境的制约。随着国内经济努力应对货币压力,全球资产管理公司正在积极减少风险敞口。
牛津经济研究院旗下的 Alpine Macro 新兴市场和中国首席策略师 Wang Yan 指出:“菲律宾股票的交易价格相对于新兴市场基准存在折价,但近期前景仍然不利。”
菲律宾央行 (BSP) 应对大宗商品冲击的激进做法已演变成一个新兴市场陷阱。Wang Yan 表示,在经济增长放缓之际加息,决策者可能会引发更深层次的经济停滞和货币贬值的循环。
他补充说:“自伊朗冲突以来,菲律宾一直是我们最不看好的市场之一,而转向更紧缩的政策进一步强化了看空理由。”
央行数据证实了这种机构性的规避情绪。仅在5月份,当地股市就遭遇了1.04亿美元的热钱净流出。
菲律宾央行还将其2026年外国证券投资净额总额的预测从乐观的37亿美元下调至波动的18亿美元,承认证券投资流动对全球风险情绪的变化仍然高度敏感。
尽管前景黯淡,但逆向价值投资者认为,严重的抛售创造了一个非对称的入场点。
Regina Capital 销售主管 Luis Limlingan 指出:“菲律宾的远期市盈率 (P/E) 已压缩至极具吸引力的10倍。”他将其与印度的20倍和日本的25倍市盈率进行对比。他认为,菲律宾基本上“如同一个蓄势待发的弹簧”。他说,如果宏观因素在下半年趋于稳定,“单凭估值就使我们成为一个显而易见的补涨目标”。
TRENDING NOW
Prima to move out of historic Keppel Road flour mill building in 2028
Temasek-related Azalea, SeaTown, Seviora Capital to merge in 2027
Family offices see more tailored products, leverage ‘collective firepower’ for direct deal access
Singapore room rates soar, but hotels seeing mixed demand from F1 race and events

