

吉宝数据中心房地产投资信托的东京漂移:日元套利交易的轻松时代已结束
如今,每个数据中心的估值都伴随着一个风险:迅速过时的威胁
本文由 AI 翻译,关键事实请以原文为准。
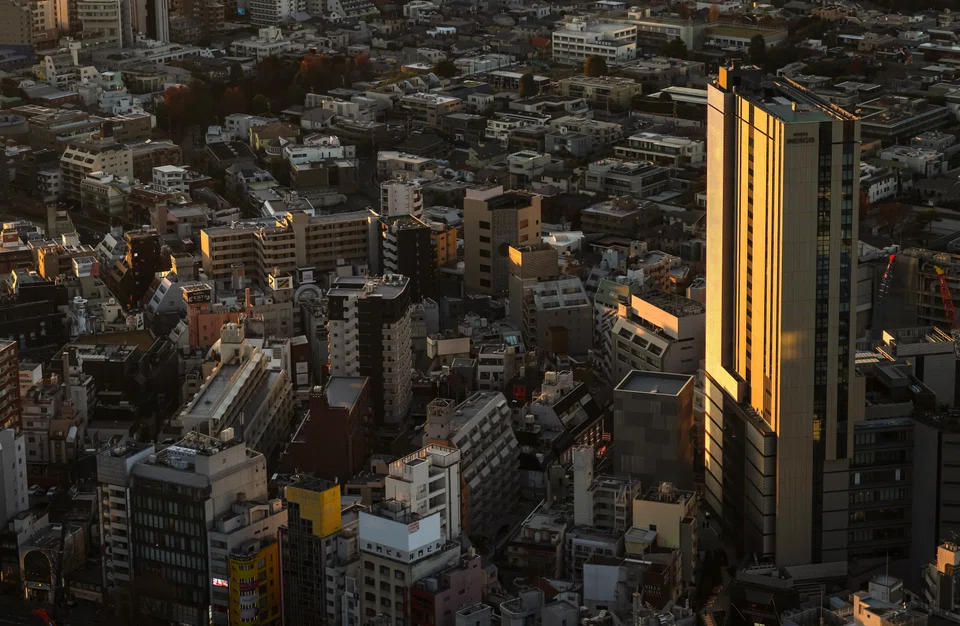
[新加坡] 吉宝数据中心房地产投资信托 (Keppel DC Real Estate Investment Trust, Reit) 斥资14亿新元收购东京两座数据中心,此举在企业层面堪称完美:以低于估值2.1%的折扣价,购入两项永久地契资产的88.6%股权;交易能即刻提升每单位派息和净资产值;并为此成功将配售规模扩大至6.25亿新元。
所有这些听起来都很不错。但真正的故事隐藏在债务之中。
根据马来亚银行 (Maybank) 分析师 Krishna Guha 的说法,为此次收购提供资金的日元债务利率约为2.9%。这个数字不算巨大,但它痛苦地提醒着我们,有些东西已经一去不复返了。
多年来,一家新加坡上市的房地产投资信托基金 (S-Reit) 购买日本房产,本质上是在进行一种融资套利交易。即以接近零的利率借入日元,购买收益率高出几个百分点的资产,然后赚取利差。
但日本央行已经终结了这种免费午餐。
以2.9%的利率计算,吉宝数据中心房地产投资信托为最新收购项目所付的利息成本,已高于其投资组合备考基础上的2.7%平均债务成本。
这里的增值不再是靠廉价资金创造的;这些建筑本身必须能赚回成本。幸运的是,它们或许做得到。
位于印西市的两座数据中心已由投资级客户完全租用,租约包含每年2.8%的租金上调条款,且其现有租金比市场水平低约30%。
印西市的市场供应紧张,资源稀缺。分析师们自然钟爱这样的市场格局。
晨星 (Morningstar) 的 Xavier Lee 和马来亚银行的 Guha 都以上调租金的潜力为由,提高了他们的目标价。
但这其中有一个关键因素——时间。其中一项资产的加权平均租赁期限为4.5年,而另一项则长达10.6年。
Guha 预计,租金的正向调整要到2029年才会开始显现。这意味着,今天的买家是在为2029年的前景买单,并寄望于现有的租金上调条款能帮助他们度过这段时期。
这使得这笔交易与其说是一项收益率投资,不如说是一次结构性调整。
对吉宝数据中心房地产投资信托而言,真正的胜利或许是投资组合的多元化——该基金的业绩发布会常常以关于租户集中度的问题开场。
东京的四个客户中有三个是投资组合中的新客户。最大客户的收入占比从43.5%降至38.2%。日本市场的贡献则从9%跃升至23%,而新加坡市场仍是占比60%的压舱石。
但所有这些结构性改善都不是没有代价的。
备考杠杆率攀升了四个百分点,达到38%。由于此次配售的定价较成交量加权平均价有4.4%的折扣,现有单位持有人需要通过股权稀释来为他们分享到的增值买单。
Guha 还指出,这种合资企业的结构“可能会带来一些价格上浮”。尽管如此,市场对此反应热烈。
此次股权融资在扩大规模后,仍获得了3.4倍的超额认购,认购方大多是只做多的机构投资者。在许多S-Reit若不提供大幅折扣就无法筹集分文的行业背景下,吉宝数据中心房地产投资信托最终获得的资金超过了其最初的目标。
然而,被 Lee 形容为估值偏低的 吉宝数据中心房地产投资信托 的单位价格,在周三(9月2日)下跌0.01新元(即0.5%),收于2.19新元。
或许它们的估值确实偏低。但如今,每个数据中心的估值都伴随着一个风险:迅速过时的威胁。
当前主流的人工智能 (AI) 发展趋势要求数据中心具备液体冷却能力和极高的机架密度,而这些是老旧主机托管资产在建造时根本不存在的技术。对它们进行升级需要投入巨额资本。
这正是在 AI 热潮中收购主机托管资产的矛盾之处。这次收购的东京资产设备齐全、完全租出且能产生现金流。这使得它们易于融资,但同时也意味着它们并非 AI 基础设施的前沿。
配售订单情况证明,投资者热衷于为 AI 主题提供资金。但从这笔交易的数据来看,他们买入的并非一个前沿的 AI 投资标的,而是一个将在2029年进行租金评估的、可靠的日本物业持有者。
只要你清楚地知道自己买的是什么,那么拥有这样的资产完全没有问题。
TRENDING NOW
LTA proposes combining car COE categories, adding rebate-surcharge system
StarHub to acquire MyRepublic’s mobile business amid ongoing telco consolidation

DBS, OCBC, UOB rout lops billions off STI as inflation, rate concerns spook investors

Grab CEO’s wife Chloe Tong on life with Anthony Tan and finding her purpose

