
即使在严重经济冲击下,新加坡绝大多数贷款者仍具备充足还款韧性,但有约1%可能面临现金流转负的风险。这群财务状况最脆弱的新加坡贷款者主要集中在两类群体:一是收入较低的中年组屋住户,二是承担高额私人住宅房贷的中等收入家庭。
根据新加坡金融管理局最新发布《金融稳定报告》,这项压力测试设定一个极端严峻的假设情境:全球经济因人工智能(AI)投资骤减和能源价格飙升而陷入深度衰退,导致新加坡居民失业率上升、家庭收入平均锐减约10%,同时金融机构的房贷利率猛增200个基点(即2%)。
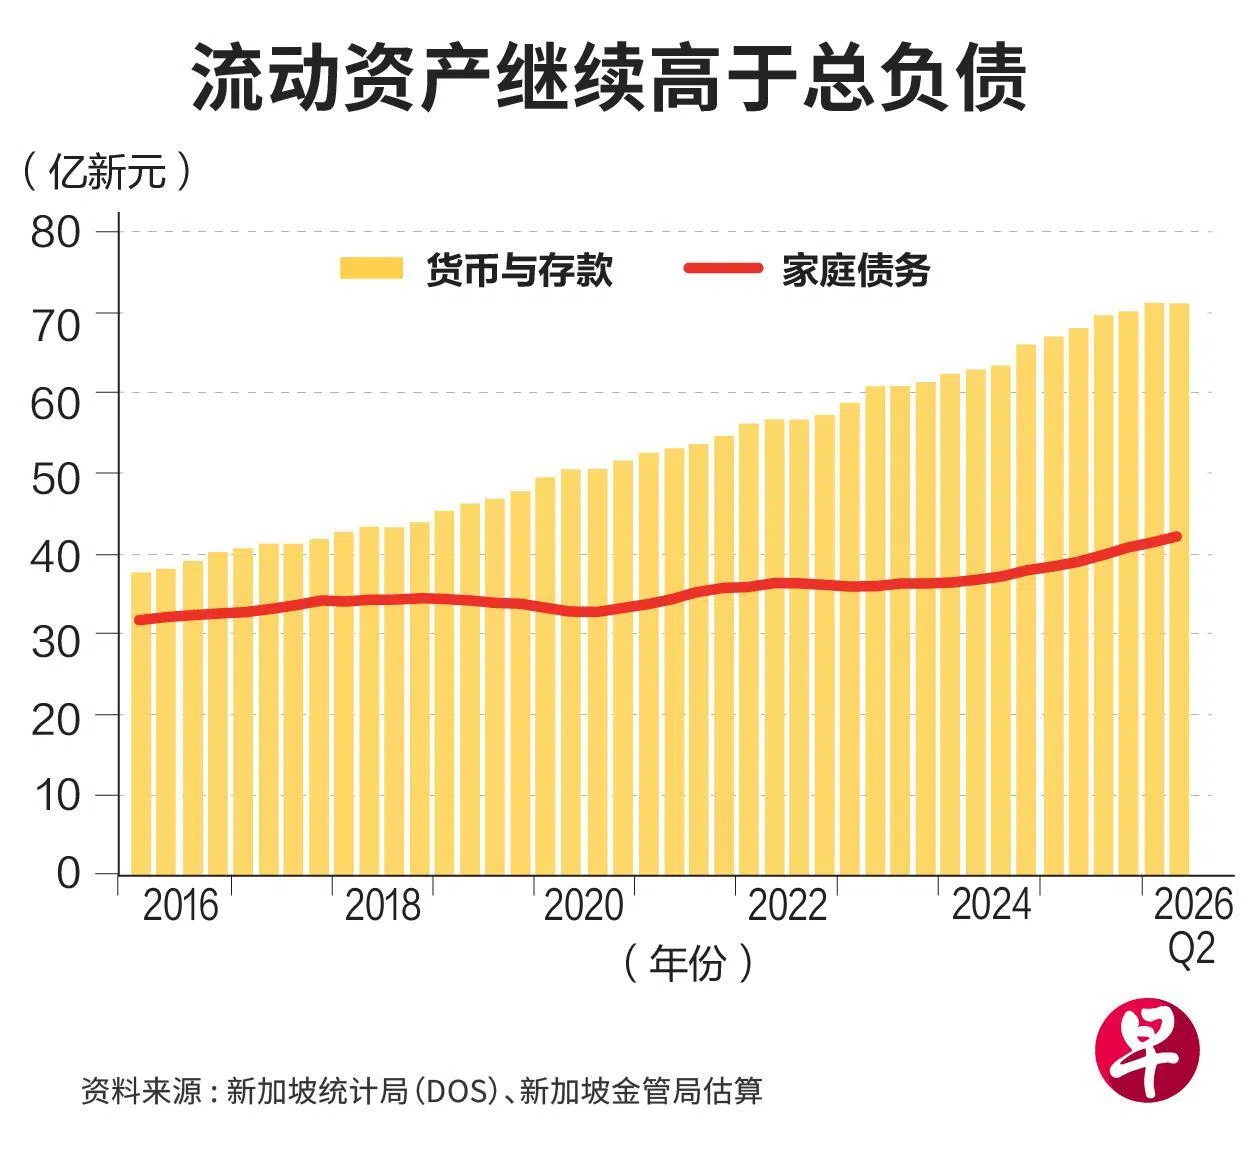
测试结果显示,即便面对收入下滑与利息支出激增的双重夹击,绝大多数新加坡家庭凭借扎实的财务根基和充裕的流动资金,仍能平稳渡过难关。
然而,约1%的贷款人可能陷入每月总开支(含债务偿还款项)超出总收入的“入不敷出”困境。报告特别指出,这群人的现有储蓄缓冲已不足以支撑持续六个月的收入中断。
什么因素导致借款人面临风险
报告深入分析称,在这些面临资金链断裂风险的借款人中,一类是本身抗风险能力较弱、居住在建屋局组屋的中年低收入住户;另一类则是由于“过度借贷”购买私宅、承担沉重房贷压力的中等收入贷款者。
鉴于全球宏观经济和利率前景充满不确定性,金管局强调,贷款者应继续保持审慎的财务规划。
金管局呼吁公众避免过度借贷,并务必储备足够的应急流动资金,以防范未来可能出现的经济波动及借贷成本进一步上升的风险。


