益资源(First Resources)
建议:买入
目标价:6.30元
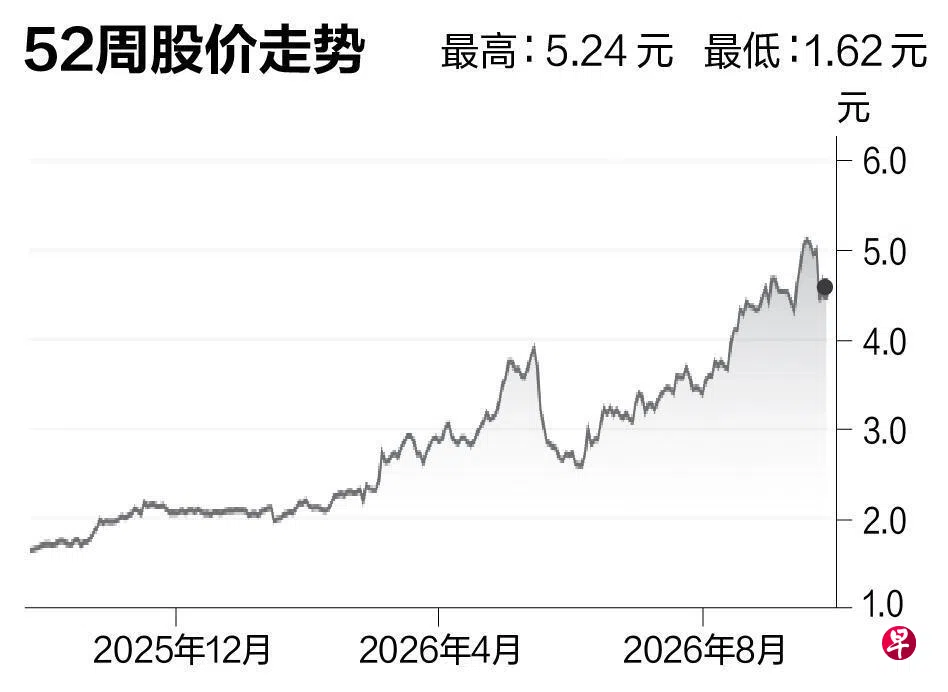
闭市价:4.62元(-0.86%)
益资源有两个关键盈利驱动因素:ANJ Plantation资产带来的生产率提升,以及原棕油价格的上涨。鉴于成本结构,益资源有望从未来强劲的原棕油价格走势中获益。我们将2027财年预测盈利上调5%至5亿美元(同比增长13%),高于市场普遍预期,假设原棕油价格为每公吨940美元。
受厄尔尼诺现象相关的供应风险和高油价的支撑,原棕油价格预计在2027年之前保持坚挺,到2027年时预测将达到每公吨1000美元。
我们维持“买入”评级,目标价上调至6.30元,基于14.0倍的2027财年预测本益比。鉴于强劲的原棕油价格上涨势头,以及益资源改善ANJ业绩的记录,这只股的估值仍有进一步重估的空间。(星展集团研究)
更多新加坡股市信息,请点击这里前往。