
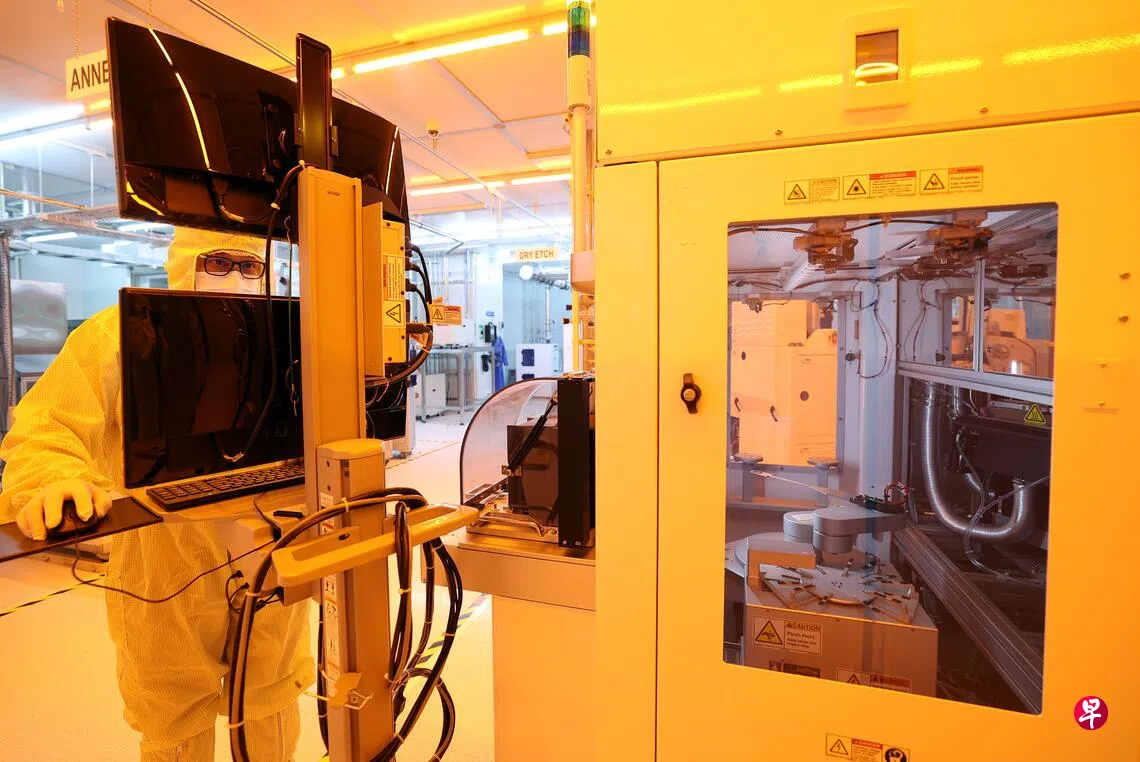
人工智能(AI)带动电子业上行,并继续支撑新加坡出口和投资,但中东冲突带来能源价格高企和需求放缓,对下半年增长形成压力,预料新加坡全年经济增长4.8%,明年进一步降至约3.1%。
亚细安与中日韩宏观经济研究办公室(AMRO)星期三(9月30日)发布《2026年新加坡年度咨询报告》中,提出上述预测。这比机构6月的预测来得高,但低于8月金融管理局经济师调查预测的5.0%。
对于下一步货币政策,AMRO主管经济师蓬萨潘(Runchana Pongsaparn)在媒体简报会上说,金管局在4月和7月的两次货币政策收紧,都是依赖数据“渐进式正常化”调整,而非剧烈的紧缩周期,料下一步政策依然会取决于通货膨胀和经济增长数据。
机构没有对新元兑美元具体汇率进行预测,但强调比起利率,汇率对新加坡经济影响更为显著。目前国内利率总体稳定并维持宽松金融环境,但如果通胀压力变得更广泛且持续,未来仍有进一步收紧空间。
AMRO预计,新加坡今年整体通胀率升至2.1%,高于2025年的0.9%,随后在2027年回落到1.7%。
报告说:“通胀走高主要受中东冲突引发的全球能源及大宗商品价格上涨推动。随着下半年电价调整,预计还会产生进一步传导效应。不过,得益于新元走强以及针对性补贴措施,潜在通胀压力总体保持可控。”
AI是经济增长主要变数
针对我国经济是否过度依赖AI增长,AMRO首席经济师何东指出,新加坡显著受惠于AI周期,一旦AI投资回落,经济自然有下行风险。
自去年7月以来,AI相关产品贡献新加坡约八成出口增长;从规模上看,过去一年占总出口逾20%。
何东说:“如果全球半导体需求出现类似2022年的大幅放缓,今年增速可能会低至约3%,但仍接近新加坡潜在增长率。”
他因此认为,短期AI周期风险不会削弱新加坡的长期生产力收益;而AMRO预测,这波AI强劲势头至少延续到2027年底。
亚细安内部金融一体化待加强
放眼亚细安,区域一体化尤为重要。何东强调,近20年亚细安内部贸易徘徊在约22%,低于与中日韩之间的贸易增速。
他认为,未来须加强亚细安内部的横向一体化,促进直接投资流动、让生产网络更有效地分布在区域各国,并通过资本市场整合降低企业融资成本。
蓬萨潘也指出,新加坡可凭借资本市场和金融创新优势,推动跨境支付、数码金融、绿色与转型金融,以及区域资本市场互联。
她补充说,证券市场发展计划(EQDP)显著改善中小股的流动性。下一步,可更多支持那些有潜力在亚细安扩张的上市公司,让新加坡在区域贸易与金融一体化中发挥更大作用。


