
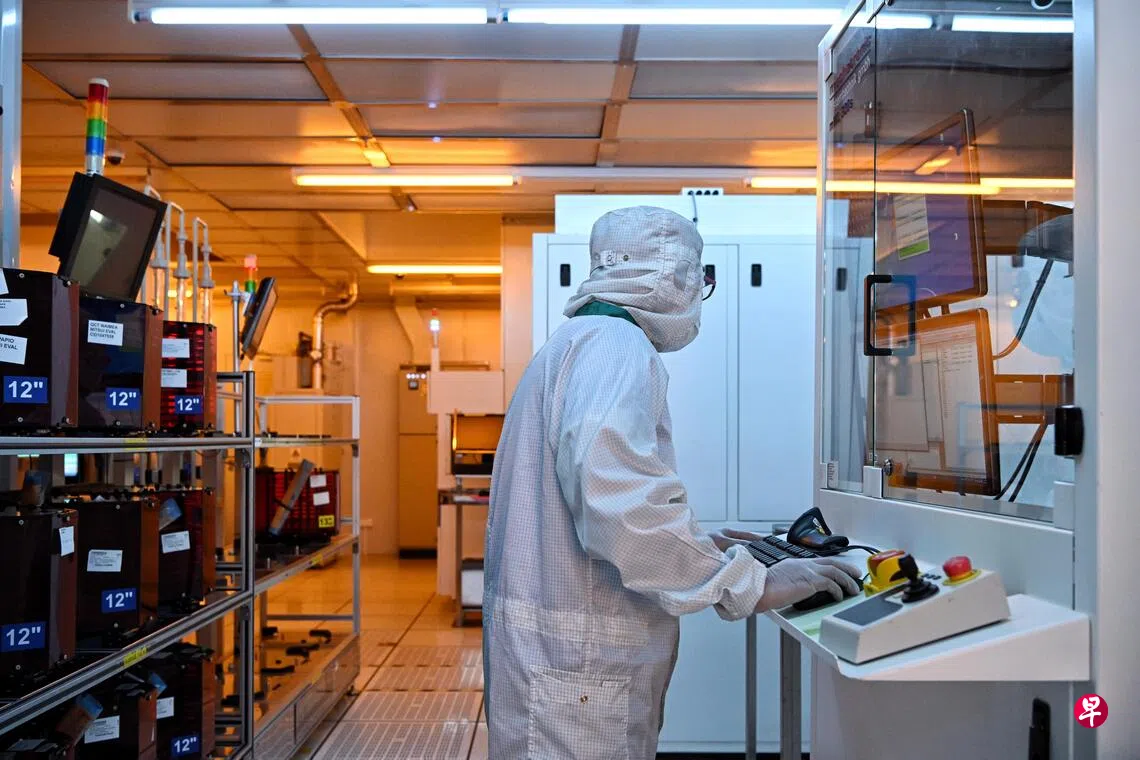
最新出炉的新加坡制造业采购经理指数显示,尽管地缘政治局势增添不确定性,新加坡制造业增长势头依然稳健,电子业也继续受益于人工智能相关需求。
新加坡采购与物流管理学院(SIPMM)星期五(10月2日)公布的数据显示,受新订单、新出口订单、工厂产值、投入库存和就业等多项指标推动,9月份制造业采购经理指数(PMI)较上月上升0.2点至51.7,连续第14个月处于扩张状态,并创下2018年10月以来最高。
另外,在上述多方面的带动下,9月份电子业采购经理指数较上月上升0.3点至51.9,连续第16个月处于扩张状态,也创下2018年1月以来最高。
指数若高于50的荣枯线,反映制造业处于扩张状态,低于50则是陷入萎缩。
数据显示,制造业进口、投入品价格和订单积压都呈加速上升趋势,成品库存则进一步下降。与此同时,未来业务指数连续第11个月处于扩张,反映厂商对近期业务前景依然保持信心。
新加坡采购与物流管理学院执行董事傅豪说:“新加坡制造业继续受益于人工智能相关需求,电子业的订单、产值和就业更为强劲。不过,投入日益上升,加上供应商交货周期延长,正在加剧营运压力。订单积压日益严重,而成品库存逐渐下降,显示厂商一方面正努力满足需求,另一方面也必须应对持续的供应限制。”
分析师:地缘政治局势无阻制造业近期增长势头
对于新加坡制造业采购经理指数在第三季末继续加速扩张,星展集团高级经济师蔡汉廷分析指出:“这显示尽管地缘政治局势不断演变,制造业近期的增长势头依旧。而制造业的强劲表现,仍主要由电子业推动,受益于全球人工智能相关需求。”
这与韩国和台湾9月份制造业采购经理指数的加速上扬一致。韩国和台湾都是全球人工智能热潮最大受益者以及全球半导体供应链的主要上游业者。蔡汉廷认为,新加坡也间接从与这些区域经济体的贸易联系中受益,成为全球电子业供应链的一个关键节点。
华侨银行首席经济师林秀心也指出,制造业和电子业的指数皆进一步上升至新高,分别连续第14个月和第16个月扩张,这显示增长势头依旧,并由新订单和出口等推动。
不过,9月份数据显示,电子产品需求继续保持旺盛,即便加大生产,供应也跟不上需求。电子业的成品库存指数已跌至48.7,而新出口订单、订单积压和产值继续处于加速扩张状态。
林秀心认为,供应链冲击造成的限制明显,制造业和电子业的供应商交付指数分别已连续下跌九个月和11个月,成品库存指数也因为供应冲击和较高进口成本而连续下跌五个月。
制造业其他领域的表现则继续令人关注。蔡汉廷说:“尽管新加坡制造商整体仍看好行业景气,但不同领域的表现依然不均衡。随着能源和投入成本不断上升,加上供应链受冲击,化学业和一般制造业等领域正面对挑战,景气也有所疲软。由于中东冲突尚未解决,加上霍尔木兹海峡持续封锁,石油化学公司也面对原料供应短缺的限制。”


