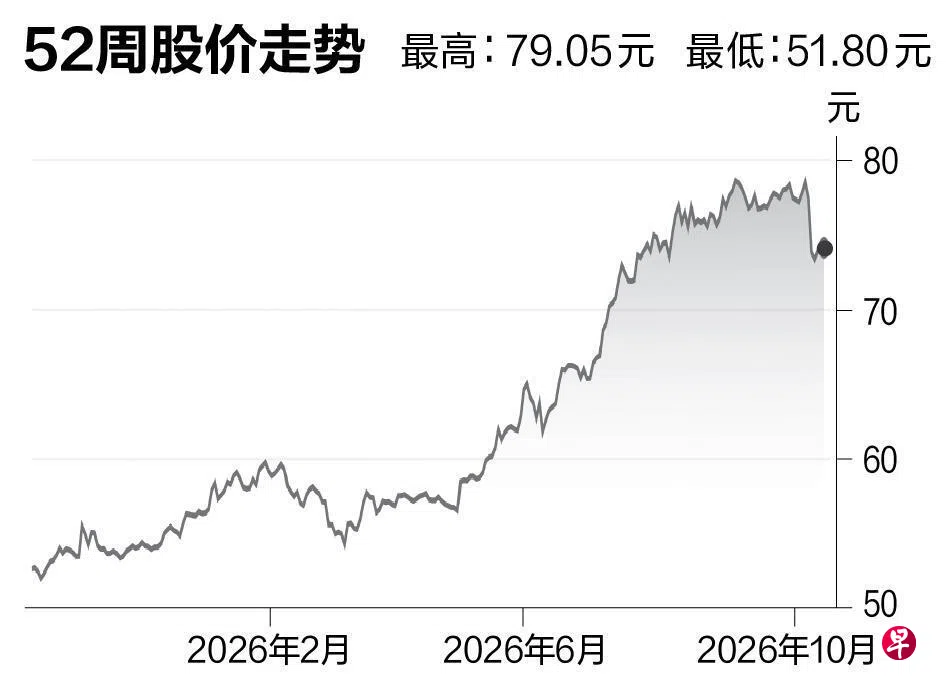
星展集团控股(DBS Group Holdings)
建议:买入
目标价:83.60元
闭市价:74.34元(-0.17%)
大华银行(UOB)和华侨银行(OCBC)10月推出定期存款优惠争取新客户。我们认为,这类优惠反映银行争取客户的正常竞争,不代表银行业普遍缺乏资金,也不预期会演变成价格战。
截至6月底,星展集团的客户存款达6380亿元,贷款为4690亿元,贷款对存款比率为73.5%;客户存款中,存放在来往及储蓄户头(CASA)的占54.4%。我们因此预计,星展集团受定存优惠竞争的影响最小。
除了稳健的存款基础,我们上调评级也考虑到星展财富管理业务的规模。这个业务的资产管理规模在2025年全年增长22%至3350亿元。展望股息回报,大华继显预计,星展2026财年的股息收益率为4.5%,2027财年则为4.7%。
我们把星展集团控股的评级从“持有”上调至“买入”,目标价为83.60元。不过,中东冲突长期化和能源价格高企,可能令经济和贷款增长放缓。(大华继显研究)
更多新加坡股市信息,请点击这里前往。