
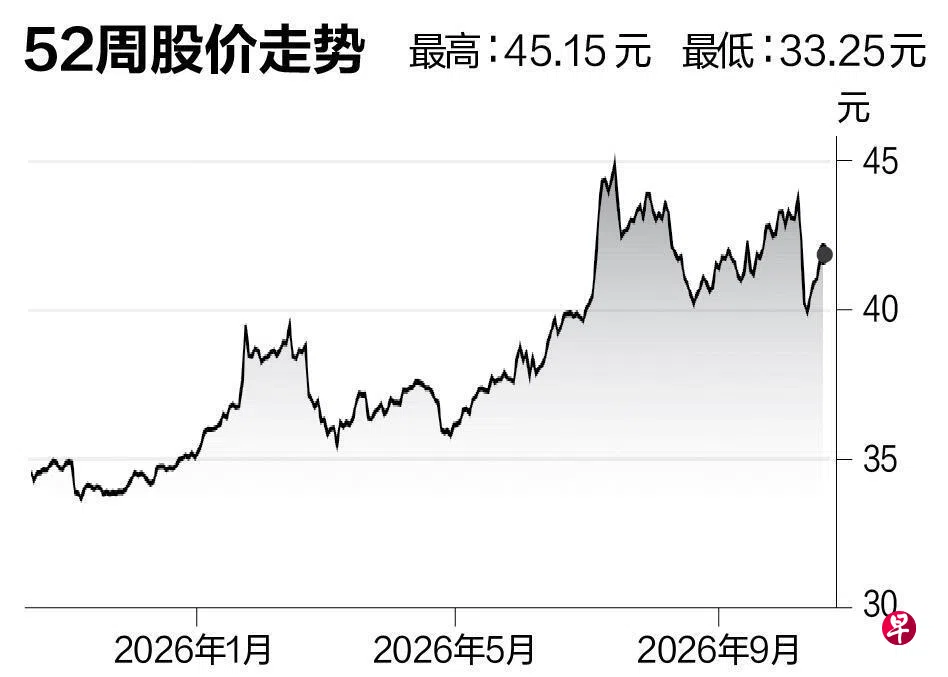
大华银行(UOB)
建议:持有
目标价:43.10元
闭市价:41.61元(-0.19%)
我们预计,大华银行2026年第三季净利息收入约为22亿8000万元,同比增长0.6%,环比下降0.8%。贷款预计环比增长2%,与2026年第二季的增速相近,为净利息收入提供支撑。不过,我们认为,第三季净息差将环比收窄三个基点至1.71%。
此外,我们估计,2026年第三季财富管理手续费收入约为2亿7000万元,同比增长23.9%,环比增长11.1%。与此同时,信用卡奖励恢复常态,料有助于控制手续费及佣金支出,推动净手续费及佣金收入增至7亿3500万元,同比增长19.5%,环比增长10.5%。
不过,大华银行在第二季出售所持诺维娜广场(Novena Square)及乌节路230号地产的权益,我们预计,第三季非利息收入预计仍环比下降12.5%。
考虑到大华银行第二季的这些一次过收益,以及已宣布的出售资产管理业务的交易(预计在2027财年完成),我们将2026和2027财年的核心每股盈利预测分别下调4.3%和4.9%。
我们也因此将2028财年的其他非利息收入预测下调5.8%,使该财年的核心每股盈利预测下调4.0%。
当前市场仍在评估大华银行的可持续核心盈利水平,我们维持“持有”评级。(中国银河国际证券)
更多新加坡股市信息,请点击这里前往。


