

丰树物流信托(Mapletree Logistics Trust)
建议:增持
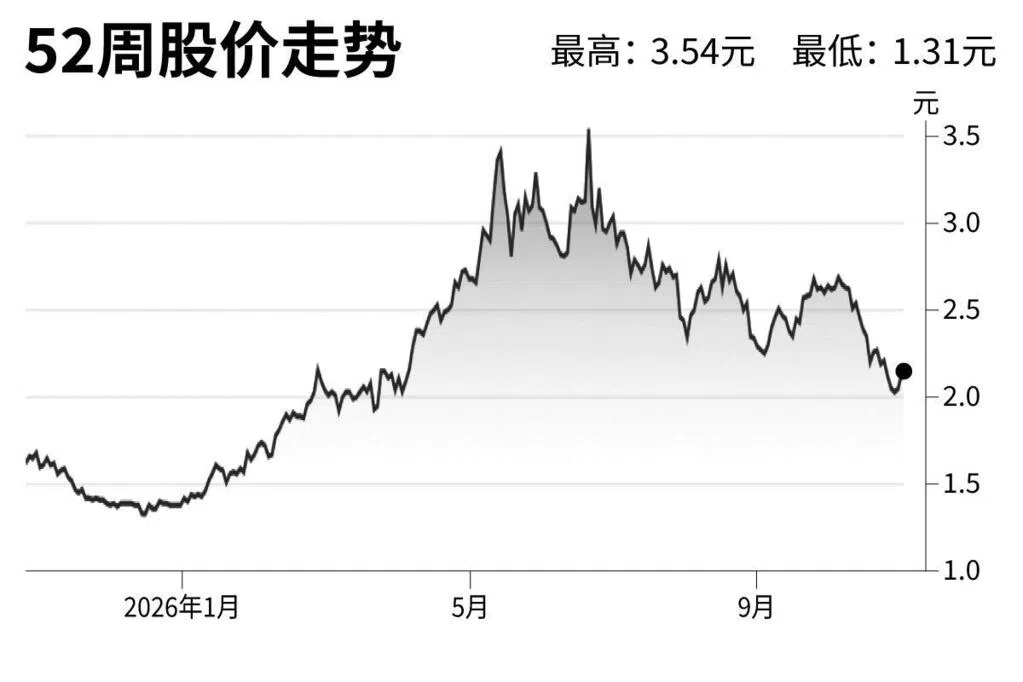
目标价:1.28元
闭市价:1.10元(+2.8%)
丰树物流信托2027财年第二季每单位派息(DPU)达1.816分,符合市场预期。得益于裕群(Joo Koon)资产提升工程带来的新收益与本地业务稳健增长,总营收与净房地产收入(NPI)同比分别提升1.4%及1.0%。
在“中国加一”策略推动下,越南(+5.3%)、马来西亚(+3.8%)等新兴市场保持良好提价能力,新加坡租金调升率更达5.3%。
尽管中国市场租金仍收缩1.7%,但西部及北部地区已现触底迹象,华东市场也逐渐回稳,整体中国业务正由盈利拖累项转变为筑底支撑基础。
资本回收方面,信托年初至今已落实约2亿4000万元资产剥离,平均溢价2.1%。管理层表示已备好充裕资金,短期内有望优先在越南及印度等高增长新兴市场推进第三方资产收购。
此外,信托斥资1亿4100万元重组樟宜南两座成熟物业,预计自2029财年起显著提振长期回报。虽然利率攀升带动融资与股权成本增加,但鉴于仓储基本面触底反弹以及潜在的外部扩张契机,重申“增持”评级,目标价调至1.28元。(银河证券)
更多新加坡股市信息,请点击这里前往。


