

作为新加坡家喻户晓的连锁超市,昇菘集团(Sheng Siong)长期以来都被新加坡投资者视为“稳健收息”与“抗通胀”的防御股代表。
在2025年至2026年上半年,凭借政府派发的社区发展理事会邻里购物券(CDC)与SG60购物券的东风,以及组屋区新门店的激进扩张,昇菘集团股价一路高歌猛进,从2025年初的1.63元,在2026上半年突破3元大关至3.2元,是股价表现最亮眼的新加坡股票之一。
然而,在过去一个月,特别是昇菘第三季度财报出炉后,它的股价却遭遇显著的回调。目前,它已跌至2.32元至2.42元的水平,跌幅达24.7%。
与此同时,多家大型投行与券商纷纷下调昇菘目标价,有机构将它的评级从“买入”下调至“持有”。
究竟是什么原因,导致这家零售超市龙头股价一个月内大跌?昇菘的基本面发生了根本性恶化吗?更重要的是,在2026年即将结束之际,股民现在应该趁低吸纳,还是保持观望?
一、四大核心导火索造成昇菘股价大跌
股票市场的剧烈下跌,很多时候是因为“现实表现”与“市场高预期”之间出现落差。
综合投行和券商的分析,昇菘过去一个月的股价回调,非单一因素所致,而是“营收放缓、成本激增、远期隐忧、估值下调”四重利空叠加共振的结果。
原因一:第三季业绩“增收不增利”
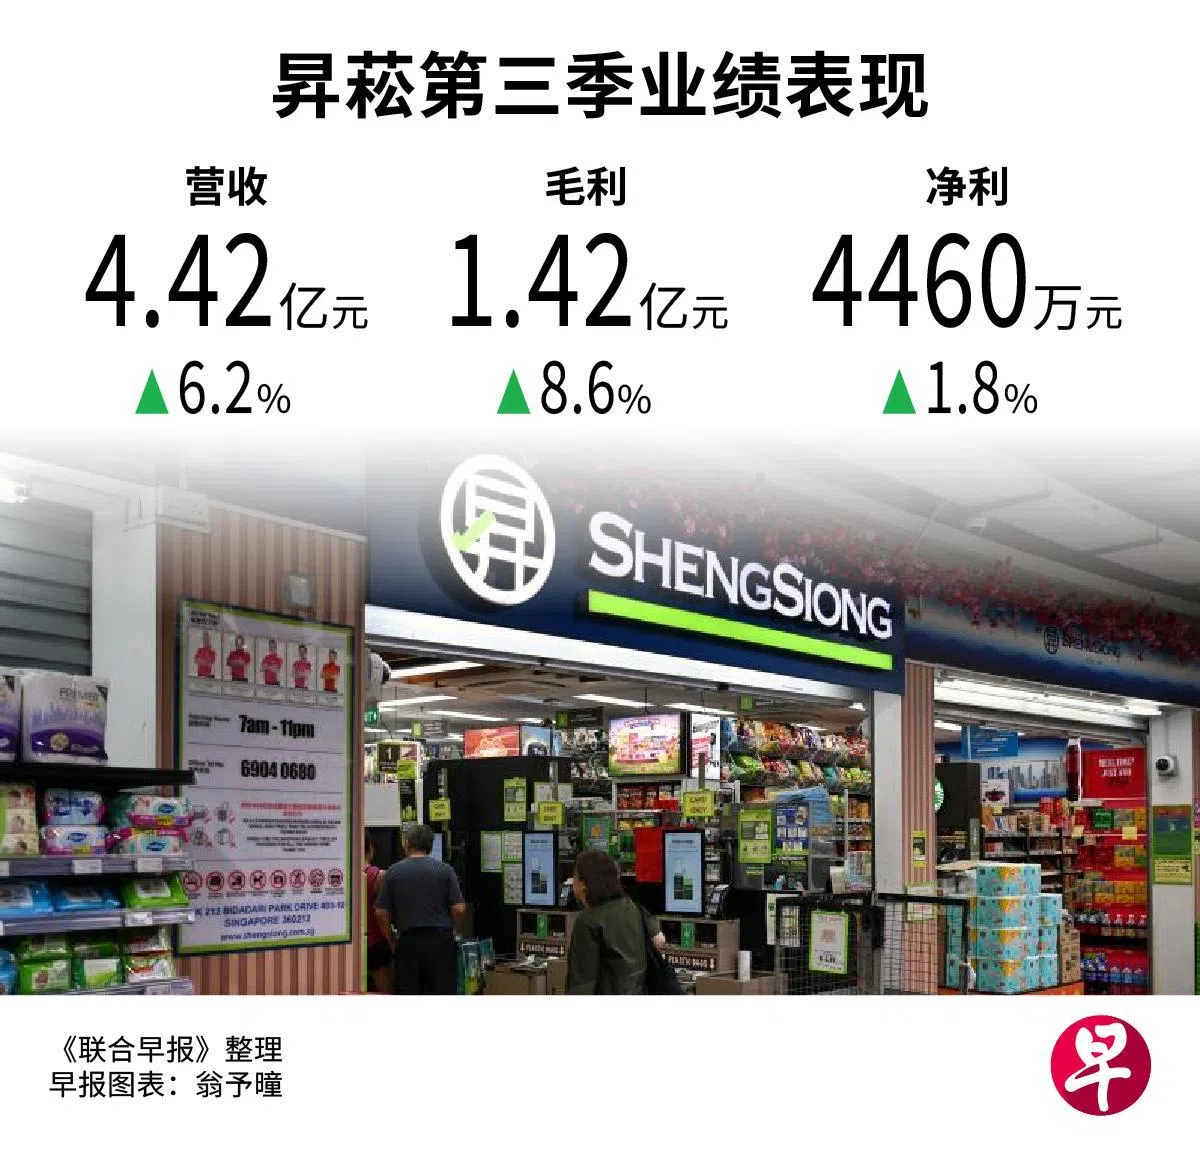
在2026年上半年,昇菘的营收同比增长约12%,市场原本期待这种强劲势头能够延续。然而,它上星期四(10月29日)最新公布的第三季财报却泼了一盆冷水。
首先,它的第三季营收同比增长放缓至6.2%,报4亿4150万元。虽然新店贡献9.1%的增长,但被门店关闭(-2.1%)和同店销售额的微跌(-0.5%)抵消。
更令市场意外的是,尽管它的毛利同比增长8.6%至1亿4230万元,净利仅微增1.8%至4460万元,净利率更是同比下滑0.4个百分点至10.1%。
如果不包括一次性供应商回扣在内的620万元等“其他收入”,昇菘核心营业盈利表现将更疲软。
兴业银行分析师杨泽明就认为,昇菘业绩未达预期。他说:“2026年第三季度营收为4亿4200万元,同比增长6.2%,净利为4500万元,同比增长1.9%,略低于我们的预期。2026年首九个月的营收和净利,则分别达到我们全年预估的74%和70%。”
原因二:运营成本全面飙升
为什么昇菘毛利赚多了,最后落袋的净利却没涨?答案就在于它急剧膨胀的运营成本。
第三季期间,昇菘的行政开支同比大增12.1%至1800万元,销售及分销开支也同比增加11.4%至7720万元。
这主要来自多方面因素,包括员工成本增加、开设新店初期需承担的高昂一次过装修、设备安装费用,以及商户费用增加。
例如,昇菘于2026年6月正式与外卖平台foodpanda展开合作,叠加数码支付的普及,导致商户手续费显著增加。这笔费用约占销售额的0.2%。
原因三:2027年电费翻倍风险逼近
引发分析师下调2027年盈利预测的最大隐患,是即将到期的电力合同。
昇菘现有的公用事业电力合同,2026年12月底到期。由于能源市场价格波动,目前市场上的续约电价几乎是昇菘现有合同电价的两倍。
据辉立证券研究主管周冠龙推算,昇菘电力成本可能在2027财年续约后上升一倍,导致集团盈利下滑一两个百分点。
他说:“随着人力和能源成本的上涨速度超过营收增长,运营杠杆等问题依然是一个挑战。”
原因四:估值高企后下调
在此轮下跌前,昇菘的预期市盈率(Forward P/E)一度高达28倍至30倍以上,远高于其过去五年的历史平均水平。当增长放缓的迹象出现,叠加宏观层面上债券收益率上升,市场不再愿意为一只增速放缓的零售股支付高昂溢价。
大华继显分析师陈凯杰把昇菘预期本益比从之前的32倍,显著下调至24.9倍,同时把昇菘评级从“买入”下调至“持有”,目标价从3.71元下调至2.88元。
他说:“较低本益比反映整个行业的普遍疲软和估值下调,外加增长放缓以及公用事业成本可能上涨带来的盈利率下行风险。”
二、昇菘当前业务基本面扎实
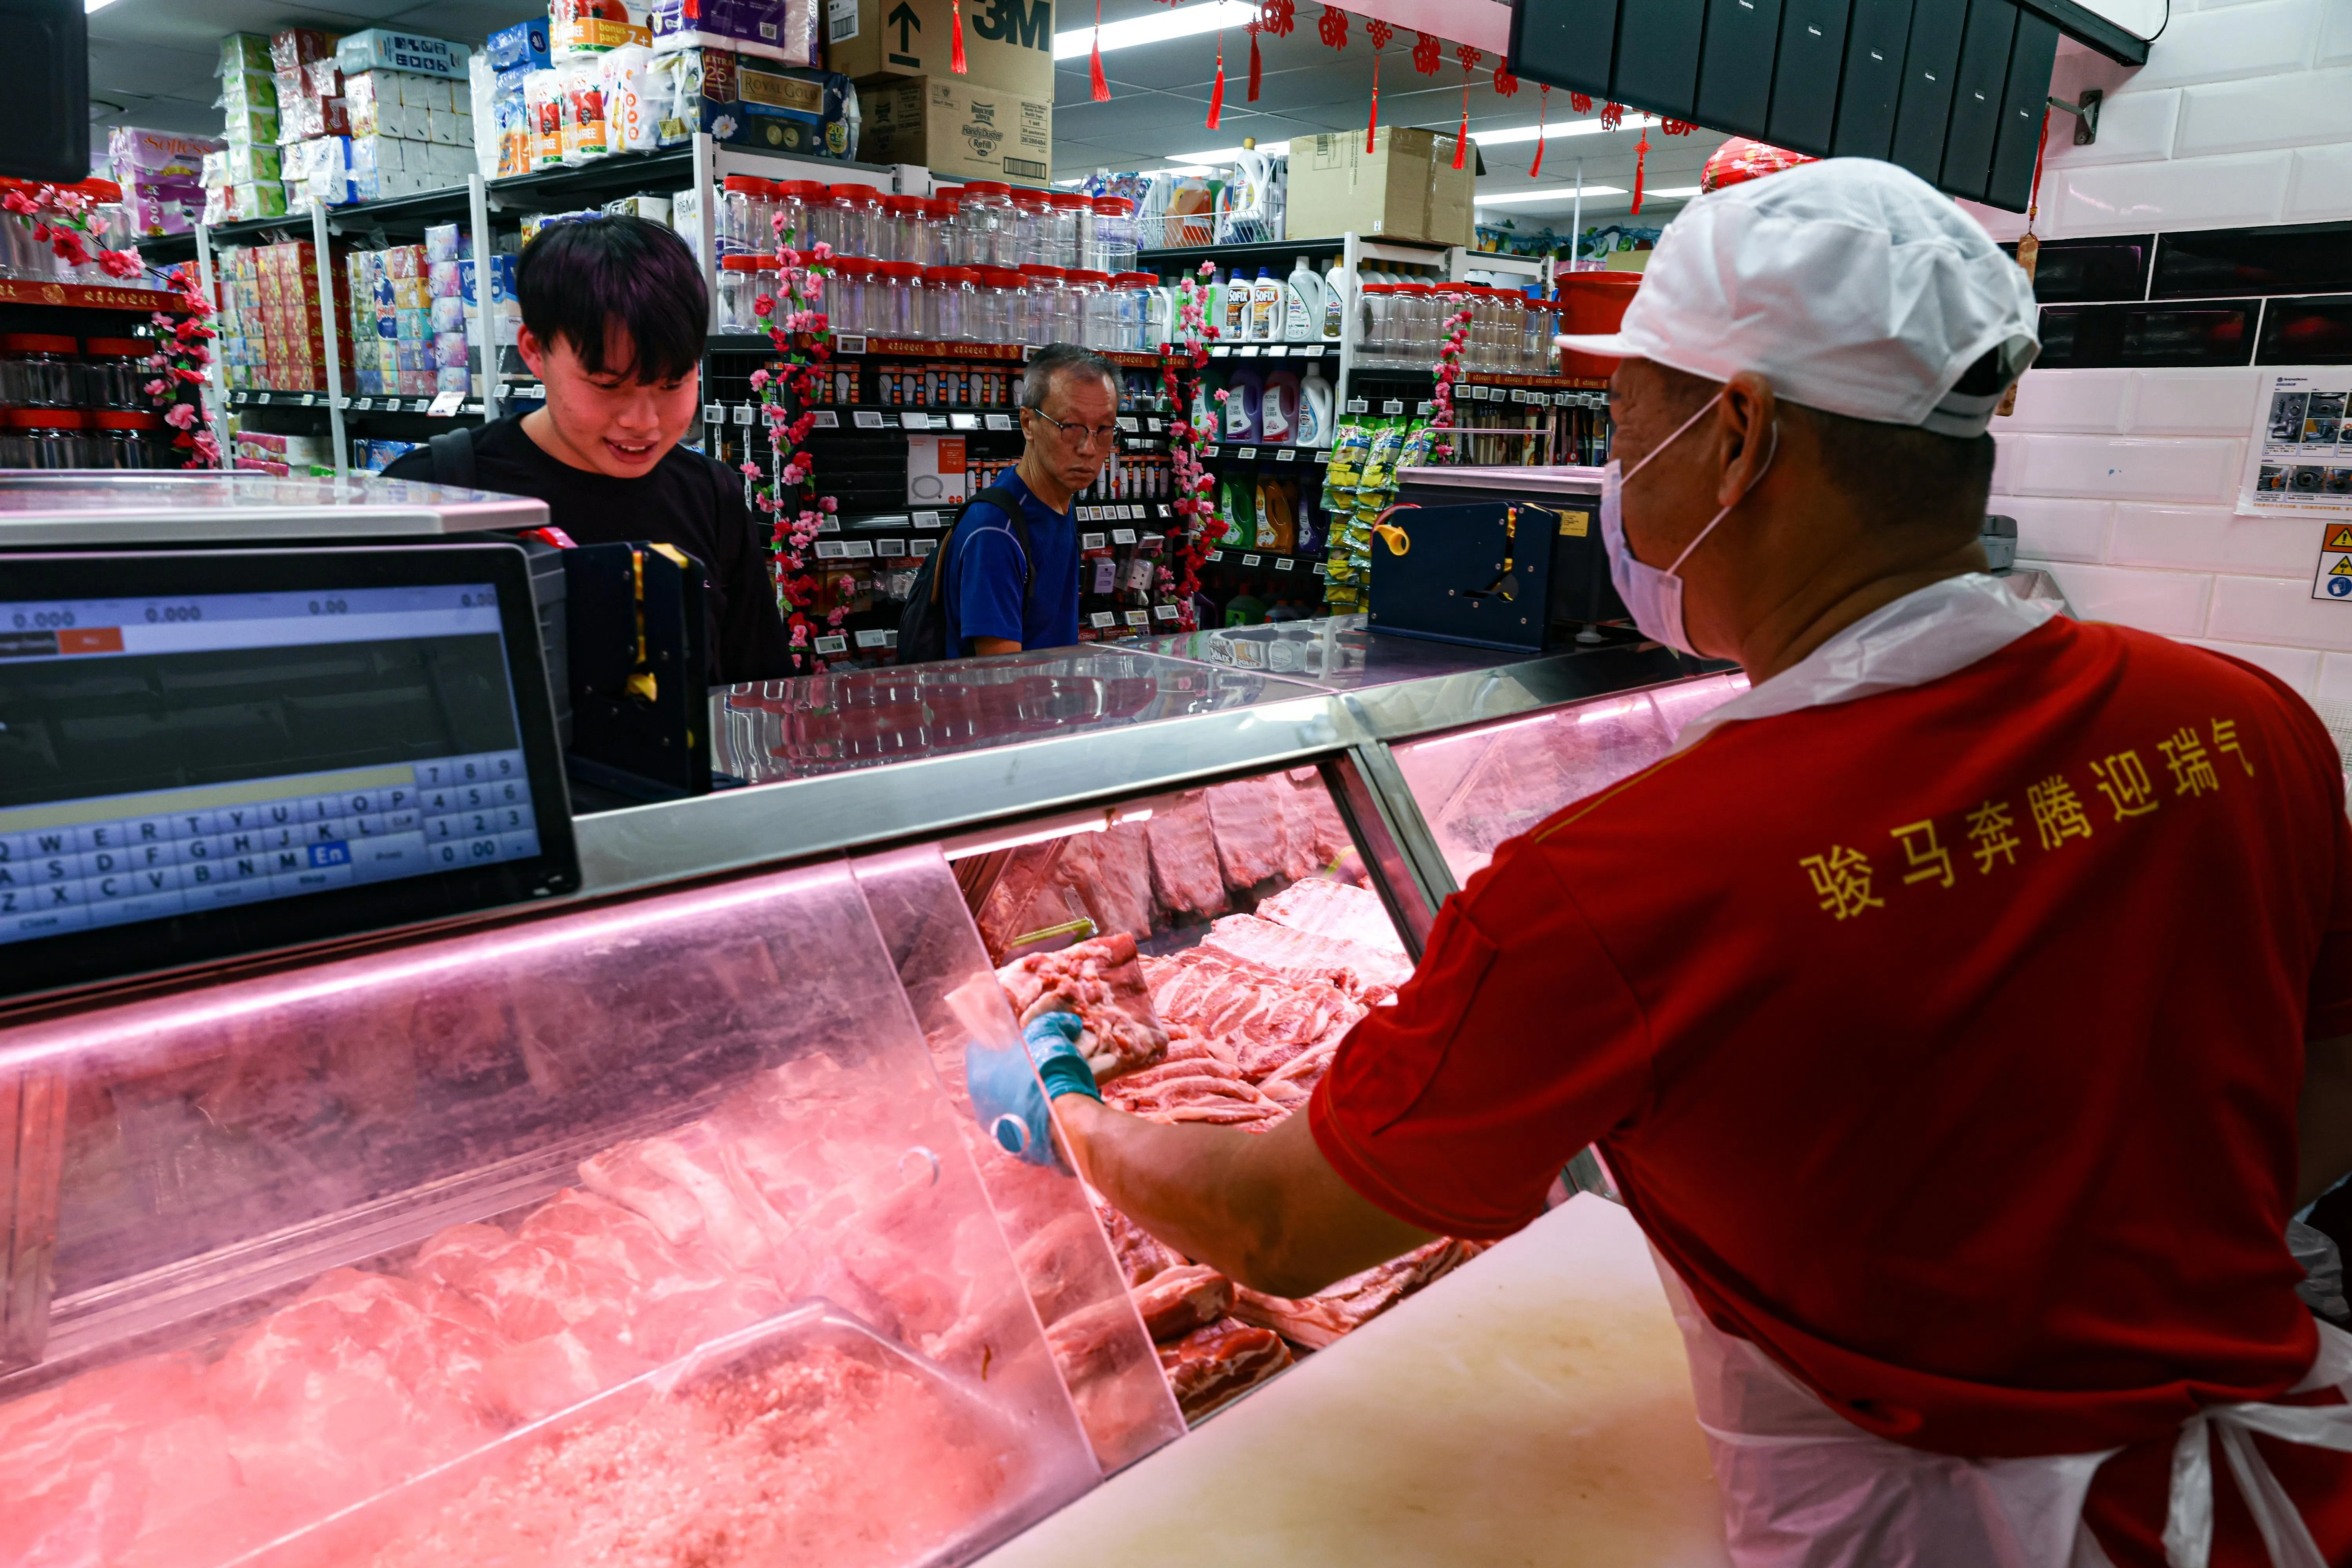
尽管昇菘短期成本承压,分析师说,如果剥开股价下跌的负面情绪,审视昇菘首九个月整体业务情况,会发现这家零售巨头的底层资产与核心竞争力依然扎实。
首先,在通胀环境下,昇菘在第三季毛利率(Gross Profit Margin)并未下跌,而是同比提升0.7个百分点至32.2%;首九个月整体毛利率提升0.9个百分点至32.0%。
这部分归功于高毛利的生鲜食品(Fresh Mix),如蔬菜、肉类、海鲜的销售占比增加。此外,它也通过推广高性价比的自家品牌(House Brands)锁定了盈利空间。
昇菘在业绩报告中说:“我们优化高毛利产品的销售结构,并增加自有品牌产品的种类和类型。”
其次,昇菘门店网络版图持续扩大。截至今年第三季,昇菘在新加坡的门店总数已达92家,总零售面积近80万平方英尺。
最后是在资产负债表方面。截至第三季,昇菘的现金及现金等价物高达3亿8890万元,且银行借款为零。这笔庞大储备为昇菘的未来资本开支提供充足弹药。
杨泽明说,尽管昇菘业绩表现不如预期,“我们仍然看好昇菘,因为它的资产负债表稳健、现金流充沛、盈利具防御性且股息派发率较高”。
三、未来前景展望:机遇与挑战并存
展望未来一年至三年,分析师普遍认为,昇菘正处于一个“短期阵痛过渡、中长期蓄力”的关键十字路口。
就短期而言,星展集团研究部分析师池政锋预计,政府的政策红利将消退,因为大部分邻里购物券都被国人使用完毕,它们所带来提振效应正在快速消退。
另外,备受瞩目的新柔地铁(RTS Link)预计2027年2月正式载客运营。这可能吸引更多新加坡居民,尤其是北部居民,前往马来西亚新山采购日常用品、包装食品和洗护用品。
中长期而言,昇菘开的19家新店,将在下来一两年后迈入成熟期,贡献全年的强劲销售额,届时昇菘的规模效应将逐步显现,有望消化掉电费和人工上涨的压力。
中国银河国际(CGS International)分析师坎德(Meghana Kande)认为,市场过度放大昇菘短期成本压力,忽视它的中长期增长引擎。“昇菘自2025年以来新开设的19家门店,在业务逐步扩大的过程中产生经营杠杆效应。这个过程通常需要约两年时间。目前新门店的每平方英尺收入尚未赶上老店的水平,但新店开业和翻新成本应会逐渐降低。”
四、股民应该买入这只股吗?
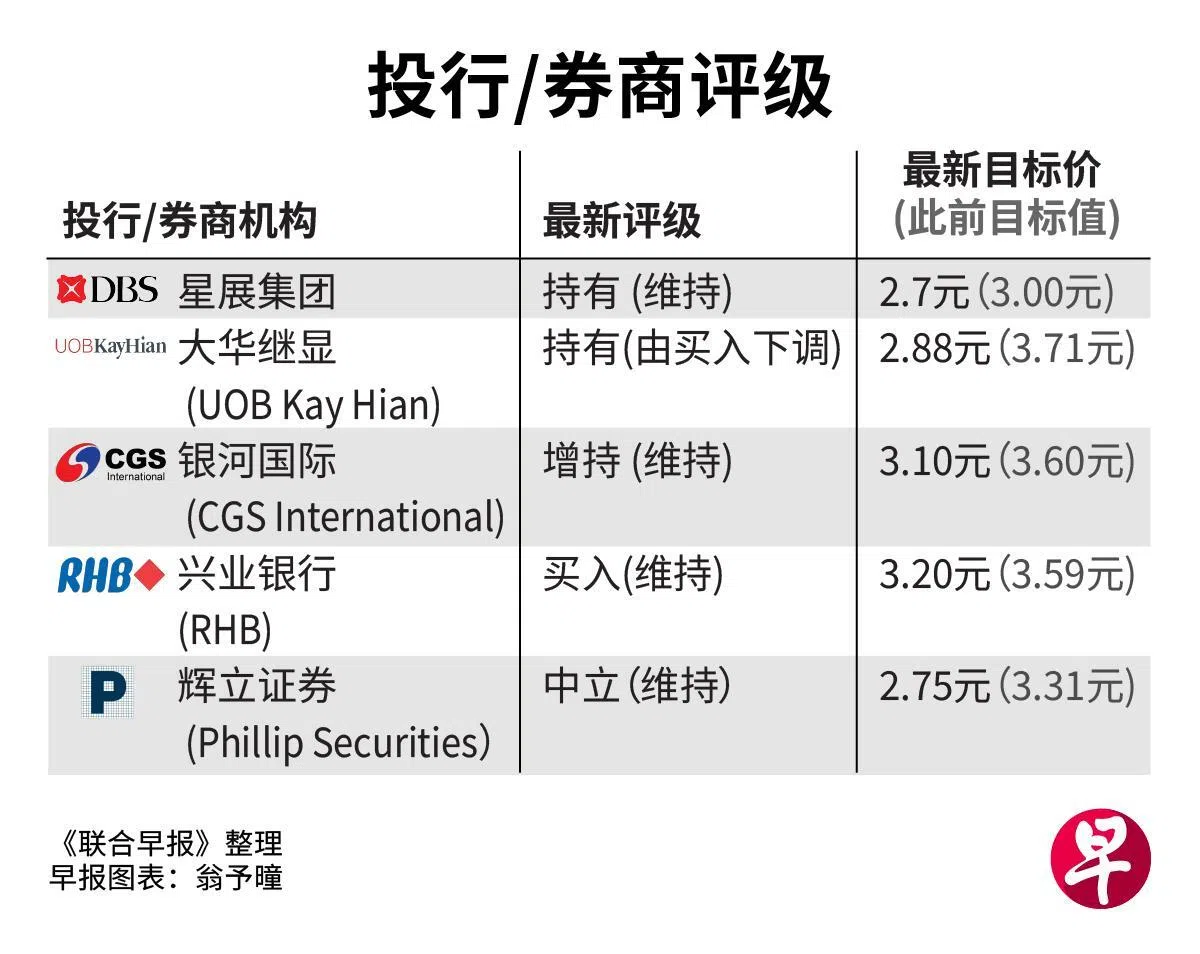
整体而言,投行和券商分析师虽下调昇菘目标价,但大多维持它的现有评级,也未给出“卖出”评级。这说明分析师基本认为,昇菘集团短期面对逆风,但目前不是一家走向衰落的企业,只是在经历了两年高速扩张与政策红利后,可能步入一个休整期。
如分析师所建议,已持仓的股民,如果持仓成本较低,且以长期收息为目的,应无需因为昇菘近期股价波动而恐慌。
至于未持仓想买入的股民,分析师则说,他们应考虑昇菘各种上行风险,如更多门店开业、新的政府消费券政策,以及更高毛利率,以及下行风险,如竞争加剧、劳动力市场趋紧等,切勿因股价下跌盲目入场。


