
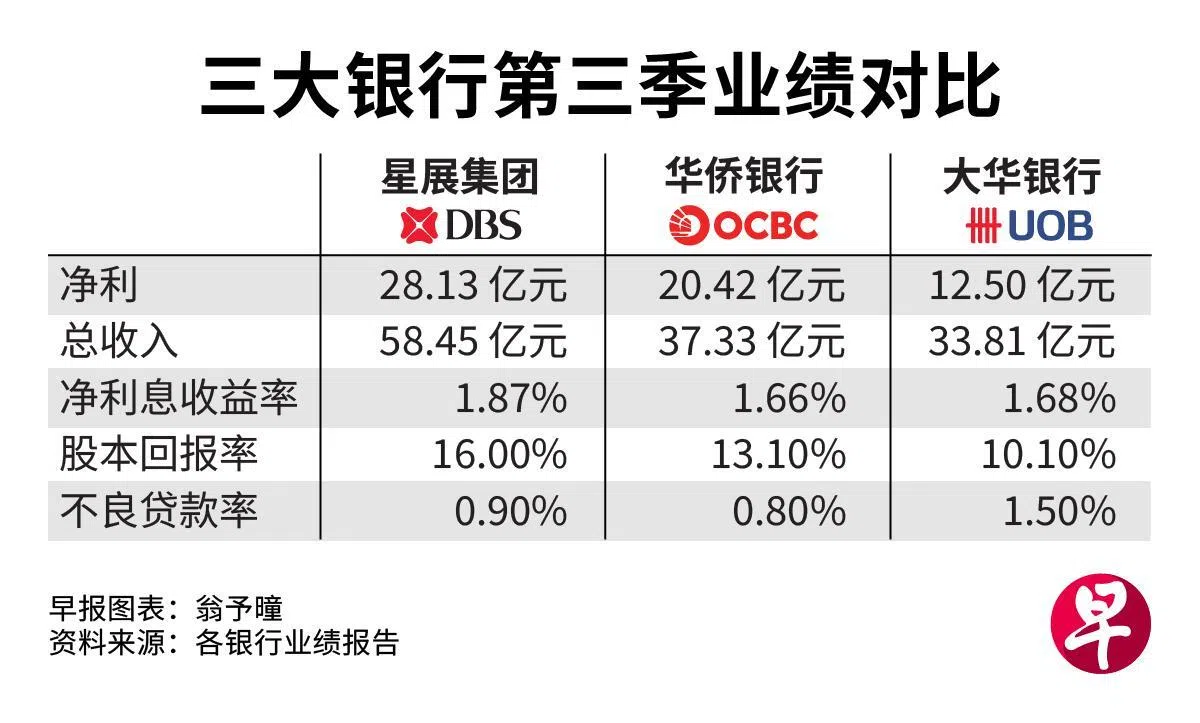
新加坡三大银行第三季业绩公布告一段落,表现好坏参半。华侨银行(OCBC)净利略高于分析师平均预期,星展集团(DBS)和大华银行(UOB)则均不如预期。
尽管三家银行财富管理业务持续增长,贷款需求也保持稳健,但净利息收益率承压、交易收入波动,以及营运成本上升,仍是影响银行盈利表现的主要因素。
多个指标显示,大华在三大银行中的表现较为不佳,而它的不良贷款率也是最高的。至于目前是否是进场的机会,分析师看法不一。
杰富瑞(Jefferies)分析师谢碧华和洪伟涵指出,虽然大华财富管理业务增长,但净利息收益率持续受压。
大华开支增加或拖累表现 信贷风险仍值得关注
此外,由于大华在科技及财富管理业务投资开支增加,可能拖累短期盈利表现。他们将大华银行的评级从买入下调至持有,目标价从48元下调至42元。
此外,大华银行在大中华区的信贷风险仍值得关注。“随着盈利改善的时间推迟,加上大中华区风险尚未完全消除,我们认为(增长策略)执行风险已经增加。”
不过,马来亚银行把大华银行评级从持有上调至买入。研究指出,大华第三季盈利略低于市场预期,但财富管理业务和贷款增长改善,资产素质也转好。兴业银行(RHB)则维持买入评级。
至于星展集团,尽管第三季盈利因交易收入下降等原因不及市场预期,但多名分析师看好集团的核心业务及明年盈利增长前景。
中国银河国际证券研究主管郑伟权等分析师指出,星展的净利息收益率(Net Interest Margin)已出现触底回升的迹象,有望推动2027财年的净利息收入增长。
今年以来,本地银行的净利息收益率整体承压,主要因为此前利率下行,导致贷款和其他生息资产的收益率下降,压缩银行的赚息空间。
星展集团净利息收入料增加 分析师认为管理层指引偏保守
随着市场预期美国联邦储备局在2027年底前加息两次,分析师预测星展2027财年净利息收益率将扩大五个基点,净利息收入有望取得中单位数百分比增长。
谢碧华和洪伟涵则认为,星展近期股价回调提供了买入机会。集团积极的资本管理措施、稳健盈利和股东回报,足以支持较高的估值水平。
华侨银行研究部主管李彩莲指出,星展第三季业绩略低于市场预期,但核心业务依然稳健。她将星展的投资评级从持有上调至买入,但维持78元的公允价值估计不变。
对于明年前景,麦格理(Macquarie)亚细安股票研究主管贾登(Jayden Vantarakis)认为星展管理层的指引相对保守。他指出星展自身预计总收入增长为中单位数,分析师给出的预测为同比增长8%。
他预期,星展第四季的末期每股股息有望增加至0.87元,这可能成为推动股价的催化剂。
至于华侨银行,是本次财报季唯一一家符合预期的银行。谢碧华和洪伟涵注意到,银行贷款业务持续强劲增长,但保险和收入同比减少。
不过他们认为:“虽然保险和交易收入表面上表现疲弱,但主要拖累是来自大东方投资组合按市价估值的变动,包括利率上升导致的债券亏损,以及第二季股票投资收益未能重现,而非保险业务基本面出现恶化。”
星期五闭市时,星展报69.72元,跌幅2.08%;华侨银行报27.73元,跌0.72%;大华银行报36.88元,滑落2.46%。


