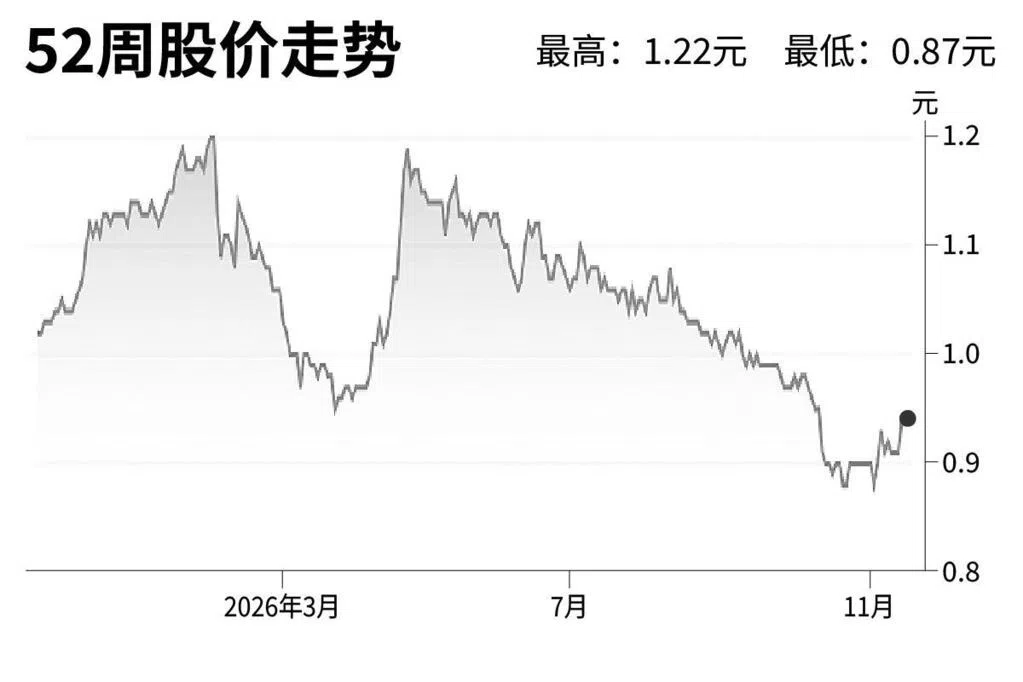
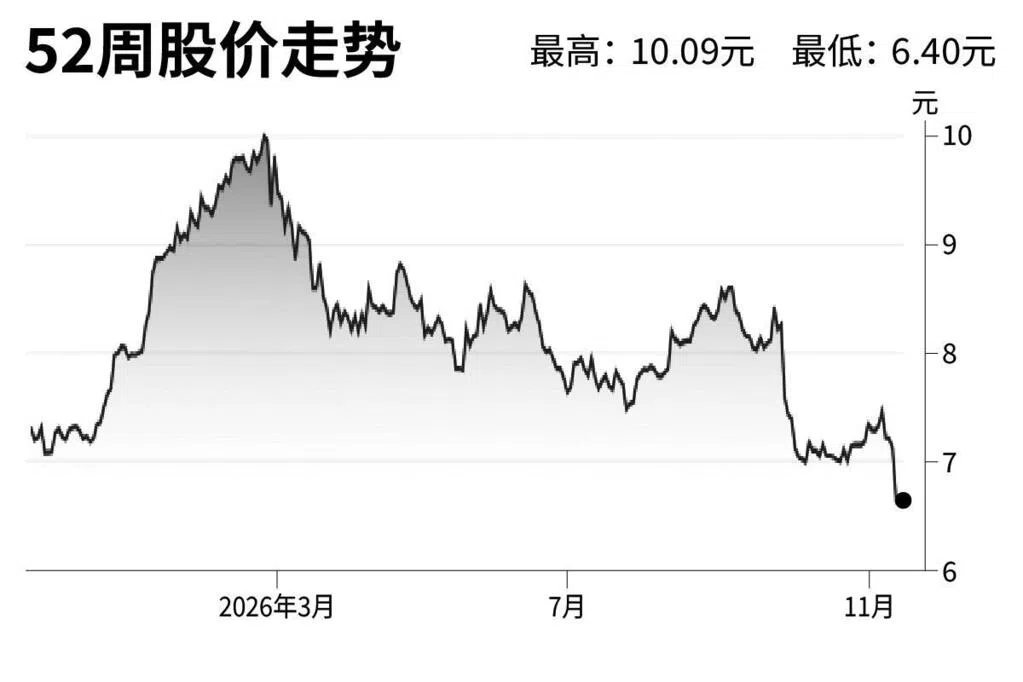
新加坡电信(Singtel)
建议:买入
目标价:5.46元
闭市价:4.04元(-1.46%)
新加坡第四大电信商Simba已承认,公司存在新加坡资讯通信媒体发展局(IMDA)所指控的滥用电信频谱等行为。目前,IMDA尚未做出最终裁定,但星展集团研究计算得知,Simba的四项违规行为可能会带来最高约7500万元的罚款,约等于其2026财年息税折旧摊销前利润(EBITDA)的90%,且IMDA有权暂停它的频谱使用权。
我们认为,Simba竞争力减弱及业内潜在的整合机会,或有助于推动电信资费水平的上升。若维持此前预测,假设新加坡电信业在2026年底发生整合,每用户平均收入(ARPU)有望从明年起回升。
新电信截至2026年3月有450万用户,若每位用户每月多支付1元,将给公司带来5400万元左右的额外收入,或产生约4300万元的息税前利润(EBIT),增益于公司2027财年利润水平。(星展集团研究)