

今年来数码基建热潮为银行业带来巨大商机,但美国收紧对东南亚人工智能晶片的出口限制,令科技业发展前景增添不确定性,相关风险也可能波及新加坡银行业。
花旗研究下调三大本地银行目标价。其中,星展银行(DBS)目标价从80.3元下调至78元,大华银行(UOB)从35元下修到33.9元,华侨银行(OCBC)则从26元下调至25.3元。不过,花旗维持对星展的“买入”评级,以及对大华和华侨的“卖出”评级。
三大银行股价星期三(11月18日)都承压,华侨一度下滑2.4%至7月以来新低,大华跌至4月30日以来最低,星展也跌到四个月低位。
闭市时,星展股价跌1.12%,报66.94元;大华和华侨分别挫1.55%和1.01%,报36.13元和27.4元。
花旗分析指出,美国对新加坡等四个东南亚国家的数据中心运营商实施限制,增加了晶片供应的不确定性;与此同时,全球AI加速器需求预测也遭下调。加上汇丰近期大幅折价出售数据中心项目银团贷款,反映相关资产的信贷风险正在上升。花旗也上调了对银行信贷成本的预测。
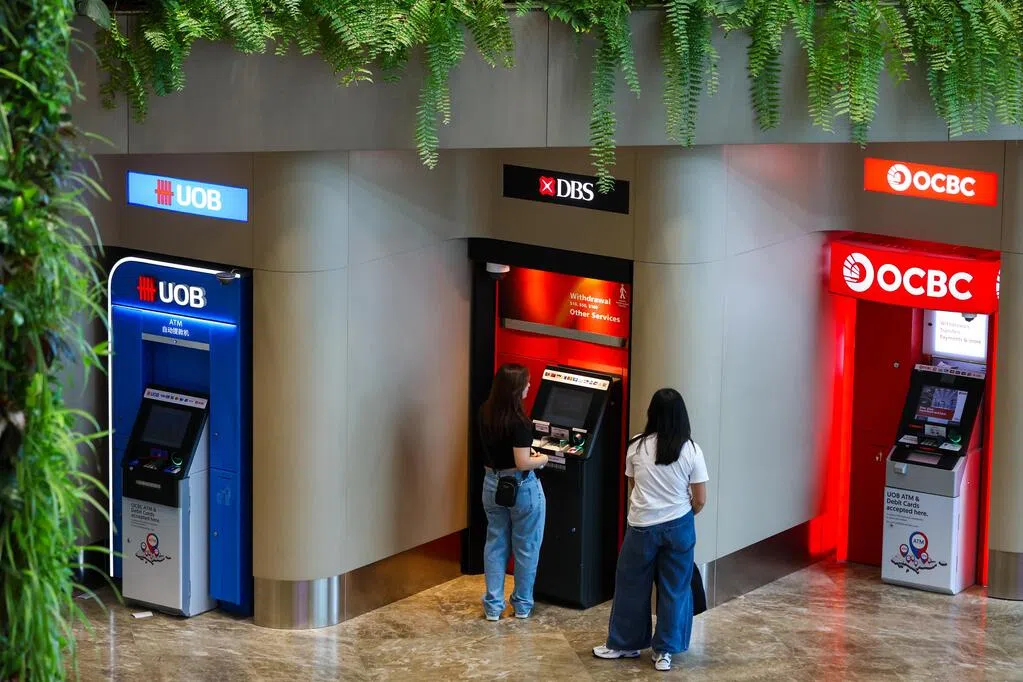
三大银行近年来积极参与数据中心融资。星展去年在亚太区安排的数据中心融资超过200亿元;三家银行也都参与了9月KKR与新电信牵头的财团,收购数据中心运营商新科电信媒体全球数据中心公司(STT GDC)中一笔50亿元可持续发展挂钩贷款。
人工智能热潮也使得全球先进计算基础设施债务融资规模飞速扩大,截至今年10月飙升至6800亿美元,是2023年全年的五倍。
汇丰银行提醒,新加坡银行股持仓已相当拥挤。约42%的亚洲股票基金超配新加坡,高于2024年4月的20%。
随着明年亚洲股市投资选择增加,汇丰建议投资者分散配置,减少对新加坡银行股等热门投资的集中持仓。
分析:三家银行曝险管理得当
尽管市场对未来风险担忧升温,分析师认为现有贷款风险有限。
惠誉旗下信贷研究机构CreditSights预计,三家银行的数据中心融资约占贷款总额的3%至5%。
星展曝险达146亿元,另有89亿8000万元的潜在融资项目,合计略低于贷款总额的5%。大华包含短期和长期的融资敞口低于贷款总额的5%。华侨相对更低,占贷款总额的3%,其他AI相关融资不到1%。
中国银河证券新加坡研究部主管郑伟权认为,三家银行曝险管理得当。
他在接受《联合早报》访问时举例说,2015年油气业危机期间,银行对相关领域的贷款曝险曾超过贷款总额的5%。相比之下,近年对中国大陆和香港商业房地产的贷款曝险占比不到2%,因此相信银行业有能力相对平稳度过这轮行业低迷期。
本地银行审慎放贷
CreditSights报告指出,三家银行虽看好数据中心的增长机遇,但采取了审慎及选择性策略,例如优先选择投资级大规模数据中心运营商支持的项目、取得长期容量承诺,以及分销部分贷款以分散风险。
至于这些措施是否足以抵御潜在冲击,郑伟权认为,本地银行已采取了目前所能采取的最佳应对措施。
他注意到,三大银行自疫情以来持续保留充足的拨备缓冲,这有助于缓冲重大信贷风险。不过,若未来一般拨备显著增加,可能是风险浮现的警讯。
CreditSights亚太区金融机构研究董事吴梦露则强调,来自美国的监管不确定性,主要影响贷款的增量,而非现有贷款的质量。
“相比一些全球性银行,目前新加坡银行的数据中心业务仍以表内业务为主,资本市场业务占比相对较小,手续费收入增长主要由财富管理带动,手续费和资产质量方面的影响较小。”
她也预计,数据中心整体供需不平衡,将继续支撑现有项目的资产质量。
全球银行融资收入迎考验
CreditSights也指出,美国大型银行对AI及数据中心的直接信贷曝险普遍有限,但积极通过贷款安排、债券承销等方式参与融资,赚取手续费。
因此,如果AI投资降温,跨国银行最先受影响的是手续费和贷款收入增幅收窄,而非信贷损失。
不过,机构也提醒,AI投资已成为推动经济增长的重要动力,一旦投资大幅放缓,可能增加经济衰退风险,进而拖累银行贷款增长和资产质量。若经济放缓到冲击就业市场,消费信贷也将受影响。


