

新加坡海峡时报指数(STI)跌势进一步扩大,星期五(11月20日)盘中再挫逾2%,不仅跌破此前市场预期的5020点支撑位,更失守5000点心理大关,从今年9月初约5828点的历史高位累计回调接近15%。
受访分析师指出,本轮调整已从最初的估值重估演变为受全球人工智能(AI)板块抛售及宏观利率压制的区域性资金撤离。短期内市场波动料将持续,技术面下一道关键防线在4860点至4890点区间。
针对海指连续下探,辉立证券研究投资分析经理谭鉫澄接受《联合早报》访问时指出,此轮回调实际上分为两个阶段。
他说:“9月至10月的第一波下跌,主要是估值重估,因为美债收益率走高削弱了银行股息的吸引力;而最新这一波下跌则是全球AI抛售潮的一部分,新加坡随亚洲其他市场一同遭到抛售。”
尽管新加坡本地基本面并未恶化,但在全球资金削减亚洲敞口的背景下,三大本地银行股全面受压,跌幅介于1.3%至3.2%,连此前第三季业绩表现较佳的华侨银行也未能幸免。
FSM Global研究及投资组合管理部高级研究分析员胡悠分析称,三大银行全线走低表明,全球避险情绪及市场对银行业整体盈利的担忧,目前已盖过了个别银行的基本面差异。
她表示:“资金成本上升仍是主要隐忧,这可能抵消贷款收益率上升的好处并压缩净息差;同时,债券收益率居高不下,以及财富管理和交易收入可持续性的不确定性,也持续压制银行股估值。”
胡悠指出,由于星展、华侨和大华占海指约57%的权重,且9月以来跌幅超过大盘,银行股成为本轮下跌的最大推手。
谭鉫澄认为:“只有当银行股息率达到约5.5%至6%,即明显高于美债收益率时,逢低买盘才会果断进场;若美债收益率回落,这一拐点则会提前到来。”
随着5020点与5000点双重防线失守,技术面下行空间再度打开。辉立证券研究高级投资分析师胡宇轩指出,海指的下一个重要技术支撑位在4860点,该水平曾在今年3月底至4月底充当横向支撑。
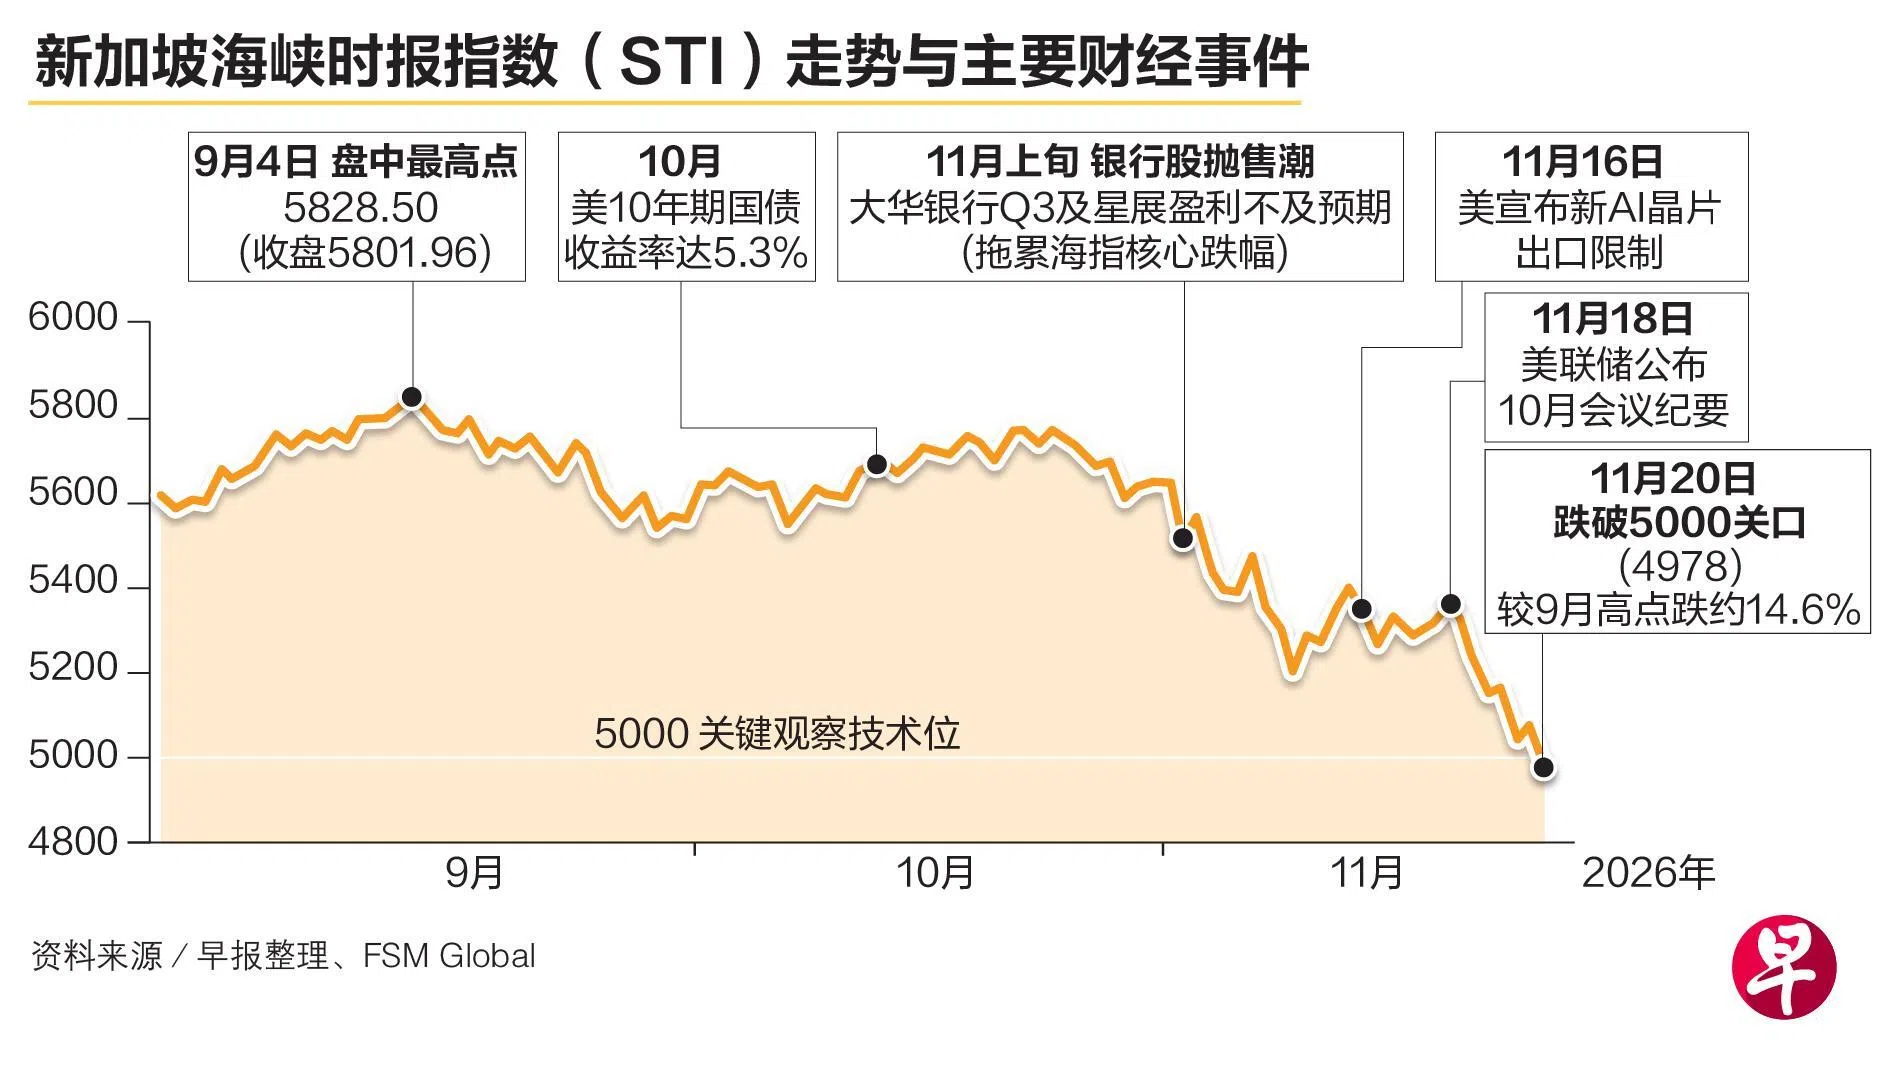
展望后市,胡悠指出,5000点关口原本是海指关键观察技术位,指数自9月高点回调逾13%后,实际上已消化部分此前的估值泡沫。她表示:“在上行方面,我们视5100点为首个有意义的反弹阻力位,也是我们对2026年底的目标位。”
胡悠强调,鉴于新加坡整体经济与企业基本面依然相对稳健,银行资产质量健康且仍能创造可观利润与派息。
她提醒,若资金成本压力持续且盈利预测面临进一步下调,2027年银行业的实质性复苏时间表可能会被推迟。短期而言,海指能否止跌回稳,将高度取决于美债收益率走势、全球AI股能否企稳,以及市场对美联储在12月9日议息会议上释放更鸽派立场的预期。


