
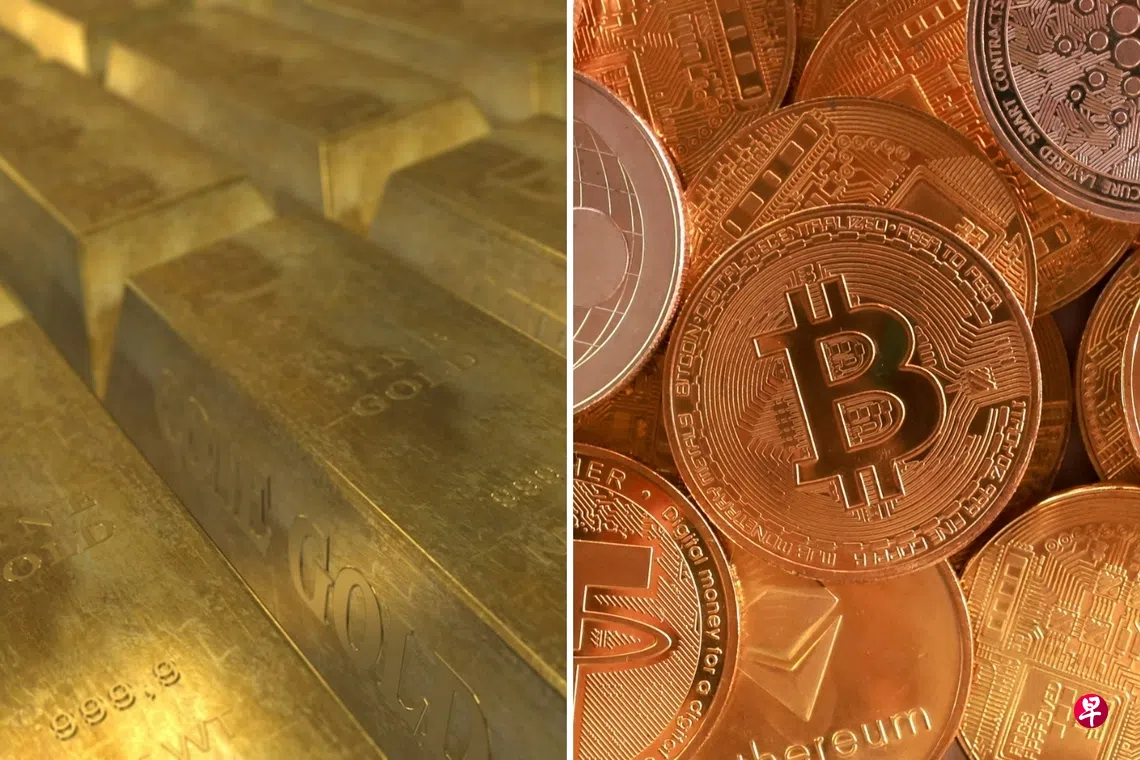
当市场出现剧烈波动时,人们往往还没从金融图表上看到变化,就已经有所察觉。在新加坡,这三年来金价大涨再次带来熟悉的一幕:人们谈论金条、金币和珠宝,也再次意识到,在不确定时期,投资者正在寻找他们认为能够保值的资产。
不久前,比特币也曾引发过类似的关注。不少散户投资者、家人和朋友谈论数码钱包、加密货币交易所和比特币价格时,表现出的热情并不亚于他们谈论房地产、股票或黄金。
这种相似之处并不难理解。黄金和比特币都常被视为传统货币体系之外的稀缺资产。黄金有着悠久的价值储藏历史。比特币则具有固定供应量和数码稀缺性。二者有时也被看作是应对通胀、货币贬值或地缘政治压力的一种方式。
但“比特币是不是数码黄金?”这个问题,对投资者来说未必是最有用的问题。更好的问题是:每一种资产在组合中究竟扮演什么角色?它们在压力环境下又会如何表现?
比特币价格表现 远比黄金更波动
黄金横跨数个世纪、不同市场周期和货币制度,拥有长久的记录。它并不是现金流的权利凭证,但在不确定时期,历史上它往往表现为防御性资产。
比特币则新得多。它的吸引力在于固定供应、去中心化结构以及潜在的普及空间。但它的市场历史很短,价格表现也远比黄金更为波动。
这一差异非常重要。某种资产可以是稀缺的,但仍然未必会像防御性价值储藏工具那样运作。
为了说明这一点,我查看了2010年至2026年7月的历史数据,并比较了经典的60%股票和40%债券组合,与加入黄金和比特币后的不同版本。
这项练习纯属示意,并基于历史回溯,不构成预测。
总体结果很直接:
加入黄金,往往能小幅提升组合韧性。
加入比特币,往往能提高收益潜力,但也会显著增加波动和回撤。
在历史样本中,以较小权重同时配置这两类资产,获得了最佳的风险调整后结果。
这并不意味着投资者应当机械式地根据这些数字去配置资本。它只是说明,黄金和比特币扮演不同的角色。
黄金更像稳定器,比特币更像高波动的收益驱动器。
在压力市场中 两者表现如何?
这正是“数码黄金”这一标签不太站得住脚的地方。
如果一种资产被视为避险工具,它理想情况下应当在风险资产承压时提供一定保护。在历史样本中,黄金在这一角色上的表现要稳定得多。
相比之下,比特币往往仍高度受到整体市场风险情绪影响。在股市表现不佳时,比特币并未持续展现出防御性资产的特征。换言之,比特币在某些市场环境下或许能发挥分散投资组合风险的作用,但其表现方式与黄金并不相同。
这一点对公众理解很重要。投资者不应因为某种资产是稀缺的,就默认它会自动成为可靠对冲工具。
不同工具用于不同用途
也许用下面这种方式来理解这个问题最简单:
黄金往往更接近于组合保险
比特币往往更接近于投机性上行,或非对称期权式机会
这两种描述无褒无贬。
黄金长期以来一直受到投资者青睐,尤其是那些希望持有流动性较高、并在货币体系中具有悠久历史地位资产的投资者。比特币则是一种更新的数码资产,伴随另一组风险:价格波动、监管不确定性、采用进程仍在演变,以及对流动性环境的敏感性。
因此,我会谨慎使用“数码黄金”来描述比特币,因为那样容易暗示二者等同。只有当这种比较有助于投资者理解差异时,它才是有价值的;如果它过度简化问题,就并不合适。
所以下一次有人问黄金和比特币哪个“更好”时,更有建设性的回答是:它们解决的问题并不相同。
如果目标是理解什么可能有助于保全购买力,或在压力时期提供分散化,黄金历史上更有说服力。
如果目标是寻找可能带来更高上行空间、但同时伴随显著更高风险的资产,比特币或许对部分投资者具有一定作用,但这与黄金所扮演的角色是完全不同的命题。
简而言之,投资者也许问错了问题。更好的问题不是“我该买哪个?” ,而是“这个资产在我的投资组合中应该承担什么功能?”
所以最重要的问题往往不是你持有什么。而是你是否知道自己为什么持有它。
(作者是东方汇理财富管理亚洲首席策略师陈达德)


