

欧元区主权债券自2026年9月底以来持续承压,法国成为风暴中心,预算争议及巴黎大规模示威登上国际头条。10年期法国国债收益率于10月1日升至4.92%,而10年期德国国债收益率则接近3.51%,令法德两国利差扩大至140个基点,创下2011至2012年欧债危机以来的最高水平。法国央行行长警告,若不采取行动,法国恐面临被“利率挤压”的风险。
法国财政困境由来已久。以大多数指标衡量,法国的财政数据都不甚理想。法国预计2026年赤字将占国内生产总值的5.4%,远高于欧盟《稳定与增长公约》所设定的3%上限,而官方估计,要稳定债务,赤字须降至占国内生产总值的2.3%。
不幸的是,目前全球长期债券收益率正面临上行压力,使法国进退两难。
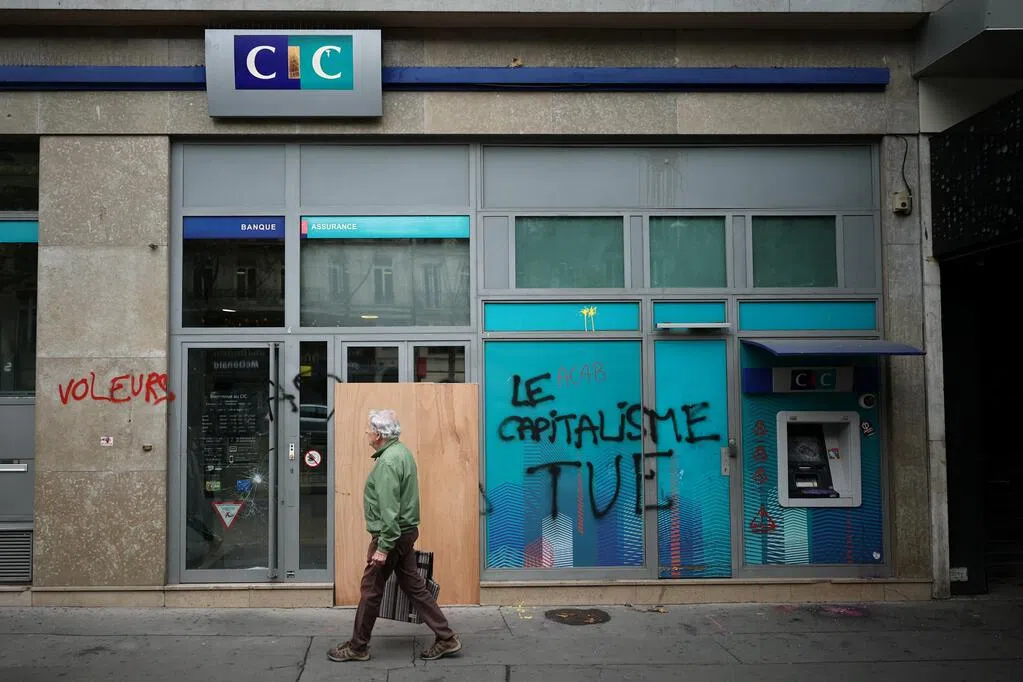
10月1日,政府公布了一项涉及540亿欧元的削减开支及加税预算案。然而,法国选民对紧缩政策一向不买账,加上议会分裂、缺乏稳定的执政多数派政府,使政治敏感议题极难获得足够票数通过。
因此政府更有可能动用宪法第49.3条等工具来强推措施,少数派政府过去亦惯常利用此类非常规程序强行通过预算。
更关键的是,在政府财政吃紧的情况下,各政党迄今都拿不出一份可信的养老金改革方案。
法国公共债务利率预计到2029年将超过名义国内生产总值增速,这意味着该国必须实现基础盈余才能稳定债务;以目前情况而言,这几乎是不可能达成的门槛,因为债务偿还、养老金、公共医疗、社会保障转移及国防等公共支出的占比日益上升,且在政治上受到高度保护。
此外,法国税收负担占国内生产总值的43.5%,在经合组织中排名第二高,因此几乎无从通过增加收入来进行调整。
若财政政策无法调整,市场重定价可能逐渐成为主导力量,这无疑是一大风险,因为约58%的法国中长期国债由国际投资者持有。
有报道称,对冲基金回补仓位是近期法国国债利差扩大的主因。虽然投机性仓位的减少或许有助于稳定市况,但风险在于法国国债的长期海外持有者,尤其是日本投资者,可能决定更积极地减持。此外,法国债券的海外投资者大多同时持有欧洲各国政府债务,这增加了法国风险向意大利及其他国债市场蔓延的可能性。
货币联盟受系统性威胁 才会触发欧洲央行干预
欧洲央行是否能够在必要时进行干预?我们认为,除非出现威胁整个货币联盟的系统性危机,否则欧洲央行不太可能无条件购买法国国债。触发欧洲央行干预的条件,并不会仅仅是法国国债与德国国债之间的利差扩大,而是货币政策传导机制受损并出现蔓延迹象,包括欧元区外围国家短期国债利差扩大。
一般情况下,任何干预都将分阶段进行。第一道防线是口头干预,欧洲央行行长本周已暗示,所有政策工具仍在选项之内。若前景进一步恶化,决策官员也可以通过引导市场预期来下调加息次数。
若紧张局势持续,欧洲央行可以为银行或回购市场提供支持,从而增强欧元区流动性,并维持市场运作。另一项选择是停止量化紧缩,从而不再缩减欧洲央行资产负债表。
只有市场压力严重到威胁货币政策的传导效应时,欧洲央行才会考虑动用传导保护工具来购买政府债券;此举在政治与操作层面的门槛都要高得多。
我们减持欧元区核心国家主权债券,对欧元区外围国家政府债券则维持中性。欧元投资级别债券信用利差也同步扩大,原因在于法国占欧元投资级别债券指数的20%,而泛欧金融业则占33%。
目前对亚洲直接影响不大
法国自身的主权债券溢价,对亚洲的直接影响并不大,但如果法国国债收益率持续承压,风险可能扩散至整个主权债券市场,亚洲也难以独善其身。
在这种情况下,印尼盾及印度卢比可能最为岌岌可危,因为当地政府债券及股票市场可能出现资金外流。
在岸人民币及新元可能是亚洲最稳定的货币,原因在于这些经济体基本面强劲,如外汇储备充裕及经常账户顺差庞大,其政府债券因避险资产地位而备受追捧。
尽管新台币的财政基本面与新元和在岸人民币同样稳健,但由于台湾股市属高贝塔(High-beta)市场,且目前是MSCI亚洲指数(除日本外)中最大的股市,一旦法国财政危机扩散至欧元区,新台币仍可能受到股市资金流出的影响。
(作者是瑞士百达财富管理亚洲首席投资官郑汪清)


