

买股票基金,有赚有赔,买预付配套,却可能有去无回。
今年首三季,消费者协会收到消费者通报的预付款损失已达669万元,比去年一整年的271万元足足高出近1.5倍。
所谓的预付款,指的是消费者还未使用服务前,预先支付给商家的款项,即坊间常说的“配套”,见诸美容、按摩、健身等行业。
业者往往以购买配套更划算作为卖点,吸引消费者购买,一旦成功交易,也等于提前锁定一名长期客户。
如果业者稳定营业,那尚且相安无事,但若轰然倒闭,消费者的预付款便可能血本无归。
今年9月,新加坡连锁健身及瑜伽品牌True Fitness与True Yoga无预警关闭,就有大批消费者受影响,消协共接获1518起投诉,涉及金额超过378万元。
业者倒闭后,消费者预付款常“打水漂”,因为其清偿顺位在企业清盘过程中排名末端。
企业变卖资产后,会优先支付有抵押债权和其他优先债务,而作为无抵押债权人的消费者,由于“收钱”顺序靠后,轮到他们时,商家能用来还债的款项通常所剩无几,甚至消失殆尽。
这也让支付预付款买配套这件事,似乎已变相成为一种“有风险的投资”。
按理来说,消费者付钱购买配套,商家本就有责任提供买卖双方说定的商品服务,消费者的预付款应该像把钱存在银行一样稳妥,买多少,就能用多少。
然而现实情况中,消费者付出的预付款,却可能像投资一样充满风险。
各种配套标榜有多优惠,能节省多少,就像标榜潜在回酬率的投资项目,理想很丰满,现实却可能很骨感。是赚是赔,购买的当下,根本无法确定。
预付配套的消费者若能以优惠价格用完服务,还算是赚到,但若服务还没用完,商家先倒闭,就得不偿失。
那么,有没有一种做法,能让消费者购买配套的预付款和存在银行一样稳当?在本地银行,存款保险上限为10万元,意即个人把钱存进银行,即使银行有个三长两短,存款也能获得保障,至多从新加坡存款保险公司拿回10万元。
消协星期一(10月5日)针对“预付款损失之乱”的三大建议中,其中一项便是呼吁当局应规定涉及大额或长期预付款的行业,如美容和健身业者,必须取得消协保证标志(CaseTrust)认证。
而取得上述认证的其中一个前提,是业者必须采取强制性预付款保障措施,即购买定金履约保证金(Deposit Performance Bond),以保障消费者预付款免受企业倒闭的影响。
在相关措施下,即使企业倒闭,消费者未使用的配套余额将由保险公司理赔。
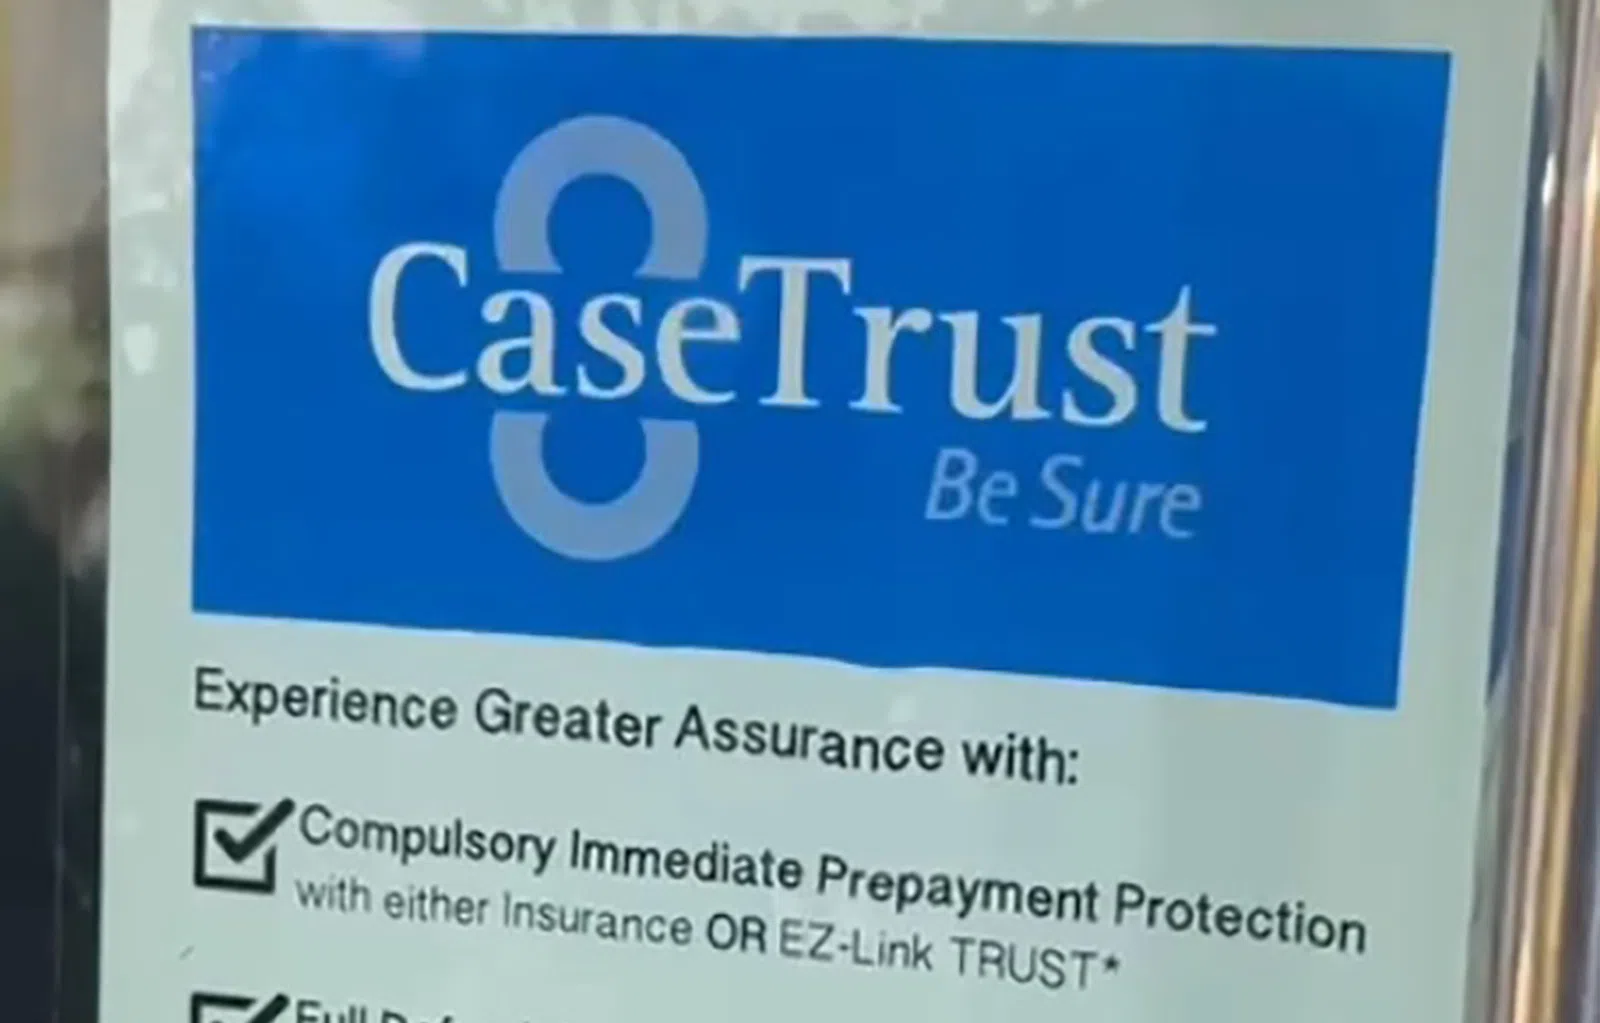
不过,加入消协保证标志目前属自愿性质,且所费不赀,业者未必有足够动机主动申请。
CaseTrust的常规申请费为535元;第一家门店的评估费为856元,其余门店642元;此外首家门店每年须支付的管理费为535元,其他门店267元5角。
能源贸工部长(能源与工业)陈诗龙9月8日的国会书面答复披露,截至今年7月31日,本地共有909个业者加入消协保证标志计划。
然而,随着本地预付款损失持续冲破历年纪录,在相关“重灾区”,尤其是美容、按摩、健身和装修等行业采取更强硬措施,或许有其必要。
即使不将保障涵盖面更广的消协保证标志计划列为强制性措施,或许也该考虑强制业者购买保障预付款保险。
这一做法虽然会提高业者的营运成本,但在两害相权取其轻下,无法承担购买保障预付款保险的业者,或许在财务上本就不具备提供配套服务的余裕,如此或许还有个正面的“副作用”,即变相排除那些倒闭风险较高的业者向消费者收取预付款。
消费者掏钱购买服务或商品,本就不该被迫承担可能比投资还高的风险。


